
وتحدد هذه القواعد الجهات التي يمكنها ممارسة النشاط، والخدمات المسموح بها، وشروط تأهيل الوكيل، والتزامات البنك والوكيل، والمستندات اللازمة للحصول على موافقة البنك المركزي، والبيانات الواجب تضمينها في عقد الوكالة المصرفية.
والأصل الذي ينبغي الانتباه إليه أن الوكيل المصرفي لا يتحول بمجرد التعاقد معه إلى بنك مستقل، ولا يكتسب سلطة عامة لممارسة جميع الأعمال المصرفية.
إنما يباشر الخدمات المحددة في القواعد وفي عقد الوكالة، وفي الحدود التي يقرها البنك المركزي والبنك المتعاقد معه.
كما أن القواعد تُبقي المسؤولية النهائية عن الاستعانة بالوكيل على عاتق البنك صاحب عقد الوكالة، وتفرض ضوابط للرقابة و حماية بيانات العملاء والتعامل مع الشكاوى.
محتويات المقال
الشروط والخدمات المسموح بها ومسؤولية البنك عن الوكلاء المصرفيون وفق قواعد 2026
تعرض هذه الدراسة التنظيم القانوني للوكالة المصرفية في مصر، مع بيان الفروق بين استقبال طلب الخدمة واعتمادها وتنفيذها، وبين الوكيل المصرفي والبنك والفرع البنكي، ثم توضح شروط التأهيل والإجراءات والمستندات والعقد وحقوق العميل.
الى جانب أهمية ووجوب التمييز بين:
- الوكيل المصرفي والبنك.
- الوكيل المصرفي والوكيل المدني.
- الوكيل المصرفي والفرع البنكي.
- تقديم طلب الخدمة واعتمادها.
- تسليم البطاقة المصرفية وتفعيلها.
- مسؤولية الوكيل ومسؤولية البنك.
- موافقة البنك المركزي والتعاقد مع الوكيل.
كما سنتناول الاجابة على:
- من هو الوكيل المصرفي في مصر؟
- ما الخدمات التي يجوز له تقديمها؟
- ما حدود مسؤوليته ومسؤولية البنك المتعاقد معه؟
ويُفرد في نهاية المقال قسم للنص التنظيمي التفصيلي حتى يستطيع القارئ الرجوع إلى بنوده دون الاكتفاء بالشرح.
ما الوكيل المصرفي في مصر؟
الوكيل المصرفي هو كيان قانوني يتعاقد معه بنك لتقديم خدمة مصرفية أو أكثر من الخدمات التي تسمح بها القواعد المنظمة، وذلك نيابة عن البنك ومن خلال مقره الرئيسي أو أحد فروعه أو منافذه الثابتة أو المتنقلة.
ولا يكفي وصف المنشأة لنفسها بأنها وكيل مصرفي حتى تكتسب هذه الصفة؛ بل يلزم وجود تعاقد مصرفي مستوفٍ للضوابط، والحصول على الموافقات المطلوبة من البنك المركزي، وتحديد الخدمات والمقار التي يجوز تقديمها من خلالها.
أما الوكالة المصرفية فهي عملية تقديم الخدمات المصرفية المحددة في القواعد نيابة عن البنوك من خلال الاستعانة بوكلاء يتم التعاقد معهم.
ومن ثم فإن الوكالة المصرفية ليست مجرد تفويض مدني عادي، بل نشاط يخضع لإطار رقابي مصرفي خاص، يتضمن متطلبات تتعلق بالجهة المؤهلة، والحوكمة، وإدارة المخاطر، والعناية الواجبة، وسرية المعلومات، والرقابة المستمرة.
ما السند التنظيمي للوكالة المصرفية؟
صدر الكتاب الدوري المتضمن القواعد المنظمة للوكلاء المصرفيين بتاريخ 3 نوفمبر 2026، بعد موافقة مجلس إدارة البنك المركزي المصري في جلسته المنعقدة بتاريخ 28 أكتوبر 2026.
وقد استهدف وضع إطار رقابي لتقديم بعض الخدمات المصرفية نيابة عن البنوك، بما يساند استراتيجية الشمول المالي ويتيح وصول الخدمات إلى فئات المجتمع والمناطق التي لا تتوافر بها فروع مصرفية كافية.
وتحيل القواعد، في نطاق تطبيقها، إلى القواعد المنظمة الخاصة بالشمول المالي الصادرة بموجب الكتاب الدوري المؤرخ 17 يوليو 2019 والتعليمات اللاحقة له، وكذلك المذكرة التفسيرية لإجراءات العناية الواجبة والقواعد المنظمة الخاصة بالشمول المالي الصادرة بتاريخ 24 مارس 2021.
ويجب قراءة هذه الإحالات في حدود موضوعها، وعدم افتراض أنها تلغي بقية القواعد المصرفية أو التشريعات ذات الصلة.
ويأتي الإطار التنظيمي في سياق الاختصاصات المقررة للبنك المركزي بموجب قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020.
ويمكن الرجوع إلى شرح قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020 لفهم الإطار التشريعي العام، مع مراعاة أن القواعد الصادرة في نوفمبر 2026 هي المرجع المباشر لتنظيم نشاط الوكلاء المصرفيين.
الفرق بين الوكيل المصرفي والبنك والفرع البنكي
البنك جهة مرخص لها بمزاولة الأعمال المصرفية في الحدود التي يقررها القانون والترخيص الصادر لها.
أما الوكيل المصرفي فهو كيان يتعاقد معه البنك لتقديم خدمات محددة نيابة عنه، ولا يصبح بنكًا لمجرد قيامه بهذه المهمة.
ولهذا حظرت القواعد على الوكيل استخدام كلمة «بنك» في شعاره أو وسائله الدعائية، كما أوجبت أن تكون الخدمات المقدمة من خلاله محددة في عقد الوكالة وفي حدود الأنشطة المسموح بها.
| وجه المقارنة | الوكيل المصرفي | الفرع البنكي |
|---|---|---|
| الصفة | كيان قانوني متعاقد لتقديم خدمات محددة نيابة عن البنك. | وحدة تابعة للبنك وتعمل ضمن هيكله. |
| مصدر الصلاحية | القواعد المنظمة وعقد الوكالة وموافقة البنك المركزي. | القانون والترخيص واللوائح الداخلية للبنك. |
| نطاق الخدمات | الأنشطة المسموح بها والمحددة في العقد. | الخدمات المصرح للبنك بتقديمها من خلال فروعه. |
| المسؤولية | البنك مسؤول نهائيًا عن الاستعانة بالوكيل، مع خضوع الوكيل للضوابط. | البنك مسؤول عن أعمال فرعه والعاملين به. |
ما أهداف تنظيم نشاط الوكلاء المصرفيين؟
تستهدف القواعد إدماج فئات المجتمع التي لا تصل إليها الخدمات المصرفية بسهولة في النظام المالي الرسمي، بما يشمل المواطنين المستبعدين ماليًا والمشروعات متناهية الصغر والصغيرة والمتوسطة.
ويُعد توسيع قنوات تقديم الخدمات خارج شبكة الفروع التقليدية وسيلة للوصول إلى شرائح ومناطق أوسع، مع المحافظة على الإطار الرقابي الذي يحمي العملاء والبنوك.
ولا يقتصر الهدف على زيادة عدد منافذ تقديم الخدمة؛ فالقواعد تضع حدًا أدنى من المعايير التي يتعين على البنوك مراعاتها عند اختيار الوكيل والتعاقد معه ومراقبة أدائه.
ويشمل ذلك تقييم المخاطر، والتحقق من أهلية الوكيل وسمعته وملاءته، وتوفير التدريب للعاملين لديه، وإعداد خطط استمرارية الأعمال، ومتابعة أمن المعلومات، وإدارة الشكاوى والحوادث التشغيلية والسيبرانية.
كما تستهدف القواعد تقليل الاعتماد الكامل على إنشاء فروع جديدة في كل منطقة، بما قد يساعد على تخفيض تكلفة التوسع وتيسير وصول العميل إلى بعض الخدمات.
لكن لا يصح الجزم بأن كل خدمة ستصبح أقل تكلفة أو أن جميع البنوك ستستخدم الوكلاء في جميع المناطق؛ فذلك يتوقف على قرارات كل بنك وموافقات البنك المركزي والخدمات التي يحددها عقد الوكالة.
ما الخدمات المسموح بها للوكيل المصرفي؟
حددت القواعد الأنشطة المسموح بها على سبيل الحصر، فلا يجوز التعامل مع القائمة باعتبارها أمثلة مفتوحة تسمح للوكيل بابتكار خدمات مصرفية أخرى.
ويجب على البنك تحديد الخدمات التي يقدمها كل وكيل وفق دراسة للمخاطر، مع الالتزام بالأنشطة التي تسمح بها القواعد وبنطاق عقد الوكالة.
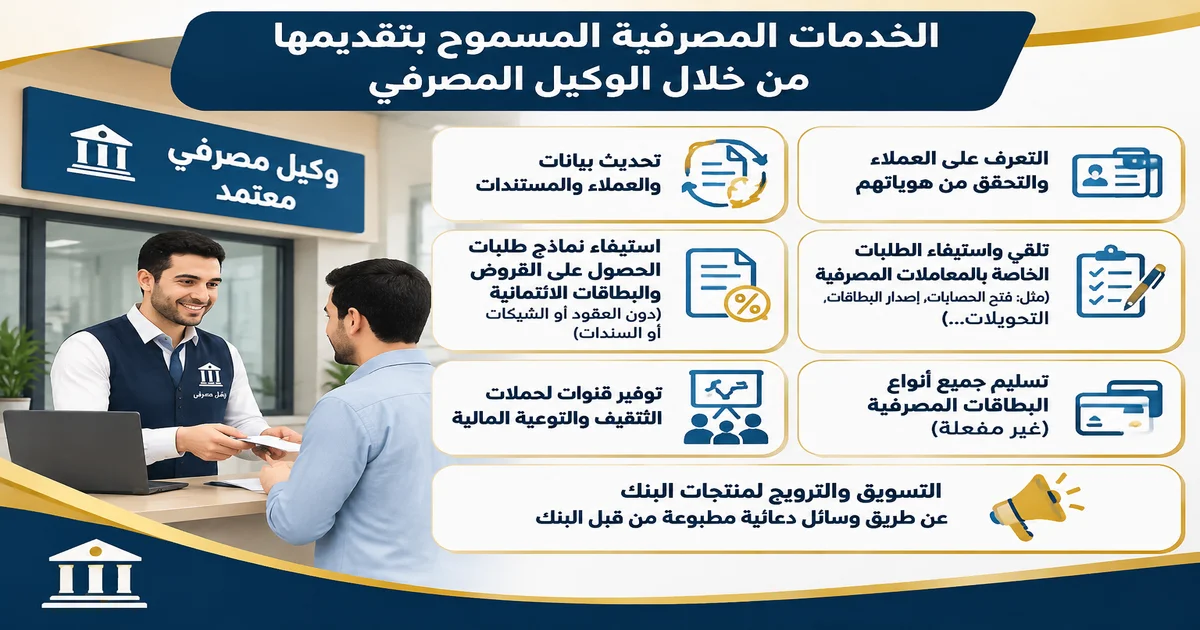
التعرف على العملاء والتحقق من هوياتهم
يجوز للوكيل التعرف على العملاء والتحقق من هوياتهم، وكذلك تحديث البيانات والمعلومات والمستندات، وفق إجراءات العناية الواجبة الصادرة عن وحدة مكافحة غسل الأموال وتمويل الإرهاب.
وهذه المهمة ليست إجراءً شكليًا؛ إذ ترتبط بسلامة التعرف على العميل، ومطابقة البيانات والمستندات، وتطبيق إجراءات البنك، والالتزام بالقواعد التي تحكم مكافحة غسل الأموال وتمويل الإرهاب.
ولا تعني إتاحة هذه المهمة أن الوكيل يستطيع تجاوز إجراءات البنك أو أن يضع من تلقاء نفسه معايير مختلفة للتحقق من الهوية.
التحقق الإلكتروني وتحديث البيانات
أجازت القواعد التعرف على العملاء والتحقق من هوياتهم إلكترونيًا، وتحديث البيانات والمعلومات والمستندات إلكترونيًا من خلال منظومة الهوية المالية الرقمية، وفق الإجراءات والقواعد الصادرة عن الجهات المختصة.
ويظل هذا النشاط مقيدًا بالمنظومة والإجراءات المعتمدة، ولا يجوز تفسيره على أنه ترخيص مفتوح لأي وكيل باستخدام وسائل تحقق إلكترونية غير معتمدة.
تلقي واستيفاء طلبات المعاملات المصرفية
يجوز للوكيل تلقي واستيفاء الطلبات الخاصة بمعاملات مصرفية متعددة، ومن أمثلتها طلبات فتح الحسابات، وتحديث بيانات العملاء، وإصدار البطاقات المصرفية، والتحويلات، وطلبات إصدار الشيكات.
غير أن القواعد توجب إرسال هذه الطلبات إلى الإدارات المختصة بالبنك لاستكمال إجراءاتها، كما توجب على البنك وضع الضوابط الخاصة باستيفاء النماذج.
وهذا التفصيل له أثر عملي مهم: تلقي الطلب لا يساوي بالضرورة الموافقة عليه، واستيفاء النموذج لا يعني أن الحساب قد فُتح أو أن التحويل قد نُفذ أو أن الشيك قد صدر.
يجب على المقالات التوعوية أن توضح هذه المراحل حتى لا يتوقع العميل أن مجرد تقديم الطلب لدى منفذ الوكيل ينتج عنه إتمام المعاملة فورًا.
استيفاء طلبات القروض والبطاقات الائتمانية
يجوز للوكيل استيفاء نماذج طلبات الحصول على القروض والبطاقات الائتمانية من العملاء، لكن القواعد تستبعد العقود والشيكات والسندات من هذا النشاط.
ومن ثم فإن دور الوكيل في هذا المجال هو استيفاء النماذج وإحالتها وفق الإجراءات، وليس منح الائتمان أو توقيع العقود نيابة عن البنك دون سند مستقل يجيزه.
ولا يترتب على تقديم طلب القرض حق مكتسب في الحصول على التمويل؛ فالموافقة تخضع لدراسة البنك وسياساته.
تسليم البطاقات المصرفية
أجازت القواعد تسليم جميع أنواع البطاقات المصرفية بشرط أن تكون غير مفعلة. وهذا الشرط صريح، ويجب عدم إسقاطه عند شرح الخدمة أو الإعلان عنها.
فتسليم البطاقة لا يعني تفعيلها، ولا يخول الوكيل تجاوز ضوابط التفعيل المعمول بها لدى البنك.
التوعية المالية والتسويق
يجوز توفير قنوات لحملات التثقيف والتوعية المالية، كما تسمح القواعد بالتسويق والترويج لمنتجات البنك عن طريق وسائل دعائية مطبوعة من قبل البنك.
ويجب أن تكون المواد دقيقة ومعتمدة، وألا تتحول الحملة إلى تقديم وعود أو ضمانات لا يقرها البنك. كما يجب مراعاة أن النص ربط التسويق بوسائل دعائية مطبوعة من البنك، فلا يصح توسيع نطاقه دون سند.
ما الأنشطة المحظورة أو التي لا يجوز تجاوزها؟
تحديد الأنشطة المسموح بها يضع حدًا لنطاق الوكالة. فلا يجوز للوكيل أن يقدم خدمة مصرفية غير واردة في القواعد أو غير محددة في عقده، ولا يجوز له إحالة التزاماته التعاقدية إلى جهة أخرى، كما يحظر عليه استخدام كلمة «بنك» في شعاره أو وسائله الدعائية.
ويكون التعامل في الخدمات المصرفية مع العميل صاحب الحساب، وليس من خلال وكيل أو مفوض، مع استثناء قنوات التثقيف والتوعية المالية والتسويق والترويج التي تكون متاحة لكافة المواطنين.
| المسألة | الحكم |
|---|---|
| إحالة التزامات الوكيل إلى جهة أخرى | غير جائزة. |
| استخدام كلمة «بنك» في شعار الوكيل أو دعايته | محظور. |
| تسليم بطاقة مفعلة | لا تسمح القواعد بالتسليم إلا إذا كانت غير مفعلة. |
| استيفاء عقود القروض أو الشيكات أو السندات | مستبعد من النشاط المسموح. |
| إجراء معاملة دون الحضور الفعلي للعميل | محظور وفق البند 10-20. |
| تقديم خدمات خارج الأنشطة المسموح بها | غير جائز. |
من الجهات التي يجوز لها العمل كوكلاء مصرفيين؟
لم تقصر القواعد النشاط على نوع واحد من المنشآت، وإنما حددت فئات من الجهات التي يمكن أن تكون مؤهلة، مع اختلاف الشروط بحسب طبيعة كل فئة.
ويجب التمييز بين مجرد انتماء الجهة إلى فئة مؤهلة وبين استكمال الموافقات والإجراءات المطلوبة لمزاولة النشاط بالفعل.
المؤسسات المالية الخاضعة لرقابة البنك المركزي
تجيز القواعد الاستعانة بالمؤسسات المالية الخاضعة لرقابة وإشراف البنك المركزي، بشرط ألا يكون قد صدر بحقها جزاءات أو عقوبات خلال العامين السابقين لبدء سريان الترخيص بمزاولة النشاط، وفق الصياغة الواردة بالقواعد.
المؤسسات المالية غير المصرفية
يمكن الاستعانة بالمؤسسات المالية غير المصرفية الخاضعة لرقابة وإشراف الهيئة العامة للرقابة المالية، بشرط حصول البنك على خطاب من الهيئة يفيد الموافقة على مزاولة الجهة لخدمة الوكالة المصرفية،
فضلًا عن سلامة أدائها والتزامها بمعايير وقواعد ممارسة النشاط المحددة من الهيئة، وألا تكون قد صدرت بحقها جزاءات أو عقوبات خلال عامين.
الوزارات والجهات الحكومية والسفارات والقنصليات
تدخل الوزارات والجهات الحكومية والجهات الأخرى التي تخضع لرقابتها وإشرافها ضمن الجهات التي يمكن الاستعانة بها بعد الحصول على الموافقات اللازمة.
كما تجيز القواعد الاستعانة بالسفارات والقنصليات والجاليات الدبلوماسية لجمهورية مصر العربية بالخارج، بشرط موافقة وزارة الخارجية والتعاون الدولي والمصريين بالخارج وفق التسمية الواردة في النص التنظيمي.
أي جهة أخرى تستوفي الشروط
يجوز لأي جهة أخرى ترغب في مزاولة النشاط أن تتقدم في إطار القواعد، بشرط توافر سجل تجاري ساري وبطاقة ضريبية سارية، وخضوع مالكي الجهة والقائمين على الإدارة العليا لإجراءات العناية الواجبة، والتحقق من عدم تعرضهم للعقوبات الجنائية أو العقوبات المتعلقة بالجرائم المخلة بالشرف أو الأمانة، مع مراعاة الاستثناءات التي نصت عليها القواعد.
ما شروط تأهيل الوكيل المصرفي؟
تضع القواعد شروطًا دنيا يجب أن تتوافر في الوكيل المصرفي، من بينها أن يكون شخصًا اعتباريًا، وألا يكون قد سبق تصنيفه متعثرًا أو أقيمت ضده دعوى إشهار إفلاس، وأن تكون لديه سابقة أعمال في مجاله لا تقل عن عامين
وأن يمتلك بنية تحتية وموارد بشرية مناسبة، وأن تتوافر النزاهة وحسن السمعة والملاءة المالية لدى مديري ومالكي الوكيل.
| الشرط | المقصود به | ما ينبغي التحقق منه |
|---|---|---|
| الشخصية الاعتبارية | أن تكون الجهة ذات شكل قانوني معتبر. | مستندات التأسيس والشكل القانوني. |
| عدم التعثر أو الإفلاس | عدم سبق تصنيفها متعثرة أو إقامة دعوى إشهار إفلاس ضدها. | المستندات والبيانات التي يطلبها البنك. |
| سابقة الأعمال | خبرة لا تقل عن عامين. | ما يثبت النشاط ومدته وطبيعته. |
| البنية التحتية | القدرة التشغيلية والفنية على تقديم الخدمة. | المقرات والأنظمة والتجهيزات وخطط التشغيل. |
| الموارد البشرية | توافر عاملين مؤهلين ومدربين. | الهيكل الوظيفي وخطط التدريب. |
| النزاهة والسمعة والملاءة | سلامة الوضع المالي والمهني للقائمين على الجهة. | المستندات والفحوص التي يجريها البنك. |
ولا ينبغي قراءة هذه الشروط بمعزل عن دراسة البنك للجهة. فوجود سجل تجاري أو مرور عامين على النشاط لا يثبت وحده صلاحية المنشأة؛ إذ يتعين على البنك إجراء الدراسة النافية للجهالة وتقييم المخاطر والتحقق من كفاءة الموارد والبنية التحتية والقدرة على تقديم الخدمات وفق المتطلبات المصرفية.
ويورد النص الرسمي استثناءً خاصًا بالوزارات والجهات الحكومية والسفارات والقنصليات والبعثات الدبلوماسية المصرية بالخارج من بعض متطلبات البند 6-1، ولذلك يجب عدم تعميم شروط الأشخاص الاعتبارية التجارية على الجهات المستثناة.
ما مسؤوليات الوكيل المصرفي؟
تبدأ مسؤولية الوكيل بالالتزام الدقيق بنطاق عقد الوكالة وبالأنشطة المسموح بها. ولا يجوز له إحالة التزاماته التعاقدية إلى آخرين، ويظل مسؤولًا عن تنفيذ ما تعهد به في العقد.
كما يحظر عليه استخدام وصف «بنك»، ويتعين عليه الالتزام بضوابط التعامل مع العميل صاحب الحساب وبقواعد تسليم البطاقات غير المفعلة.
ويلتزم الوكيل بموافاة البنك بالتقارير الخاصة بمتطلبات مكافحة غسل الأموال وتمويل الإرهاب، وإبلاغ البنوك بالحوادث السيبرانية وحوادث أمن المعلومات والتشغيل والاحتيال وفق الإطار الزمني المحدد.
كما يجب عليه إخطار البنك عند إغلاق أي منفذ لتقديم الخدمة بصورة دائمة أو مؤقتة، حتى يتمكن البنك من إزالة اللافتات والملصقات واستلام المستندات المتعلقة بالعمليات المنفذة حتى تاريخ التوقف.
ما مسؤولية البنك عن الوكيل المصرفي؟
تقرر القواعد أن المسؤولية النهائية الكاملة عن الاستعانة بالوكيل المصرفي تقع على عاتق البنك صاحب عقد الوكالة.
وهذه قاعدة محورية؛ فاستعانة البنك بجهة خارجية لا تعفيه من مسؤولياته التنظيمية والرقابية تجاه نشاط الوكالة المصرفية، ولا تنقل المسؤولية النهائية إلى الوكيل وحده.
يتعين على البنك وضع سياسة للوكالة المصرفية واعتمادها من مجلس الإدارة، تتضمن معايير اختيار الوكلاء وتقييم المخاطر ومستوى المخاطر المقبولة، ونظام الرقابة المستمر، وآليات حل المشكلات التقنية، وإجراءات إنهاء العقود، وخطط الطوارئ واستمرارية الأعمال، وإدارة تعارض المصالح عند وجوده.
كما يجب مراقبة الوكلاء، وإدراج التفتيش عليهم ضمن خطة التفتيش الداخلي السنوية، ووضع إجراءات للتحقق دوريًا من التزامهم.
حماية بيانات العملاء
توجب القواعد على البنك متابعة عمليات الوكالة والتأكد من الحفاظ على سرية بيانات العملاء، وضمان حماية البيانات والمعلومات وفق سياسات وإجراءات أمن المعلومات الخاصة بالبنك والمتطلبات التشريعية والتنظيمية ذات الصلة.
ولا يقتصر الالتزام على وضع بند تعاقدي؛ بل يجب أن يقترن بتدابير تشغيلية وفنية وإدارية تضمن حفظ المستندات ونقلها وتأمينها.
التدريب ومكافحة غسل الأموال
يلتزم البنك بالتأكد من حصول موظفي الوكلاء على التدريب اللازم قبل مزاولة النشاط. ويجب أن يشمل التدريب برامج وإجراءات مكافحة غسل الأموال وتمويل الإرهاب، والخدمات والمنتجات المصرفية المقدمة من خلال الوكلاء، وقواعد ميثاق سلوك العمل وحماية حقوق العملاء المالية، بما في ذلك التعامل مع الشكاوى.
نشر قائمة الوكلاء
يتعين على البنك إعداد ونشر قائمة بالوكلاء المصرفيين التابعين له والخدمات والمنتجات المقدمة من خلالهم على موقعه الإلكتروني وفي تقريره السنوي، مع تحديث القائمة فور حدوث أي تعديل، وتوفير آلية يستطيع العملاء من خلالها التأكد من تبعية الوكيل للبنك.
كيف يحصل البنك على موافقة البنك المركزي؟
لا يجوز التعامل مع الوكالة المصرفية باعتبارها نشاطًا يبدأ بمجرد اتفاق البنك والمنشأة. فالقواعد تشترط موافقة البنك المركزي قبل التعاقد مع الوكيل المصرفي، كما تشترط الحصول على الموافقة عند التجديد أو تعديل البنود التي تتطلب ذلك.
وتوجد مستندات عامة تتعلق بسياسة البنك وقدرته على إدارة النشاط، ومستندات أخرى خاصة بكل وكيل يراد التعاقد معه.
المستندات العامة
- السياسة الداخلية المعتمدة من مجلس إدارة البنك بشأن نشاط الوكالة المصرفية.
- ما يفيد توافر البنية التحتية اللازمة للتعامل مع الوكلاء.
- تقييم مخاطر العمليات المزمع تنفيذها وموافقة قطاعي الالتزام والمخاطر بالبنك.
- خطة مبدئية للتوسع الجغرافي من خلال الوكلاء في أقاليم مصر والمناطق النائية.
- خطة استمرارية الأعمال والطوارئ.
- نموذج تقييم الوكلاء المصرفيين للتحقق من الكفاءة والهياكل الإدارية ومصادر التمويل.
المستندات الخاصة بالوكيل الجديد
تشمل المستندات اسم الوكيل التجاري وشكله القانوني وطبيعة نشاطه ومقره وعنوانه وأرقام هواتفه، ومستخرجًا حديثًا من السجل التجاري، والبطاقة الضريبية أو رخصة مزاولة النشاط أو النظام الأساسي المعتمد بحسب الأحوال، وشهادة ضريبية حديثة.
كما تشمل بيانات صاحب المنشأة والقائمين على الإدارة وجنسياتهم ومستندات تحقيق الشخصية، وصحيفة الحالة الجنائية، وما يفيد الملاءة المالية، والسير الذاتية لأعضاء مجلس الإدارة والإدارة التنفيذية
وبيانات أصحاب الحصص المسيطرة والمستفيدين النهائيين، ونسخة عقد الوكالة، والتعهد بتحديث البيانات، وتقرير الاستعلام الائتماني، وقائمة الخدمات والنطاق الجغرافي وساعات العمل، وأي مستندات أخرى يطلبها البنك المركزي.
وبالنسبة للوزارات والجهات الحكومية والسفارات والقنصليات والجاليات الدبلوماسية المصرية بالخارج، يتم استيفاء المستندات وفق طبيعة الجهة ودراسة كل حالة على حدة.
وتعتبر الموافقة على التعاقد مع الوكيل لاغية إذا لم يزاول الوكيل أعماله خلال ستة أشهر من تاريخ صدورها.
كما يجب الحصول على الموافقة المسبقة على التعديلات التي تتطلب ذلك، وإخطار البنك المركزي قبل إنهاء التعاقد بشهر على الأقل مع تحديد الأسباب.
ما شروط عقد الوكالة المصرفية؟
يجب ألا تزيد مدة العقد على ثلاث سنوات، ويجوز تجديده لفترات مماثلة بعد إخطار البنك المركزي قبل انتهاء العقد بثلاثة أشهر على الأقل.
ويجب أن يحدد العقد دور البنك والوكيل وحقوقهما والتزاماتهما ومسؤولياتهما، والأنشطة المسموح بها، والالتزام بالقوانين والتعليمات وإجراءات العناية الواجبة، وتأمين المنافذ والشروط الجزائية والتعويض وآليات حل النزاعات.
كما يجب أن يتضمن ضوابط الرقابة الداخلية والمستندات، وحق البنك في الاطلاع والتفتيش وطلب التقارير، وحق البنك المركزي في الاطلاع والرقابة والتفتيش، والمقرات المعتمدة لتقديم الخدمات، والتزام الوكيل بسرية بيانات العملاء وحفظ الوثائق ونقلها إلى البنك بحد أقصى ثلاثين يوم عمل
وآلية استقبال الشكاوى، والمصروفات والعمولات، وأيام وساعات العمل، واللافتات التعريفية، وشروط إنهاء العقد وتسوية الالتزامات.
حقوق العميل عند التعامل مع الوكيل
تتضمن القواعد ضمانات مهمة للعميل، منها بقاء المسؤولية النهائية عن الاستعانة بالوكيل على عاتق البنك، وإعداد قائمة بالشروط والأحكام والمخاطر والإرشادات ومسؤوليات العميل، والحصول على موافقة العميل عليها عند بدء تقديم الخدمة.
كما يجب تحديد المصروفات والعمولات وإخطار العميل بها بوضوح قبل استخدام الخدمة، وتوفير آلية واضحة لاستقبال الشكاوى وإحالتها إلى البنك.
قبل تسليم أي مستند أو بيانات شخصية، ينبغي للعميل التأكد من اسم الوكيل ومقره والخدمات التي يحق له تقديمها من خلال القنوات الرسمية للبنك.
وإذا تعذر التحقق من اسم الجهة أو ظهر اختلاف بين بياناتها والبيانات المنشورة لدى البنك، فمن الأفضل عدم تسليم المستندات حتى الحصول على تأكيد رسمي.
ولا يكفي وجود شعار بنك أو ملصق دعائي لإثبات اعتماد المنشأة.
الفرق بين الوكالة المصرفية والوكالة المدنية
الوكالة المدنية في أصلها علاقة قانونية ينيب بمقتضاها شخص غيره في عمل قانوني، وتخضع لأحكام القانون المدني وشروط الوكالة وحدودها.
أما الوكالة المصرفية فهي نشاط منظم لتقديم خدمات مصرفية محددة نيابة عن البنوك، وتخضع إلى جانب المبادئ العامة ذات الصلة لقواعد البنك المركزي وشروط الموافقة والرقابة والعناية الواجبة وحماية العملاء.
ولا يصح نقل أحكام الوكالة المدنية إلى الوكالة المصرفية دون مراعاة خصوصية التنظيم المصرفي.
| وجه المقارنة | الوكالة المدنية | الوكالة المصرفية |
|---|---|---|
| المصدر | القواعد العامة للوكالة في القانون المدني. | القواعد المصرفية الخاصة وعقد الوكالة والتشريعات ذات الصلة. |
| الغرض | إنابة الوكيل في عمل قانوني لحساب الموكل. | تقديم خدمات مصرفية محددة نيابة عن البنك. |
| الجهة الوكيلة | وفق شروط الوكالة المدنية. | كيان قانوني يستوفي شروط القواعد المنظمة. |
| الرقابة | وفق القواعد العامة والجهات المختصة بحسب النشاط. | رقابة البنك وإشراف البنك المركزي وفق القواعد. |
المخاطر القانونية المحتملة
قد تنشأ المخاطر من تجاوز الوكيل حدود الخدمات المسموح بها، أو استخدام اسم البنك بطريقة توهم الجمهور بأنه بنك مستقل، أو التعامل مع شخص غير صاحب الحساب، أو تسليم بطاقة مفعلة بالمخالفة للضوابط، أو عدم حماية بيانات العملاء، أو عدم الإبلاغ عن الحوادث، أو فرض رسوم غير منصوص عليها، أو عدم الالتزام بإجراءات العناية الواجبة.
وقد تنشأ مخاطر على البنك إذا لم يضع سياسة معتمدة أو لم يقيّم مخاطر الاستعانة بالوكيل أو لم يتابع نشاطه أو لم يتحقق من تدريب العاملين لديه أو لم ينشر قائمة الوكلاء.
كما أن عدم وجود خطة طوارئ أو خطة لاستمرارية الأعمال قد يؤدي إلى تعطل الخدمة أو صعوبة استعادة المستندات والبيانات عند توقف منفذ الوكيل.
وتختلف الآثار القانونية بحسب طبيعة المخالفة والجهة المسؤولة والوقائع والمستندات والعقد والقواعد المنطبقة؛ فلا يصح الجزم بعقوبة معينة دون تحديد سندها القانوني.
أمثلة تطبيقية
طلب فتح حساب
إذا توجه عميل إلى منفذ وكيل لتقديم طلب فتح حساب، فيجوز للوكيل تلقي الطلب واستيفاء البيانات والمستندات وفق الإجراءات المعتمدة، ثم إرساله إلى الإدارة المختصة بالبنك.
ولا يعني ذلك أن الحساب أصبح مفتوحًا بمجرد تسليم النموذج.
تسليم بطاقة
إذا تسلم العميل بطاقة من منفذ الوكيل، فيجب أن تكون غير مفعلة.
ولا يجوز تفسير التسليم على أنه تفعيل، وينبغي اتباع وسيلة التفعيل التي يحددها البنك وعدم مشاركة الرقم السري أو بيانات الأمان مع موظفي المنفذ.
طلب قرض
يمكن للوكيل استيفاء نموذج طلب القرض، لكن ذلك لا يساوي الموافقة الائتمانية ولا يجيز له إبرام عقد القرض أو التعامل بالشيكات والسندات ضمن هذا النشاط.
عمولة إضافية
إذا طلب الوكيل عمولة غير موضحة للعميل أو تجاوزت المنصوص عليه في العقد، فعلى العميل طلب بيان الرسوم وتقديم شكوى للبنك والاحتفاظ بما يثبت الواقعة من إيصالات أو رسائل أو مستندات.
إغلاق منفذ
إذا قرر الوكيل إغلاق منفذ بصورة دائمة أو مؤقتة، وجب إخطار البنك بمجرد اتخاذ القرار، واتخاذ إجراءات إزالة اللافتات والملصقات واستلام المستندات المتعلقة بالعمليات حتى تاريخ التوقف.
متى تحتاج إلى محامٍ؟
قد تستلزم المسألة مراجعة قانونية متخصصة عند إعداد عقد الوكالة المصرفية، أو فحص مدى توافق نشاط منشأة مع شروط التأهيل، أو مراجعة المستندات المقدمة للبنك المركزي، أو صياغة بنود حماية البيانات والتعويض وإنهاء التعاقد، أو التعامل مع نزاع بشأن رسوم أو بيانات أو تجاوز الوكيل حدود صلاحياته.
ويحتاج البنك إلى مراجعة قانونية قبل التعاقد لتحديد نطاق الخدمات والمسؤوليات وآليات الرقابة والتعويض وحل النزاعات، وللتأكد من أن العقد لا يمنح الوكيل سلطات تتجاوز القواعد.
وقد تحتاج المنشأة الراغبة في أن تكون وكيلًا إلى فحص شكلها القانوني ومستنداتها وملاءتها والتزاماتها التشغيلية.
أما العميل فقد يحتاج إلى استشارة عند وقوع ضرر أو إفشاء بيانات أو تحصيل مبالغ غير معلنة أو رفض معالجة شكوى. ولا يغني هذا المقال عن فحص العقد والمستندات والوقائع الفعلية.
الأسئلة الشائعة عن خدمات الوكلاء المصرفيون قانونا
ما المقصود بالوكيل المصرفي؟
هو كيان قانوني يتعاقد معه بنك لتقديم خدمة مصرفية أو أكثر من الخدمات المسموح بها نيابة عنه، وبعد استيفاء الموافقات المطلوبة.
هل يستطيع أي محل تجاري أن يصبح وكيلًا مصرفيًا؟
لا يكفي أن يكون المكان محلًا تجاريًا؛ يجب أن تكون الجهة من الفئات المؤهلة وأن تستوفي الشروط والمستندات، وأن يتم التعاقد معها والحصول على موافقة البنك المركزي.
هل يجوز للوكيل فتح حساب بنكي؟
تسمح القواعد له بتلقي واستيفاء طلبات فتح الحسابات وإرسالها إلى الإدارات المختصة بالبنك لاستكمال الإجراءات، ولا يعني ذلك أنه يملك وحده اعتماد فتح الحساب.
هل يجوز للوكيل منح القروض؟
النشاط المسموح به هو استيفاء نماذج طلبات القروض والبطاقات الائتمانية، دون العقود أو الشيكات أو السندات. ولا تمنحه القواعد سلطة مستقلة للموافقة على القروض.
هل يجوز تسليم بطاقة مفعلة؟
لا؛ اشترطت القواعد أن تكون جميع البطاقات التي يسلمها الوكيل غير مفعلة.
هل يتحمل البنك مسؤولية الوكيل؟
تقرر القواعد أن المسؤولية النهائية الكاملة عن الاستعانة بالوكيل المصرفي تقع على عاتق البنك صاحب عقد الوكالة.
هل يجوز استخدام كلمة بنك في إعلانات الوكيل؟
لا، تحظر القواعد استخدام كلمة «بنك» في شعار الوكيل أو أي من وسائله الدعائية.
هل يجوز تنفيذ معاملة دون حضور العميل؟
لا يجوز إجراء المعاملات نيابة عن العميل دون تواجده الفعلي والتحقق من هويته والاطلاع على مستند إثبات الشخصية الساري.
ما مدة عقد الوكالة المصرفية؟
لا تزيد مدة العقد على ثلاث سنوات، ويجوز تجديده لفترات مماثلة بعد إخطار البنك المركزي قبل انتهاء العقد بثلاثة أشهر على الأقل.
هل يلزم الحصول على موافقة البنك المركزي قبل التعاقد؟
نعم، تشترط القواعد الحصول على موافقة البنك المركزي قبل التعاقد مع الوكيل المصرفي.
ماذا يحدث إذا لم يبدأ الوكيل العمل خلال ستة أشهر؟
تعتبر موافقة البنك المركزي على التعاقد لاغية إذا لم يزاول الوكيل أعماله خلال ستة أشهر من تاريخ صدورها.
كيف يعرف العميل أن الوكيل معتمد؟
يرجع إلى قائمة الوكلاء التي ينشرها البنك على موقعه الإلكتروني، وإلى آلية التحقق التي يوفرها البنك.
هل يحق للوكيل فرض عمولات من تلقاء نفسه؟
لا يجوز فرض عمولات تتجاوز المنصوص عليها في العقد، ويجب إخطار العميل بشروط الخدمة ومصاريفها قبل الاستعمال.
هل تظل بيانات العميل لدى الوكيل بعد انتهاء العقد؟
توجب القواعد الحفاظ على سرية البيانات، وتنظم حفظ الوثائق ونقلها إلى البنك، ويجب أن يتضمن العقد آليات واضحة لتسليم المستندات وحماية البيانات عند انتهاء العلاقة.
النص التنظيمي الكامل للقواعد المنظمة للوكلاء المصرفيين
فيما يلي النص التفصيلي للقواعد وفق المستند المرفق، مع مراعاة الرجوع إلى النسخة الرسمية للبنك المركزي عند الاقتباس القانوني.
1- المقدمة
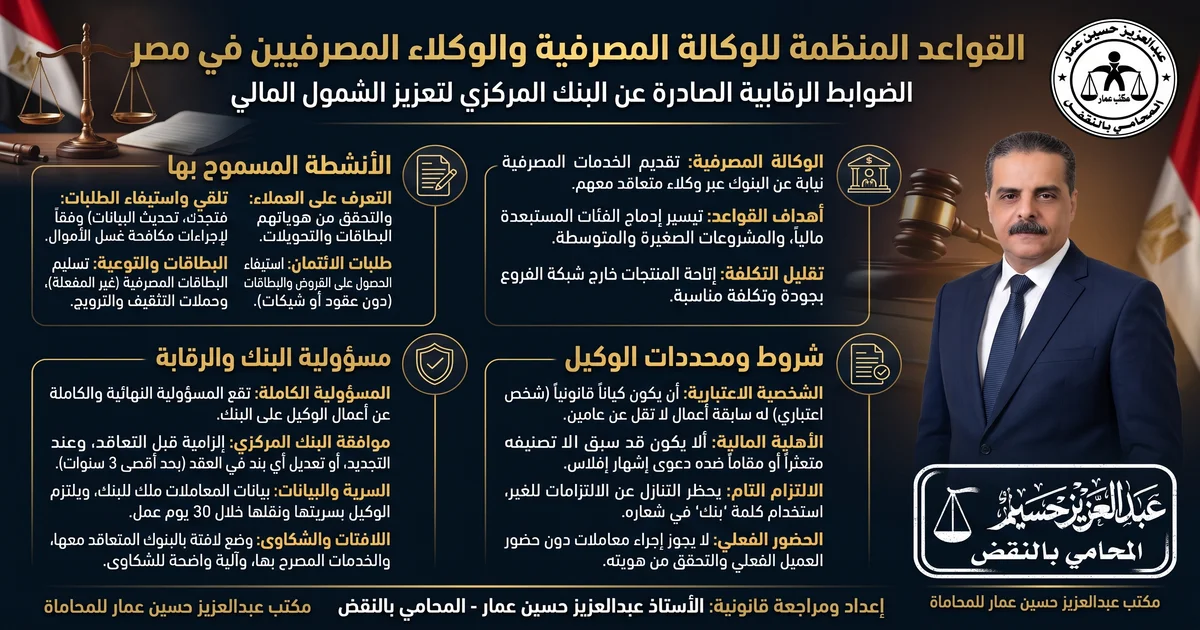
تهدف هذه القواعد إلى تيسير إدماج كافة فئات المجتمع، بما فيها المواطنين من الفئات المستبعدة ماليًا، وكذلك المشروعات متناهية الصغر والصغيرة والمتوسطة، بالنظام المالي الرسمي، مما يسهم في تعزيز الشمول المالي.
وبالإضافة إلى إرساء إطار رقابي لإحكام الرقابة على الوكلاء المصرفيين، بما يشمل الحد الأدنى من المعايير والمحددات التي يتعين على البنوك الالتزام بها لدى التعامل مع الوكلاء المصرفيين لتقديم خدماتهم بشكل فعال وآمن وبتكلفة معقولة.
وأخيرًا، تهدف هذه التعليمات إلى تخفيض التكلفة الناتجة عن عملية توسع البنوك في إنشاء شبكات الفروع، مما ينعكس على تخفيض التكلفة على العملاء بشكل عام.
هذا، وتعد هذه القواعد ضمن الإجراءات التي يتخذها البنك المركزي لتهيئة البيئة الرقابية وخلق بيئة مواتية لتعزيز الشمول المالي؛ بهدف إتاحة المنتجات والخدمات المصرفية خارج نطاق شبكة فروع البنوك بجودة وبتكلفة مناسبة، للوصول إلى كافة فئات المجتمع، وخاصة الفئات المهمشة والمستبعدة ماليًا.
2- التعريفات
2-1- الوكالة المصرفية: عملية تقديم الخدمات المصرفية الموضحة بهذه القواعد نيابة عن البنوك من خلال الاستعانة بوكلاء يتم التعاقد معهم.
2-2- الوكلاء المصرفيون: كيان قانوني يتم التعاقد معه لتقديم خدمة أو أكثر من الخدمات المصرفية الواردة بهذه القواعد، من خلال مركزه الرئيسي أو أحد فروعه أو منافذه الثابتة أو المتنقلة، وذلك بموجب عقود قانونية معتمدة من الإدارة القانونية بالبنك وملزمة لكلا الطرفين
وبعد حصول البنوك على الموافقات اللازمة من البنك المركزي، على أن تتضمن تلك العقود المعايير المنصوص عليها بهذه التعليمات كحد أدنى.
3- نطاق التطبيق
تسري هذه القواعد على جميع البنوك العاملة في جمهورية مصر العربية، بما في ذلك فروع البنوك الأجنبية، وأي وكيل مصرفي يتم التعاقد معه من خلال البنوك.
ويُستبدل لفظ «مقدم الخدمة» في القواعد التالية بلفظ «الوكيل المصرفي»:
3-1- القواعد المنظمة الخاصة بالشمول المالي الصادرة من البنك المركزي بموجب الكتاب الدوري بتاريخ 17 يوليو 2019، والتعليمات اللاحقة له.
3-2- المذكرة التفسيرية لإجراءات العناية الواجبة والقواعد المنظمة الخاصة بالشمول المالي الصادرة من البنك المركزي بتاريخ 24 مارس 2021.
4- الأنشطة المسموح بها
يقتصر عمل الوكلاء المصرفيين على الأنشطة التالية:
4-1- التعرف على العملاء والتحقق من هوياتهم، وكذا تحديث البيانات والمعلومات والمستندات، وذلك وفقًا لكافة إجراءات العناية الواجبة الصادرة عن وحدة مكافحة غسل الأموال وتمويل الإرهاب.
4-2- التعرف على العملاء والتحقق من هوياتهم إلكترونيًا، وكذا تحديث البيانات والمعلومات والمستندات إلكترونيًا من خلال منظومة الهوية المالية الرقمية، وذلك وفقًا لإجراءات التعرف على عملاء البنوك والتحقق من هوياتهم إلكترونيًا الصادرة عن وحدة مكافحة غسل الأموال وتمويل الإرهاب
وكذا القواعد المنظمة لخدمات منظومة الهوية المالية الرقمية للتعرف على عملاء البنوك والتحقق من هوياتهم إلكترونيًا الصادرة عن البنك المركزي المصري.
4-3- تلقي واستيفاء الطلبات الخاصة بالمعاملات المصرفية المختلفة (على سبيل المثال: فتح الحسابات، تحديث بيانات العملاء، إصدار البطاقات المصرفية، التحويلات، طلبات إصدار الشيكات… إلخ)، وإرسالها للإدارات المختصة بالبنك لاستكمال إجراءاتها، على أن يضع البنك ضوابط استيفاء تلك النماذج.
4-4- استيفاء نماذج طلبات الحصول على القروض والبطاقات الائتمانية من العملاء (غير متضمنة العقود أو الشيكات أو السندات).
4-5- تسليم جميع أنواع البطاقات المصرفية، شريطة أن تكون غير مفعلة.
4-6- توفير قنوات لحملات التثقيف والتوعية المالية.
4-7- التسويق والترويج لمنتجات البنك عن طريق وسائل دعائية مطبوعة من قبل البنك.
5- الكيانات المؤهلة لممارسة نشاط الوكلاء المصرفيين
5-1- المؤسسات المالية الخاضعة لرقابة وإشراف البنك المركزي، على ألا يكون قد صدر بحقها أي جزاءات أو عقوبات خلال عامين قبل بدء سريان الترخيص بمزاولة النشاط.
5-2- المؤسسات المالية غير المصرفية الخاضعة لرقابة وإشراف الهيئة العامة للرقابة المالية، شريطة حصول البنك على خطاب من الهيئة يفيد الموافقة على مزاولة تلك الجهات لخدمة الوكالة المصرفية،
فضلًا عن سلامة أدائها والتزامها بمعايير وقواعد ممارسة النشاط المحددة من قبل الهيئة، على ألا يكون قد صدر بحقها جزاءات أو عقوبات خلال عامين.
5-3- الوزارات والجهات الحكومية، وأي جهات أخرى تخضع لرقابتهم وإشرافهم، وذلك بعد الحصول على موافقة تلك الوزارات والجهات الحكومية.
5-4- السفارات والقنصليات والجاليات الدبلوماسية لجمهورية مصر العربية بالخارج، شريطة حصول البنك على موافقة وزارة الخارجية والتعاون الدولي والمصريين بالخارج.
5-5- أي جهة أخرى ترغب في مزاولة نشاط الوكالة المصرفية، شريطة الالتزام بمحددات هذه القواعد، على أن يتوافر ما يلي:
5-5-1- أن يكون للجهة سجل تجاري ساري وبطاقة ضريبية سارية.
5-5-2- قيام البنك بإخضاع مالكي الجهة والقائمين على الإدارة العليا بها لإجراءات العناية الواجبة بعملاء البنوك، وجمع أية معلومات يرى ضرورة الحصول عليها بشأنهم.
5-5-3- قيام البنك بالتحقق من عدم تعرض أي من مالكي الجهة والقائمين على إدارتها لعقوبات جنائية أو عقوبات على جرائم مخلة بالشرف أو الأمانة.
6- محددات يتعين على الوكيل المصرفي الالتزام بها لدى مزاولة أنشطة الوكالة المصرفية
6-1- يتعين أن يتوافر لدى الوكيل المصرفي ما يلي كحد أدنى:
6-1-1- أن يكون شخصًا اعتباريًا.
6-1-2- ألا يكون قد سبق تصنيفه متعثرًا أو مقامًا ضده دعوى إشهار إفلاس.
6-1-3- أن يكون لديه سابقة أعمال في مجاله لمدة لا تقل عن عامين.
6-1-4- أن يمتلك البنية التحتية والموارد البشرية المناسبة ليتسنى له توفير الخدمات بالقدر الكافي من الكفاءة.
6-1-5- النزاهة وحسن السمعة والملاءة المالية لمديري ومالكي الوكيل المصرفي.
استثناء وارد في النسخة الرسمية: يستثنى مما سبق الوزارات والجهات الحكومية والسفارات والقنصليات والبعثات الدبلوماسية لجمهورية مصر العربية بالخارج.
6-2- مسؤوليات الوكيل المصرفي:
6-2-1- لا يجوز للوكيل المصرفي إحالة التزاماته التعاقدية الناتجة عن نشاط الوكالة المصرفية إلى آخرين، ويقع على عاتقه مسؤولية الالتزام التام بشروط عقود الوكالة المصرفية المبرمة.
6-2-2- ألا يقتصر نشاط الوكيل المصرفي على تقديم خدمات الوكالة المصرفية فقط.
6-2-3- يُحظر على الوكيل استخدام كلمة «بنك» في شعاره أو أية وسائل دعائية له.
6-2-4- يقتصر التعامل مع الوكلاء المصرفيين على العميل صاحب الحساب، وليس من خلال وكيل أو مفوض، فيما عدا توفير قنوات لحملات التثقيف والتوعية المالية والتسويق والترويج لمنتجات البنك، فتكون لكافة المواطنين.
6-2-5- التزام الوكيل بموافاة البنك بجميع التقارير الخاصة بمتطلبات مكافحة غسل الأموال وتمويل الإرهاب.
6-2-6- على الوكيل إخطار البنك بإغلاق أي منفذ لتقديم الخدمة بصورة دائمة أو مؤقتة بمجرد اتخاذ القرار بالغلق، على أن يتأكد البنك من إزالة كافة اللافتات والملصقات المتعلقة بالتعاقد معه، والتحقق من استلام كافة المستندات المتعلقة بالعمليات التي تم إجراؤها حتى تاريخ التوقف.
7- محددات يتعين على البنك الالتزام بها
7-1- وضع سياسة للوكالة المصرفية واعتمادها من مجلس الإدارة، على أن تشمل معايير اختيار الوكلاء وتقييم المخاطر ومستوى المخاطر المقبولة، ونظام رقابة مستمر وفعال، وقنوات حل المشكلات التقنية، وإجراءات إنهاء العقود، وخطط الطوارئ واستمرارية الأعمال، وإدارة تعارض المصالح إن وجدت.
7-2- تضمين تقييم مخاطر الاستعانة بالوكيل المصرفي والمخاطر المحتملة المرتبطة به في تقييم مخاطر غسل الأموال وتمويل الإرهاب وتمويل أسلحة الدمار الشامل التي يواجهها البنك.
7-3- التأكد من التزام الوكيل المصرفي بتطبيق إجراءات التعرف على العملاء والتحقق من هوياتهم وإجراءات التحديث التي يلتزم بها البنك.
7-4- تحديد الخدمات التي يمكن أن يقدمها كل وكيل وفقًا لدراسة معدة في هذا الشأن، شاملة تقييم المخاطر المصاحبة لذلك، مع الالتزام التام بالأنشطة المسموح بها.
7-5- الحصول على موافقة البنك المركزي المصري قبل التعاقد مع الوكيل المصرفي وعند تجديده أو تعديل أي من البنود الواردة فيه، على أن يتم إعداد سجل بالوكلاء المصرفيين المعتمدين طرف البنك المركزي.
7-6- متابعة عمليات الوكالة المصرفية والتأكد من الحفاظ على سرية بيانات العملاء، وضمان حماية البيانات والمعلومات وفق سياسات وإجراءات أمن المعلومات والمتطلبات التشريعية والتنظيمية ذات الصلة.
7-7- مراقبة جميع الوكلاء لضمان تقييم ومعالجة المخاطر النظامية، مثل التطبيق غير الصحيح للخدمات أو خرق أي من شروط التعاقد.
7-8- تقع المسؤولية النهائية الكاملة عن الاستعانة بالوكيل المصرفي على عاتق البنك، ويكون البنك صاحب عقد الوكالة مسؤولًا مسؤولية كاملة عن تنفيذ هذه التعليمات، وكذلك القواعد والإجراءات الصادرة في شأن مكافحة غسل الأموال وتمويل الإرهاب
كما يتحمل المسؤولية عن جميع ما يصدر من وكلائه الذين تم التعاقد معهم لتقديم الخدمات المصرفية.
7-9- التأكد من توافر نظم وإجراءات ولوائح وسياسات داخلية لدى الوكيل المصرفي تضمن مستويات مرتفعة من الكفاءة والنزاهة لدى تعيين العاملين لديه.
7-10- إدراج التفتيش على الوكلاء المصرفيين ضمن خطة التفتيش الداخلي السنوية للبنك.
7-11- وضع إجراءات مناسبة للتحقق بشكل دوري من التزام الوكيل المصرفي بكافة مسؤولياته المنصوص عليها في التعاقد لتفادي وجود مخالفات جوهرية أو متكررة.
7-12- إعداد ونشر قائمة بالوكلاء المصرفيين والخدمات والمنتجات المقدمة منهم على الموقع الإلكتروني وفي التقرير السنوي، وتحديثها فور أي تعديل، مع توفير آلية للتحقق من تبعية الوكلاء للبنك.
7-13- إعداد قائمة الشروط والأحكام لتقديم الخدمة من خلال الوكيل، تتضمن المخاطر والإرشادات ومسؤوليات العميل، والحصول على موافقة العميل عليها عند بدء تقديم الخدمة.
7-14- التأكد من حصول موظفي الوكلاء على التدريب اللازم قبل مزاولة النشاط، ويشمل برامج مكافحة غسل الأموال وتمويل الإرهاب، والخدمات والمنتجات المصرفية، وقواعد سلوك العمل وحماية حقوق العملاء والتعامل مع الشكاوى.
8- موافقة البنك المركزي
8-1- في حالة رغبة البنك الاستعانة بالوكلاء المصرفيين، يتعين موافاة البنك المركزي بالسياسة الداخلية المعتمدة، وما يفيد توافر البنية التحتية، وتقييم مخاطر العمليات وموافقة قطاعي الالتزام والمخاطر، وخطة التوسع الجغرافي، وخطة استمرارية الأعمال والطوارئ، ونموذج تقييم الوكلاء المصرفيين.
8-2- لدى كل تعاقد جديد مع وكيل مصرفي، يجب التقدم بطلب للحصول على موافقة كتابية من البنك المركزي، مع تقديم إقرار عدم تعارض المصالح، واسم الوكيل وشكله القانوني وطبيعة نشاطه ومقره وعناوينه
ومستخرج السجل التجاري الحديث، والبطاقة الضريبية أو رخصة مزاولة النشاط أو النظام الأساسي بحسب الأحوال، وبيانات صاحب المنشأة والقائمين على الإدارة ومستندات تحقيق الشخصية، وصحيفة الحالة الجنائية، وما يفيد الملاءة المالية، والسير الذاتية
وبيانات المساهمين أو أصحاب الحصص المسيطرة والمستفيدين النهائيين، ونسخة عقد الوكالة، والتعهد بتحديث البيانات، وتقرير الاستعلام الائتماني، وقائمة الخدمات، والنطاق الجغرافي وساعات العمل، ومستندات أسباب إنهاء أي تعاقد سابق، وأي مستندات أخرى يطلبها البنك المركزي.
8-3- تعتبر موافقة البنك المركزي على التعاقد مع وكيل لاغية في حالة عدم مزاولة الوكيل أعماله خلال ستة أشهر من تاريخ صدور الموافقة.
8-4- يجب الحصول على موافقة مسبقة من البنك المركزي على أي تعديل في أي بند من البنود السابقة، كما يجب إخطار البنك المركزي مسبقًا بمدة لا تقل عن شهر قبل إنهاء التعاقد مع الوكيل المصرفي، مع تحديد الأسباب.
9- إعداد التقارير
يجب على كل بنك تقديم تقرير ربع سنوي لقطاع الشمول المالي بالبنك المركزي، يتضمن العدد الإجمالي للوكلاء وتوزيعهم الجغرافي، وعدد المعاملات التي نفذها كل وكيل حسب المنتج أو الخدمة والتوزيع الجغرافي والنوع والشرائح العمرية
وإجمالي الشكاوى وموقف التعامل معها، وعدد المنافذ العاملة والمغلقة وعناوينها وأرقام هواتفها، وعدد الأيام التي لم يستطع الوكيل تقديم الخدمة فيها ومتوسط مدة توقف الأنظمة الإلكترونية، وعدد وحجم عمليات الاحتيال أو النصب أو السرقة أو اختراق البيانات والإجراءات المتخذة بشأنها.
10- عقد الوكالة المصرفية
يتعين ألا تزيد مدة العقود المبرمة بين البنك والوكيل المصرفي عن ثلاث سنوات، على أن يتم تجديدها لفترات أخرى مماثلة بعد إخطار البنك المركزي قبل تاريخ انتهاء العقد بفترة زمنية لا تقل عن ثلاثة أشهر.
ويجب أن يشمل العقد دور كل من البنك والوكيل وحقوق والتزامات ومسؤوليات الطرفين، والأنشطة المسموح بها، والمعايير المنصوص عليها بالقواعد، والالتزام بالقوانين والتعليمات وإجراءات العناية الواجبة، وتأمين المنافذ والشروط الجزائية والتعويض وآليات حل النزاعات، وضوابط الرقابة الداخلية والمستندات.
كما يجب أن ينص العقد على حق البنك في الاطلاع والرقابة والتفتيش على النظم الداخلية للوكيل ووثائقه وسجلاته ومقارّه، وحق البنك في طلب التقارير، وحق البنك المركزي في الاطلاع والرقابة والتفتيش، وتحديد المقرات التي تقدم منها الخدمات
وسرية بيانات العملاء وحفظ الوثائق ونقلها إلى البنك بحد أقصى 30 يوم عمل، وآلية استقبال الشكاوى، والمصروفات والعمولات، ورسوم الوكيل، وإخطار العميل بالشروط والمصاريف، وأيام وساعات العمل، واللافتات التي توضح البنوك المتعاقدة والخدمات المصرح بها.
ويجب أن يحدد العقد شروط وأحكام إنهاء الوكالة وحقوق البنك عند إلغاء التعاقد، بما في ذلك نقل البيانات، وضمان مصالح المتعاملين، وتوقف الوكيل عن الأعمال المسندة إليه، وتسوية الالتزامات القائمة.
كما يجوز للبنك صاحب عقد الوكالة منفردًا إضافة أو تعديل أو إلغاء الخدمات أو بنود العقد مع إبلاغ الوكيل، ولا يحق للوكيل إجراء تغييرات على الخدمات المسندة إليه.
ولا يجوز للوكيل إجراء المعاملات نيابة عن العميل دون التواجد الفعلي للعميل والتحقق من هويته والاطلاع على مستند تحقيق الشخصية الساري.
استكمال البنود التفصيلية للقواعد: التزامات البنك والموافقة والتقارير والعقد
تفصيل البند 7-1: سياسة الوكالة المصرفية
7-1-1- معايير اختيار الوكلاء وفقًا للسياسات الداخلية ووفقًا لهذه القواعد، وأن تتضمن تلك السياسة تقييم مخاطر الاستعانة بالوكيل المصرفي ومستوى المخاطر المقبولة المرتبطة بالوكالة المصرفية، على أن يتم هذا التقييم بشكل دوري، أو كلما دعت الحاجة إلى ذلك.
7-1-2- توافر نظام رقابة مستمر وفعال على أنشطة الوكلاء لضمان الالتزام بشروط عقد الوكالة المصرفية وتعليمات البنك المركزي.
7-1-3- معايير الدراسة النافية للجهالة الخاصة بالوكلاء.
7-1-4- توفير قنوات مناسبة لحل المشاكل التقنية للوكلاء خلال فترة زمنية محددة.
7-1-5- الإجراءات المتخذة حيال إنهاء عقود الوكالة أو في حالات الإخلال بشروط التعاقد.
7-1-6- خطط الطوارئ، بما في ذلك خطة استمرارية الأعمال أو في حالة التعليق المؤقت أو الدائم أو إغلاق منفذ أي من الوكلاء لضمان استمرارية الخدمات المصرفية.
7-1-7- إدارة تعارض المصالح (إن وجدت)، وذلك بما يتسق مع تعليمات الحوكمة والرقابة الداخلية الصادرة عن البنك المركزي.
استكمال التزامات البنك من البند 7-2 إلى 7-14
7-2- يقوم البنك بتضمين تقييم مخاطر الاستعانة بالوكيل المصرفي والمخاطر المحتملة المرتبطة به في تقييم مخاطر غسل الأموال وتمويل الإرهاب وتمويل أسلحة الدمار الشامل التي يواجهها البنك.
7-3- التأكد من التزام الوكيل المصرفي بتطبيق إجراءات التعرف على العملاء والتحقق من هوياتهم وإجراءات التحديث التي يلتزم بها البنك.
7-4- يتعين على البنك تحديد الخدمات التي يمكن أن يقدمها كل وكيل وفقًا لدراسة معدة في هذا الشأن، شاملة تقييم المخاطر المصاحبة لذلك، مع الالتزام التام بالأنشطة المسموح بها.
7-5- الحصول على موافقة البنك المركزي المصري قبل التعاقد مع الوكيل المصرفي وعند تجديده أو تعديل أي من البنود الواردة فيه، على أن يتم إعداد سجل بالوكلاء المصرفيين المعتمدين طرف البنك المركزي.
7-6- متابعة عمليات الوكالة المصرفية والتأكد من الحفاظ على سرية بيانات العملاء، مع ضرورة ضمان حماية البيانات والمعلومات الخاصة بالعملاء وفقًا لسياسات وإجراءات أمن المعلومات الخاصة بالبنك والمتطلبات التشريعية والتنظيمية ذات الصلة.
7-7- مراقبة جميع الوكلاء لضمان تقييم ومعالجة المخاطر النظامية، مثل التطبيق غير الصحيح للخدمات أو خرق أي من شروط التعاقد.
7-8- تقع المسؤولية النهائية الكاملة عن الاستعانة بالوكيل المصرفي على عاتق البنك، ويكون البنك صاحب عقد الوكالة مسؤولًا مسؤولية كاملة عن تنفيذ هذه التعليمات
وكذلك القواعد والإجراءات الصادرة في شأن مكافحة غسل الأموال وتمويل الإرهاب، كما يتحمل المسؤولية عن جميع ما يصدر من وكلائه الذين تم التعاقد معهم لتقديم الخدمات المصرفية.
7-9- التأكد من توافر نظم وإجراءات ولوائح وسياسات داخلية لدى الوكيل المصرفي تضمن مستويات مرتفعة من الكفاءة والنزاهة لدى تعيين العاملين لديه.
7-10- إدراج التفتيش على الوكلاء المصرفيين ضمن خطة التفتيش الداخلي السنوية للبنك.
7-11- وضع إجراءات مناسبة للتحقق بشكل دوري من التزام الوكيل المصرفي بكافة مسؤولياته المنصوص عليها في التعاقد لتفادي وجود مخالفات جوهرية أو متكررة.
7-12- يتعين على البنك إعداد ونشر قائمة بالوكلاء المصرفيين التابعين له والخدمات والمنتجات المقدمة منهم على الموقع الإلكتروني
وكذا في التقرير السنوي، على أن يتم تحديث تلك القائمة بشكل فوري عند حدوث أي تعديل، وتتضمن القائمة بحد أدنى (الاسم، العنوان، المقرات…)
وكذا توفير آلية يستطيع العملاء من خلالها التأكد من تبعية الوكلاء للبنك.
7-13- إعداد قائمة الشروط والأحكام لتقديم الخدمة من خلال الوكيل المصرفي، تتضمن المخاطر المترتبة عليها، والإرشادات الواجب اتباعها، ومسؤوليات العميل، وعند البدء في تقديم الخدمة يتعين حصول البنك على موافقة العميل على هذه القائمة.
7-14- يتعين على البنك التأكد من حصول موظفي الوكلاء المصرفيين على التدريب اللازم قبل مزاولة نشاط الوكالة المصرفية؛ لتعزيز كفاءاتهم من خلال وضع خطط وبرامج تدريبية مناسبة، على أن يشمل ذلك ما يلي كحد أدنى:
7-14-1- برامج وإجراءات مكافحة غسل الأموال وتمويل الإرهاب؛ 7-14-2- الخدمات والمنتجات المصرفية المقدمة من خلال الوكلاء؛ 7-14-3- قواعد ميثاق سلوك العمل وحماية حقوق العملاء المالية، بما يشمل تعامل الوكلاء مع الشكاوى.
تفصيل المستندات العامة الواردة في البند 8-1
8-1-1- السياسة الداخلية للبنك المعتمدة من مجلس الإدارة بشأن نشاط الوكالة المصرفية، متضمنة المهام والمسؤوليات الخاصة بالوظائف في البنك المنوط بها إدارة الوكلاء.
8-1-2- ما يفيد توافر البنية التحتية التي تمكن البنك من التعامل مع الوكلاء والقيام بمهامه على أكمل وجه.
8-1-3- تقييم المخاطر للعمليات المزمع تنفيذها من خلال الوكلاء، على أن يتضمن موافقة قطاعي الالتزام والمخاطر بالبنك.
8-1-4- خطة مبدئية عامة عن التوسع الجغرافي للبنك من خلال الوكلاء في أقاليم مصر المختلفة والمناطق النائية، مع إعطاء الأولوية للمحافظات التي تنخفض بها معدلات الشمول المالي، وذلك بعد التنسيق مع قطاع الشمول المالي بالبنك المركزي.
8-1-5- خطة استمرارية الأعمال والطوارئ لضمان استمرار الخدمات المقدمة عبر الوكلاء المصرفيين.
8-1-6- نموذج تقييم الوكلاء المصرفيين، الذي سيتم موافاة البنوك به من قبل البنك المركزي، على أن يتضمن التأكد من أن الوكلاء على قدر كافٍ من الكفاءة، مع وجود هياكل إدارية ومصادر تمويل مناسبة.
التفصيل الكامل لمستندات الوكيل الجديد الواردة في البند 8-2-2
- 8-2-2-1- اسم الوكيل (السمة التجارية).
- 8-2-2-2- الشكل القانوني.
- 8-2-2-3- طبيعة النشاط.
- 8-2-2-4- المقر الفعلي للوكيل، بالإضافة إلى العنوان البريدي وأرقام الهواتف الخاصة بالوكيل.
- 8-2-2-5- مستخرج حديث من السجل التجاري (لم يمر عليه 6 أشهر)، والبطاقة الضريبية أو رخصة مزاولة نشاط أو نظام أساسي معتمد من الجهة الرقابية الخاضع لها الوكيل المصرفي (إن وجد)، فضلًا عن شهادة ضريبية حديثة.
- 8-2-2-6- اسم وعنوان صاحب المنشأة والجنسية (أو الجنسيات) التي يتمتع بها، ومستند تحقيق الشخصية الخاص به (في حالة المنشآت الفردية)، ورقم الهاتف.
- 8-2-2-7- اسم وعنوان وجنسية رئيس مجلس إدارة الشركة أو المدير التنفيذي أو المنصب الذي يعادله، ومستندات تحقيق الشخصية الخاصة به، ورقم الهاتف.
- 8-2-2-8- صحيفة الحالة الجنائية (الفيش الجنائي) لصاحب المنشأة والقائمين على إدارتها.
- 8-2-2-9- ما يفيد الملاءة المالية للوكيل المصرفي.
- 8-2-2-10- السير الذاتية لأعضاء مجلس الإدارة والإدارة التنفيذية للوكيل المصرفي، وتعهد بعدم وجود جرائم تمس الشرف أو الأمانة ضدهم، وأنهم غير محالين للتحقيق، وليس عليهم أية قضايا ضدهم أو ضد الشركة.
- 8-2-2-11- أسماء وعناوين وجنسيات الأشخاص الطبيعيين الذين يملكون حصصًا مسيطرة على الشركة، والتي تمثل 25% فأكثر من رأس مال الشركة، ومستندات تحقيق الشخصية الخاصة بهم، والمستندات القانونية للأشخاص الاعتبارية، وكذا المستندات الخاصة بالمستفيدين النهائيين من الأشخاص الطبيعيين لحصص الملكية المشار إليها.
- 8-2-2-12- نسخة من عقد الوكالة المصرفية.
- 8-2-2-13- التعهد بالقيام بتحديث بيانات المنشأة أو الشركة فور حدوث أية تغييرات بها أو عند طلب البنك لذلك، وكذا مع أي تغيير في هيكل ملكية الوكيل.
- 8-2-2-14- تقرير من الشركة المصرية للاستعلام الائتماني عن الوكيل المصرفي.
- 8-2-2-15- قائمة بالخدمات التي سوف يقدمها الوكيل نيابة عن البنك.
- 8-2-2-16- النطاق الجغرافي المزمع تغطيته من قبل الوكيل، موضحًا به ساعات العمل.
- 8-2-2-17- المستندات الدالة على أسباب إنهاء التعاقد في حال كونه وكيلًا سابقًا لأحد البنوك.
- 8-2-2-18- بالنسبة للوزارات والجهات الحكومية والسفارات والقنصليات والجاليات الدبلوماسية لجمهورية مصر العربية بالخارج، يتم استيفاء المستندات وفقًا لطبيعة الجهة، ويتم دراستها كل على حدة.
- 8-2-2-19- أي مستندات أخرى يطلبها البنك المركزي.
تفصيل التقارير ربع السنوية الواردة في البند 9
9-1- العدد الإجمالي للوكلاء المتعاقد معهم وتوزيعهم الجغرافي.
9-2- عدد المعاملات التي نفذها كل وكيل على حدة، وفقًا لنوع المنتج أو الخدمة، والتوزيع الجغرافي، والنوع (ذكر أو أنثى)، والشرائح العمرية.
9-3- إجمالي عدد الشكاوى وموقف التعامل معها، وذلك دون الإخلال بالتزام البنوك بموافاة البنك المركزي بتقرير ربع سنوي عن شكاوى العملاء وفقًا للضوابط والشروط المنصوص عليها في تعليمات حماية حقوق عملاء البنوك.
9-4- عدد منافذ الوكيل التي تعمل، متضمنة عناوينها وأرقام هواتفها.
9-5- عدد منافذ الوكيل التي تم إغلاقها، متضمنة عناوينها.
9-6- عدد الأيام التي لم يستطع الوكيل تقديم الخدمة فيها، ومتوسط مدة توقف أنظمة العمل الإلكترونية (إن وجدت).
9-7- عدد وحجم عمليات الاحتيال أو النصب أو السرقة أو اختراق البيانات التي حدثت في أي منفذ للوكيل (إن وجد)، والإجراءات التي تم اتخاذها في هذا الشأن.
تفصيل البنود 10-1 إلى 10-20 في عقد الوكالة المصرفية
10-1- دور كل من البنك والوكيل في التعاقد، وحقوق والتزامات ومسؤوليات الطرفين، خاصة فيما يتعلق بتطبيق إجراءات العناية الواجبة.
10-2- الأنشطة المسموح بها، وحظر تنفيذ أية أنشطة غير المنصوص عليها في العقد.
10-3- المعايير المنصوص عليها بهذه القواعد كحد أدنى.
10-4- ما يفيد الالتزام بالقوانين المصرية السارية وتعليمات البنك المركزي المصري ووحدة مكافحة غسل الأموال وتمويل الإرهاب فيما يتعلق بإجراءات العناية الواجبة للعملاء.
10-5- تأمين منافذ الوكلاء والشروط الجزائية وإجراءات التعويض في حالة مخالفة شروط التعاقد، وكذا الإجراءات المتخذة في هذا الخصوص، بما يشمل خطة التعويض لكل من البنك والوكيل
إذا قرر أي طرف وقف أنشطة الوكالة المصرفية، وإمكانية فرض جزاءات أو عقوبات في حالة انتهاك أي من الطرفين لبنود العقد
فضلًا عن آليات حل النزاعات، بما في ذلك النزاع بين العميل والوكيل، وبين الوكيل والبنك.
10-6- ضوابط الرقابة الداخلية والمستندات الخاصة بالعملاء.
10-7- النص على أن للبنك صاحب عقد الوكالة حق الاطلاع والرقابة والتفتيش على النظم الداخلية لوكلائه ووثائقهم وسجلاتهم ومقارهم بصفة دورية، للتأكد من توافق قواعد العمل التي يتم اتباعها مع التعليمات الصادرة من البنك المركزي، والقواعد الصادرة من قبل البنك.
10-8- النص على أن للبنك صاحب عقد الوكالة طلب أي تقارير من الوكلاء المصرفيين، والتزام الوكيل بتقديمها بصفة دورية أو وقت الحاجة خلال الفترة الزمنية التي يحددها البنك.
10-9- النص على أن للبنك المركزي إمكانية الاطلاع والرقابة والتفتيش على النظم الداخلية للوكيل ووثائقه وتقاريره وسجلاته ومقراته وفقًا لما يتراءى له.
10-10- المقرات التي سيتم من خلالها تقديم خدمات الوكالة المصرفية، والنص على اقتصار تقديم الخدمات من خلالها دون غيرها.
10-11- تعهد الوكيل بأن كافة البيانات والوثائق الخاصة بالمعاملات التي ينفذها الوكيل ملك خاص للبنك صاحب عقد الوكالة، ولا يحق للوكيل استخدامها بأي شكل من الأشكال أو مشاركتها مع أي طرف آخر،
والتعهد بالحفاظ على سرية بيانات العملاء وعدم الإفصاح عنها (خلال وبعد انتهاء عقد الوكالة المصرفية)، على أن يقوم الوكيل بحفظ تلك الوثائق بشكل آمن حتى تمام نقلها إلى البنك بحد أقصى 30 يوم عمل.
10-12- وجود لافتات أو ملصقات تتضمن آلية واضحة لاستقبال شكاوى العملاء في مقرات الوكلاء المصرفيين المعتمدة، بحيث يتم إحالتها للبنك للتعامل معها، وذلك بالتوافق مع تعليمات حماية حقوق عملاء البنوك.
10-13- تحديد المصروفات والعمولات التي سيتحملها العميل في مقابل تلقي الخدمة.
10-14- رسوم وعمولات الوكيل، وحظر فرض أي عمولات على العملاء تتجاوز المنصوص عليها في العقد.
10-15- وجود قواعد واضحة تقضي بإخطار العميل بشكل واضح ومفصل بكافة شروط الخدمة ومحدداتها والمصاريف الخاصة بها قبل استعمالها.
10-16- تحديد أيام وساعات العمل التي يتم فيها تقديم خدمات الوكالة المصرفية.
10-17- وضع لافتة واضحة أمام مقر الوكيل تتضمن البنوك المتعاقد معها الوكيل، بالإضافة إلى ملصق في مكان واضح وبحجم مقبول يتضمن كل الخدمات المصرح بها للوكيل.
10-18- شروط وأحكام إنهاء عقد الوكالة المصرفية، وحقوق البنك في حالة إلغاء التعاقد، بما في ذلك نقل البيانات للبنك، وكذا حالات الإخلال بشروط التعاقد، ويجب أن تتضمن شروط إنهاء عقد الوكالة ما يلي كحد أدنى:
10-18-1- اتخاذ كافة الإجراءات اللازمة لضمان مصالح المتعاملين مع الوكيل.
10-18-2- ضمان توقف الوكيل عن مزاولة الأعمال الموكلة إليه والمحددة بموجب عقد الوكالة.
10-18-3- تسوية جميع الالتزامات القائمة مع الوكيل.
10-19- النص على أن للبنك صاحب عقد الوكالة منفردًا إضافة أو تعديل أو إلغاء أي من الخدمات أو أي من بنود العقد المبرم مع الوكيل المصرفي، مع إبلاغ الوكيل في تلك الحالات، وفي كل الأحوال لا يحق للوكيل إجراء أي تغييرات على الخدمات المسندة إليه.
10-20- لا يجوز للوكيل إجراء المعاملات نيابة عن العميل دون التواجد الفعلي للعميل والتحقق من هويته والاطلاع على مستند تحقيق الشخصية الساري.
الخلاصة
تنظم قواعد البنك المركزي المصري الصادرة في 3 نوفمبر 2026 نشاط الوكلاء المصرفيين باعتباره وسيلة لتقديم بعض الخدمات المصرفية نيابة عن البنوك، مع وضع شروط للجهات المؤهلة والأنشطة المسموح بها وإجراءات الموافقة والرقابة والعقد.
ولا تمنح هذه القواعد الوكيل صفة البنك أو سلطة عامة لممارسة جميع الأعمال المصرفية؛ بل تقيده بالخدمات المحددة وبالشروط المعتمدة.
وتظل المسؤولية النهائية عن الاستعانة بالوكيل على عاتق البنك صاحب عقد الوكالة، مع التزامه بالرقابة والتدريب وحماية بيانات العملاء وإدارة المخاطر والشكاوى.
أما العميل فعليه التحقق من اعتماد الوكيل من خلال البنك، ومراجعة شروط الخدمة والرسوم، وعدم اعتبار استلام الطلب أو البطاقة دليلًا على اعتماد المعاملة أو تفعيل البطاقة.
المصدر التنظيمي: القواعد المنظمة للوكلاء المصرفيين – البنك المركزي المصري – 3 نوفمبر 2026.
⚖️ هل لديك قضية مشابهة؟ لا تترك موقفك القانوني للتوقعات
كثير من النزاعات المدنية والعقارية وقضايا الميراث تبدأ بتفصيل صغير، لكن هذا التفصيل قد يغيّر مسار الدعوى بالكامل. قبل رفع دعوى، أو تقديم طعن، أو توقيع اتفاق، احصل على تقييم قانوني دقيق من مكتب الأستاذ عبدالعزيز حسين عمار المحامي بالنقض والإدارية العليا.
🔍 ابحث عن موضوع قانوني
📰 أحدث الأبحاث القانونية
- 📑 لائحة تنظيم العمل 2026 وفق قانون العمل الجديد: دليل الإعداد والاعتماد
- 📑 التقايل عن عقد القسمة وأثر القسمة المشهرة اللاحقة في طرد الغاصب – نقض 35519 لسنة 93 ق
- 📑 شرح مواد إصدار قانون العمل 14 لسنة 2025: النطاق والأحكام الانتقالية بالتفصيل
- 📑 وضع اليد أم العقد المسجل: لمن الأفضلية في كسب الملكية العقارية؟ (دراسة قانونية وعملية شاملة)
- 📑 رفض التأمين الصحي صرف مضخة الأنسولين: الأساس القانوني ودعوى إلغاء القرار السلبي ووقف التنفيذ
⚖️ مكتب عبدالعزيز حسين عمار للمحاماة
الأستاذ عبدالعزيز حسين عبدالعزيز، المحامي بالنقض والإدارية العليا، المعروف باسم مكتب عبدالعزيز حسين عمار للمحاماة، يقدم خدمات قانونية في القضايا المدنية والعقارية وقضايا الميراث والطعون أمام المحاكم.
ساعات العمل: من السبت إلى الأربعاء من الساعة 12 ظهرًا إلى 3 عصرًا، بحجز موعد مسبق بالاتصال على 01285743047.
الموقع الرسمي: azizavocate.com