
الإجابة المختصرة: يتيح الإيجار المنتهي بالتمليك الانتفاع بشقة مقابل دفعات دورية، مع إمكانية امتلاكها لاحقًا وفق شروط العقد أو برنامج الإسكان.
مزايا وعيوب الإيجار المنتهي بالتمليك في مصر باختصار
تتمثل أهم مزايا شقق الإيجار المنتهي بالتمليك في إمكانية الحصول على سكن دون دفع الثمن كاملًا من البداية، مع فرصة تملك الوحدة مستقبلًا وفقًا لشروط العقد.
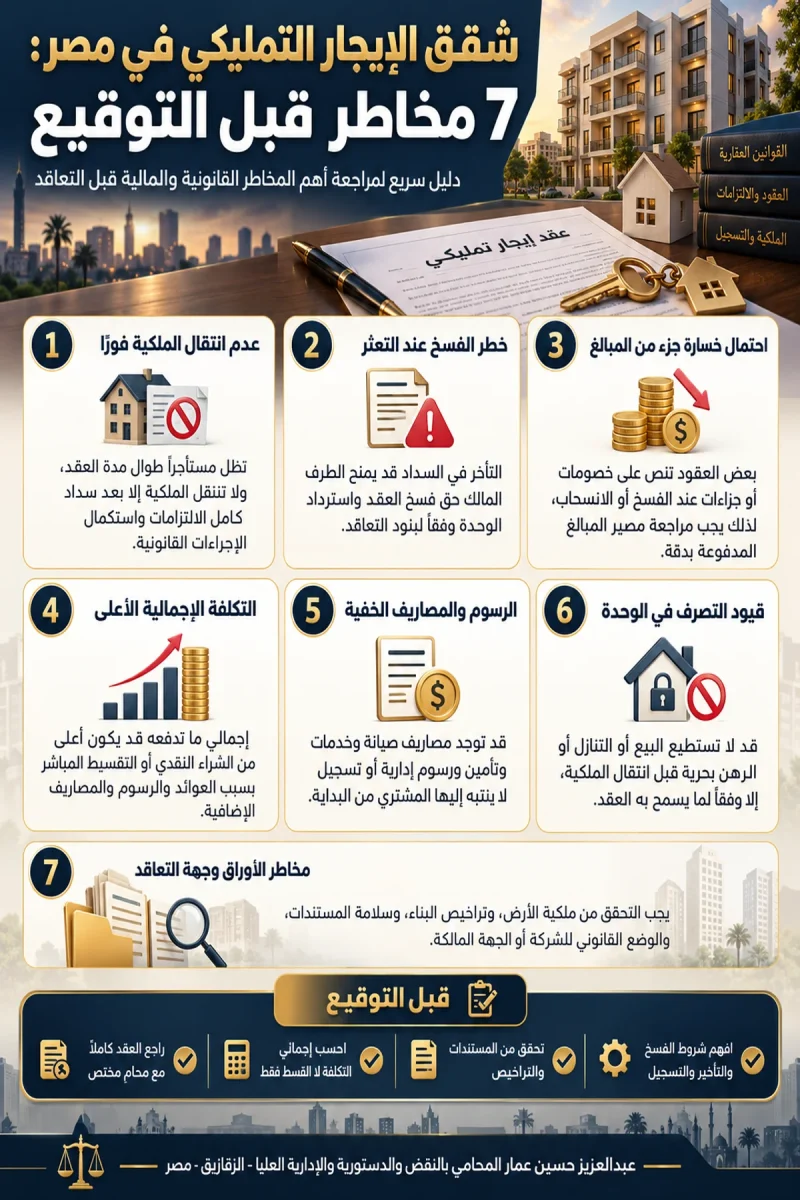
أما أبرز العيوب فتشمل تأخر انتقال الملكية، ومخاطر التعثر في السداد، واحتمال ارتفاع التكلفة الإجمالية، والقيود المفروضة على التصرف في الوحدة.
ويوضح الجدول التالي أهم المزايا والعيوب التي ينبغي مقارنتها قبل التوقيع:
| المزايا المحتملة | العيوب والمخاطر المحتملة |
|---|---|
| مقدم تعاقد قد يكون أقل من المقدم المطلوب في بعض أنظمة الشراء. | الملكية لا تنتقل بمجرد استلام الوحدة أو بدء دفع الأقساط. |
| إمكانية السكن والانتفاع بالوحدة قبل إتمام التملك، إذا كانت جاهزة للتسليم. | التعثر في السداد قد يترتب عليه فسخ العقد أو المطالبة بمبالغ إضافية وفق القانون والعقد. |
| إمكانية احتساب بعض المدفوعات ضمن مقابل التملك مستقبلًا بحسب الاتفاق. | قد يخسر المتعاقد جزءًا من مدفوعاته عند الفسخ، بحسب التسوية القانونية والمالية. |
| وجود أقساط محددة مسبقًا في بعض العقود يساعد على التخطيط المالي. | قد ترتفع التكلفة الإجمالية بسبب العوائد والرسوم والصيانة والتأمين. |
| إتاحة بديل تعاقدي لبعض من لا يناسبهم الشراء النقدي أو التمويل العقاري التقليدي. | قد توجد قيود على البيع أو التنازل أو الرهن قبل انتقال الملكية. |
| إمكان توزيع الالتزامات المالية على مدة تعاقدية طويلة. | الالتزام الطويل يزيد تأثير تغير الدخل والظروف المالية. |
| قد يتحمل المالك بعض التزامات الصيانة أو التأمين بحسب النظام المتبع. | اختلاف العقود ومخاطر سند الملكية والتراخيص والمركز القانوني لجهة التعاقد. |
الخلاصة: لا يمكن الحكم على الإيجار التمليكي بأنه أفضل من الشراء أو التمويل العقاري في جميع الحالات؛ فالمقارنة تتوقف على التكلفة الإجمالية، وشروط الفسخ، وموقف الملكية والتسجيل، وقدرة المتعاقد على الاستمرار في السداد.
هل يمكن أن تسدد أقساط شقة لسنوات ثم تجد أن تسجيلها باسمك لم يكتمل؟
لذلك لا تكفي تسمية العقد للحكم على حقوق الطرفين. العبرة بالمضمون، وبالمستندات، وبالقواعد المنطبقة على العلاقة.
دليل الإيجار المنتهي بالتمليك [الإيجار التمليكي]
يعرض هذا الدليل المزايا والعيوب من منظور شخص يريد سكنًا آمنًا وملكية قابلة للإثبات، ويبين كيف يراجع العرض المالي، وماذا يحدث إذا تأخر عن السداد، وكيف يتحقق من الأوراق وشروط التنازل والتوريث.
كما يوضح الفرق بين الإيجار والتمليك والتقسيط والتمويل العقاري، ويذكر المستجدات الحكومية التي أُعلنت في سبتمبر 2026 دون خلط بين أنظمة التخصيص المختلفة.
ما المقصود بشقق الإيجار المنتهي بالتمليك في مصر؟
المقصود عمومًا ترتيب تعاقدي يحصل بموجبه الشخص على حق الانتفاع بوحدة سكنية خلال مدة محددة مقابل مبالغ دورية، مع وجود مسار متفق عليه للحصول على ملكيتها في نهاية المدة أو عند تحقق شروط معينة.
قد تتضمن الصفقة مقدمًا أو تأمينًا أو رسوم تخصيص، ثم دفعات شهرية أو ربع سنوية، وربما مبلغًا ختاميًا أو ثمن ممارسة خيار الشراء.
ولهذا لا يصح افتراض أن مجموع الدفعات الشهرية يساوي بالضرورة الثمن النهائي للشقة.
في بعض العقود يكون الوعد بنقل الملكية مرتبطًا بالسداد الكامل واستيفاء إجراءات منفصلة، وفي عقود أخرى تكون هناك آلية شراء اختيارية يتعين على المستفيد تفعيلها خلال ميعاد معين.
وقد توجد قيود على التصرف أو الاستعمال أو التنازل أو السكن الفعلي، خاصة في المشروعات المدعومة أو الخاضعة لشروط تخصيص إدارية.
ويجب قراءة كل قيد في سياقه، لأن مخالفة شرط جوهري قد تفتح باب منازعة تتعلق باستمرار الانتفاع أو استكمال التمليك.
هل يخضع كل إيجار منتهٍ بالتمليك لقانون التأجير التمويلي رقم 176 لسنة 2018؟
الإجابة: لا. ليس كل عقد يتيح استئجار وحدة سكنية مع إمكانية تملكها لاحقًا عقد تأجير تمويلي يخضع تلقائيًا للقانون رقم 176 لسنة 2018.
فالتكييف القانوني يتوقف على حقيقة العلاقة التعاقدية وطبيعة النشاط وصفة الأطراف والشروط المنظمة له، وليس على اسم العقد وحده.
أولًا: التأجير التمويلي المنظم بالقانون رقم 176 لسنة 2018
ينظم قانون رقم 176 لسنة 2018 نشاطي التأجير التمويلي والتخصيم، ويضع قواعد خاصة لمزاولة نشاط التأجير التمويلي، بما في ذلك الجهات المرخص لها بممارسته، وحقوق والتزامات أطراف العقد، وحق المستأجر في اختيار شراء الأصل المؤجر وفق الضوابط والشروط المحددة قانونًا وتعاقدًا.
ولا يكفي أن يتضمن عقد سكني وعدًا بنقل الملكية في المستقبل حتى يصنف تلقائيًا باعتباره تأجيرًا تمويليًا وفق هذا القانون.
ثانيًا: الإيجار السكني المنتهي بالتمليك
قد تطرح جهة عامة أو شركة تطوير عقاري وحدة سكنية بنظام يتيح الانتفاع بها خلال مدة معينة، مع إمكانية تملكها لاحقًا بعد الوفاء بالشروط المتفق عليها.
وفي هذه الحالة يجب فحص طبيعة العقد ونظام الطرح والقواعد القانونية التي تحكمه، فقد تكون العلاقة خاضعة لأحكام القانون المدني أو لشروط برنامج إسكان معين أو لتنظيم قانوني خاص.
ثالثًا: لماذا يهم التمييز بين النظامين؟
تؤثر الطبيعة القانونية للعقد في تحديد حقوق المتعاقدين، والجهة المختصة بنظر المنازعات، وأحكام الفسخ، وإجراءات انتقال الملكية، والرقابة على جهة التمويل إذا كان النشاط من الأنشطة الخاضعة لترخيص الهيئة العامة للرقابة المالية.
تنبيه قانوني: قبل التوقيع، ينبغي التحقق من طبيعة العقد ومن الترخيص اللازم لجهة التعاقد إذا كانت تزاول نشاط تأجير تمويلي خاضعًا للقانون، وعدم افتراض خضوع جميع مشروعات الإيجار السكني للرقابة المالية لمجرد استخدام عبارة «الإيجار المنتهي بالتمليك».
وللاطلاع على التنظيم الرسمي، راجع قانون تنظيم نشاطي التأجير التمويلي والتخصيم رقم 176 لسنة 2018 المنشور على موقع الهيئة العامة للرقابة المالية.
هل الإيجار التمليكي هو نفسه التأجير التمويلي؟
ليس بالضرورة. ينظم القانون المصري رقم 176 لسنة 2018 نشاط التأجير التمويلي والتخصيم، ويعرّف التأجير التمويلي باعتباره نشاطًا تمويليًا يمنح المستأجر حق حيازة واستخدام أصل مقابل دفعات، مع حق اختيار شرائه وفق الموعد والثمن المحددين بالعقد.
ويتصل عقد التأجير التمويلي المنظم في هذا القانون باستخدام الأصل في أنشطة اقتصادية إنتاجية أو خدمية.
لذلك لا يجوز نقل قواعده تلقائيًا إلى كل شقة مخصصة للسكن الأسري بمجرد وجود عبارة «إيجار ينتهي بالتمليك» في الإعلان.
أما مشروعات الإسكان التي تتولى جهات عامة تخصيص وحداتها، فقد تخضع لشروط إعلان الطرح وقرارات التخصيص واللوائح ذات الصلة.
والعقد مع مطور خاص يستلزم دراسة بنوده في ضوء القانون المدني والتشريعات الخاصة الواجبة التطبيق.
الفرق مؤثر عند تحديد المحكمة المختصة، وحقوق الفسخ، والإجراءات اللازمة لإثبات الحقوق، ومدى ضرورة ترخيص جهة التمويل من الهيئة العامة للرقابة المالية.
ما أهم مزايا الإيجار المنتهي بالتمليك؟
1. احتمال تقليل المقدم المطلوب
قد يتيح النظام دخول سوق السكن بمبلغ أولي أقل من المطلوب في الشراء النقدي، وبخاصة لمن يستطيع تحمل دفعات شهرية مستقرة ولا يمتلك مدخرات كبيرة.
لكن وصف «مقدم منخفض» ليس ميزة مطلقة؛ إذ ينبغي مقارنة مقدم الحجز والتأمين ورسوم التعاقد مع العروض المنافسة.
فبعض الإعلانات تبرز المقدم فقط بينما تؤجل ذكر المصروفات الإدارية والصيانة وقيمة الدفعة الأخيرة.
قبل اعتبار العرض مناسبًا، اطلب بيانًا مكتوبًا بكل مبلغ يدفع قبل الاستلام وبعده، وهل يُرد المقدم عند عدم قبول الطلب أو العدول أو عدم التسليم، وهل يدخل في حساب ثمن التمليك.
فدفعة الحجز قد تختلف قانونيًا ومحاسبيًا عن دفعة من ثمن الوحدة، كما قد يختلف التأمين القابل للرد عن رسم الخدمات غير المسترد.
2. السكن أثناء سداد الدفعات
إذا كانت الشقة جاهزة وصالحة للانتفاع وتم تسليمها فعليًا، يستطيع المستفيد السكن خلالها دون انتظار استكمال ثمن الشراء.
وتكتسب هذه الميزة أهميتها لمن يدفع إيجارًا في مسكن آخر ويبحث عن استقرار سكني.
لكن لا ينبغي كتابة «استلام فوري» في العقد أو الإعلان دون تحديد تاريخ التسليم الفعلي والمرافق والتشطيبات والأجزاء المشتركة.
يتعين التحقق من صلاحية الوحدة للاستعمال السكني، وتوافر الكهرباء والمياه والصرف، وحالة المصعد إن وجد، ومواعيد التشغيل، وما إذا كان التسليم على المحارة أو كامل التشطيب.
كما ينبغي توثيق محضر استلام يذكر حالة الأبواب والنوافذ والسباكة والعدادات وأي عيوب ظاهرة، حتى لا تُحمّل للمستفيد تكلفة إصلاح عيب سابق دون سند.
3. وجود مسار تعاقدي للحصول على الملكية
الميزة الجوهرية هي أن العلاقة لا تستهدف مجرد الانتفاع المؤقت في جميع الحالات، بل يمكن أن تنتهي إلى تملك الوحدة إذا تحقق المسار المنصوص عليه.
ومع ذلك، لا تعني كل دفعة إيجارية أنها تُخصم تلقائيًا بالكامل من الثمن. يجب أن يبين العقد صراحة طريقة احتساب المبالغ المدفوعة، وقيمة خيار الشراء إن وجد، والمستند الذي يلتزم المالك بتحريره عند تمام الوفاء.
عند فحص العرض، اسأل:
- هل شراء الوحدة حق ثابت للمستفيد أم مجرد احتمال أو أولوية؟
- هل يوجد سعر نهائي محدد، أم يخضع لتقييم وقت انتهاء المدة؟
- هل يشترط قرار لاحق من الجهة المالكة؟
إن الإجابة عن هذه الأسئلة هي التي تكشف القيمة الحقيقية للوعد بالتمليك، وليست عبارة دعائية في صفحة التسويق.
4. إمكانية التخطيط المالي
تساعد الدفعات المعروفة مسبقًا على وضع ميزانية منزلية واضحة، خاصة إذا كان جدول الأقساط ثابتًا وموقعًا من الطرفين.
ومن الأفضل أن يتضمن الجدول إجمالي القيمة المستحقة، وتاريخ كل دفعة، ووسيلة السداد، والمستفيد من التحويل، والجزاء المتفق عليه عند التأخير.
أما العقود التي تسمح بتغيير الأجرة أو القسط وفق مؤشر أو قرار إداري، فتحتاج إلى فهم آلية الزيادة وحدودها وموعد الإخطار بها.
لا يصح الادعاء بأن جميع عروض الإيجار المنتهي بالتمليك تكون أقساطها ثابتة، ولا أن جميعها تخضع لأسعار الفائدة المتغيرة.
بعض الاتفاقات تقوم على قيمة محددة، وبعضها يتضمن ترتيبات تمويلية مختلفة؛ لذلك يجب قراءة الصياغة الدقيقة بدل الاستناد إلى عرف مفترض.
5. توفير بديل عن الشراء النقدي
في الحالات التي يتعذر فيها جمع كامل ثمن الوحدة، يمثل هذا النظام بديلًا يستحق الدراسة بجانب التقسيط المباشر والتمويل العقاري.
وتختلف الأهلية في كل برنامج؛ فقد يكون هناك اختبار للدخل أو شرط للسن أو عدم سبق الاستفادة أو الإقامة الفعلية أو حد أقصى للملكية العقارية.
وعلى المتقدم ألا يفترض أن رفضه في برنامج تمويل مصرفي يجعله مقبولًا تلقائيًا في برنامج الإيجار المنتهي بالتمليك.
تتحدد القيمة العملية لهذه الميزة بعد مقارنة العرض وفق ظروف الأسرة:
استقرار الدخل، والمسافة إلى العمل، وتكلفة الانتقال، والخدمات المتاحة في المنطقة، وقدرة الأسرة على البقاء في الوحدة طوال المدة.
فالمرونة السكنية قد تكون أهم من الوعود بالملكية لبعض الأسر التي تتغير ظروف عملها كثيرًا.
ما عيوب الإيجار المنتهي بالتمليك ومخاطره؟
1. احتمال عدم انتقال الملكية بمجرد سداد آخر قسط
أبرز مصدر للخلاف هو تصور المستفيد أن انتهاء الأقساط يجعله مالكًا مسجلًا فورًا.
الواقع أن استكمال الشراء قد يتطلب تحرير محرر ناقل للملكية، أو الوفاء بشروط ممارسة خيار الشراء، ثم السير في إجراءات الشهر العقاري أو السجل العيني بحسب موقع العقار والنظام القانوني المنطبق.
ويجب التمييز بين حق شخصي بالمطالبة بتنفيذ العقد وبين ثبوت الحق العيني المسجل في مواجهة الغير.
إذا خلا العقد من التزام واضح على الجهة المالكة بتقديم المستندات والتوقيع على المحررات اللازمة للشهر، فقد يتحول انتهاء الأقساط إلى نزاع جديد.
لذلك ينبغي تحديد الطرف الذي يتحمل الرسوم، والمواعيد، والضرائب والالتزامات التي يتطلبها نقل الملكية، والجزاء عند الامتناع دون سبب مشروع.
2. خطر التعثر والفسخ
إذا فقد المستفيد عمله أو مرض أو طرأت عليه ظروف عائلية صعبة، فقد يتأخر عن سداد بعض الدفعات.
والعقد هو الذي يحدد بصورة أساسية مواعيد الاستحقاق، والإخطار، والمهلة المحتملة لتدارك التأخر، وآلية المطالبة والفسخ، مع مراعاة القواعد الآمرة والتشريعات الخاصة الواجبة التطبيق.
لذلك لا توجد قاعدة عامة صحيحة تقول إن تأخير قسطين يؤدي حتمًا إلى الطرد، أو إن تأخير ثلاثة أقساط لا أثر له.
كما لا يصح الجزم بأن الجهة المالكة تستولي على كل ما دفعه المستفيد عند الفسخ.
فقد يكون هناك تمييز بين مقابل الانتفاع السابق والمقدم والمبالغ المحتسبة من الثمن والتعويضات والمصاريف.
وقد يخضع الشرط الجزائي للتقييم القضائي وفق القانون الواجب التطبيق ووقائع النزاع. يجب احتساب الآثار من نص العقد والقانون، لا من إعلان التسويق أو تخمين عام.
هل يفقد المستأجر جميع الأقساط عند فسخ عقد الإيجار المنتهي بالتمليك؟
ليس بالضرورة. لا يصح القول إن فسخ عقد الإيجار المنتهي بالتمليك يؤدي تلقائيًا إلى خسارة جميع الأقساط أو المقدم المدفوع.
فمصير هذه المبالغ يتحدد وفق التكييف القانوني للعقد، وأسباب الفسخ، وطبيعة المدفوعات، وشروط التعاقد، والقواعد القانونية الواجبة التطبيق.
ما الفرق بين مقابل الانتفاع وأقساط التملك؟
قد يتضمن العقد مبالغ مقابل الانتفاع الفعلي بالوحدة خلال مدة الإيجار، ومبالغ أخرى مرتبطة بحق التملك مستقبلًا، فضلًا عن مقدم التعاقد والرسوم والتأمينات.
ولهذا ينبغي تحديد الوصف القانوني لكل مبلغ بصورة مستقلة، وعدم افتراض أن جميع المدفوعات تمثل ثمن بيع، أو أنها جميعًا أجرة مستحقة لا ترد.
هل يجوز اشتراط مصادرة المبالغ المدفوعة؟
قد يتضمن العقد شرطًا يحدد التعويض أو الجزاءات المترتبة على الإخلال بالالتزامات. غير أن وجود هذا الشرط لا يعني بالضرورة استحقاق جميع المبالغ الواردة فيه دون رقابة قانونية؛ إذ يجب فحص مشروعية الشرط ومدى انطباقه على الواقعة والقواعد القانونية التي تحكم التعويض.
وفي الحالات التي تنطبق عليها أحكام التعويض الاتفاقي في القانون المدني، يجوز للمحكمة تخفيض التعويض وفق الشروط المقررة قانونًا، ومن بينها حالة المبالغة الكبيرة في التقدير أو تنفيذ الالتزام الأصلي في جزء منه.
ما الذي يجب مراجعته قبل التوقيع؟
- هل توجد مهلة لتدارك التأخير في السداد؟
- هل يحق للمالك فسخ العقد عند التأخر في قسط واحد أم بعد تحقق شروط أخرى؟
- كيف يتم احتساب مقابل الانتفاع الفعلي بالوحدة؟
- هل توجد مبالغ مخصصة للتملك يمكن المطالبة بتسويتها عند الفسخ؟
- ما طبيعة الشرط الجزائي وحدوده؟
- كيف تتم تسوية المبالغ المدفوعة إذا كان الفسخ بسبب إخلال جهة التعاقد؟
مثال توضيحي: إذا سدد شخص مقدمًا وأقساطًا لعدة سنوات ثم تعثر، فلا يمكن تحديد المبلغ الذي يسترده بمجرد معرفة إجمالي ما دفعه. بل يجب دراسة العقد، ومدى انتفاعه بالوحدة، وسبب انتهاء العلاقة، وأي تعويض أو التزامات متبادلة.
الخلاصة القانونية: لا توقع على بند ينص على سقوط جميع حقوقك المالية بمجرد التأخير قبل مراجعته قانونيًا، ولا تفترض في المقابل أن لك حق استرداد جميع المبالغ دون تسوية.
3. التكلفة الإجمالية قد تكون مرتفعة
من الأخطاء الشائعة مقارنة القسط الشهري بإيجار شقة مماثلة دون جمع إجمالي ما سيُدفع خلال سنوات العقد.
ينبغي أن يشمل الحساب المقدم والأقساط ومبلغ التملك الختامي والرسوم الإدارية والتأمين غير المسترد والصيانة الدورية وأي زيادات تعاقدية وتكاليف التسجيل المقدرة.
وقد تكون تكلفة هذا المسار أعلى من شراء وحدة مماثلة نقدًا أو بالتقسيط المباشر، وقد تكون أقل أو أنسب بحسب تفاصيل العرض والدعم المقرر إن وجد.
لا يكفي أن تصف الشركة الفرق بأنه «فائدة» من دون التحقق من البنية الحقيقية للعقد؛ فقد تكون الدفعات أجرة، أو مقابل تمويل، أو ثمنًا مؤجلًا، أو مزيجًا من التزامات متميزة.
والتقييم المالي الصحيح يبدأ بجدول تدفقات نقدية واضح يحدد ما يدفع ومتى وما المقابل الذي يحصل عليه المستفيد في كل مرحلة.
4. قيود البيع والتنازل والتأجير للغير
قد يمنع العقد المستفيد من بيع حقه أو التنازل عنه أو تأجير الشقة للغير خلال مدة معينة، وقد يشترط موافقة كتابية مسبقة من الجهة المالكة.
وفي المشروعات السكنية المدعومة قد توجد ضوابط إشغال واستعمال أكثر تفصيلًا.
ينبغي أن يعرف المتعاقد هل يحق له نقل مركزه إلى فرد من أسرته، وهل توجد رسوم تنازل، وما أثر سفره أو انتقاله للعمل خارج المحافظة.
كذلك لا يجوز افتراض القدرة على رهن الشقة قبل تملكها أو التصرف فيها كما يتصرف المالك في عقاره المسجل. فالحق خلال مدة العقد قد يكون محدودًا بطبيعة الاتفاق وشروطه.
وتزداد خطورة الأمر إذا قام المستفيد بتحرير توكيل أو عقد عرفي لبيع وحدة لا يملكها على النحو الذي يوحي به الإعلان.
5. الغموض في تحمل الصيانة والتأمين
بعض العقود تحمل المستفيد مصروفات الصيانة الدورية والمرافق واستهلاك الأجزاء المشتركة، بينما تبقي على الجهة المالكة التزامات تتعلق بإصلاحات معينة.
وقد توجد رسوم خدمات قابلة للتعديل سنويًا. من الضروري التفريق بين الصيانة الناتجة عن الاستعمال اليومي، والعيوب الإنشائية، والتأمين، واستبدال المرافق الرئيسية، وتلف ناشئ عن سبب لا يُنسب إلى المستفيد.
إذا ورد في العقد أن «جميع المصروفات على المستفيد» من دون تفصيل، فيجب طلب بيان يحدد أنواع المصروفات وآلية اعتمادها وأدلة تحصيلها.
والأفضل إرفاق جدول للخدمات وتاريخ بدء الالتزام بها، وما إذا كانت الرسوم تستحق قبل استلام الوحدة أو بعده، وما أثر توقف خدمة جوهرية لمدة طويلة.
6. مخاطر البائع أو الجهة المالكة
حتى العقد المكتوب بصورة جيدة لا يعالج وحده مشكلة انعدام سند ملكية صحيح أو وجود نزاع جدي على الأرض أو مخالفة بناء جوهرية.
يجب مراجعة صفة الطرف المتعاقد، وسنداته، وحدود سلطته في التصرف، وأي حقوق أو قيود مسجلة قد تؤثر في تمليك الوحدة لاحقًا.
وإذا كان التعاقد مع شركة، ينبغي التحقق من بياناتها الرسمية وسلطة ممثلها في التوقيع.
إذا وصف العرض نفسه بأنه تأجير تمويلي خاضع لرقابة الهيئة العامة للرقابة المالية، فيلزم التحقق من الترخيص الملائم وطبيعة النشاط، لا الاكتفاء بمطبوعات الشركة.
أما إن كان المطور يطرح وحدات سكنية بعقد خاص، فلا يصح اشتراط ترخيص تأجير تمويلي عليه لمجرد أن الاسم التجاري يشبه مصطلحًا قانونيًا منظمًا.
7. مدة طويلة قد تتغير خلالها الظروف
الالتزام الممتد عدة سنوات يتيح توزيع المدفوعات لكنه يضاعف أهمية التخطيط للمخاطر.
فقد تتغير الأسرة أو الدخل أو موقع الوظيفة، وقد تصبح الوحدة غير مناسبة من حيث المساحة أو المدارس أو الخدمات.
وإذا كان الخروج المبكر مكلفًا أو التنازل ممنوعًا، فقد يواجه المستفيد مشكلة أكبر من مجرد إيجاد شقة بديلة.
ناقش قبل التوقيع سيناريوهات عملية:
الانتقال إلى محافظة أخرى، وفاة أحد المتعاقدين، فقدان مصدر الدخل، الرغبة في السداد المبكر، أو ظهور عيب يجعل السكن عسيرًا.
لكل حالة أثر تعاقدي مختلف، وينبغي عدم تركها لعبارة مبهمة مثل «وفقًا لما تراه الشركة» من دون تحديد إطار قابل للفهم والمراجعة.
جدول مقارنة المزايا والعيوب
| العنصر | الميزة المحتملة | المخاطرة أو السؤال القانوني |
|---|---|---|
| المقدم | قد يكون أقل من ثمن الشراء النقدي | هل يرد عند العدول؟ وهل يدخل في الثمن؟ |
| الانتفاع | السكن قبل استكمال الثمن | هل الوحدة جاهزة ومرافقها تعمل؟ |
| الدفعات | توزيع العبء على مدة | هل توجد زيادات ورسوم خفية؟ |
| الملكية | مسار تعاقدي للتملك | متى ينشأ الحق وكيف يتم التسجيل؟ |
| التعثر | قد توجد مهلة علاج للتأخير | ما شروط الفسخ وتسوية المبالغ؟ |
| الصيانة | قد توزع الالتزامات بين الطرفين | من يتحمل الإصلاحات الكبرى؟ |
| التنازل | قد يسمح بشروط | هل توجد موافقة ورسوم وقيود؟ |
| التسجيل | يمكن التخطيط له مسبقًا | من يجهز المستندات ويدفع التكاليف؟ |
كيف تختار بين الإيجار المنتهي بالتمليك والتمويل العقاري والتقسيط المباشر؟
تتشابه الأنظمة الثلاثة في أنها تتيح دفع مبالغ على فترات، لكنها ليست متماثلة في مصدر التمويل أو طبيعة الحق أو الضمانات.
التمويل العقاري نشاط منظم بقانون التمويل العقاري رقم 148 لسنة 2001 وتعديلاته والضوابط ذات الصلة، بينما التقسيط المباشر يكون عادة جزءًا من صفقة شراء مع البائع أو المطور.
أما الإيجار المنتهي بالتمليك فهو وصف يحتاج إلى فحص العقد أو برنامج التخصيص قبل تحديد طبيعته النهائية.
| المسألة | الإيجار المنتهي بالتمليك | التمويل العقاري | التقسيط المباشر |
|---|---|---|---|
| العلاقة الأساسية | انتفاع مع مسار محتمل للشراء | تمويل شراء وفق نظامه القانوني | بيع بثمن مؤجل أو دفعات |
| وقت اكتساب الملكية | وفق العقد والإجراءات | وفق مستندات البيع والتمويل والتسجيل | وفق عقد البيع وإجراءات نقل الملكية |
| الدائن أو الطرف الممول | جهة تخصيص أو مالك أو طرف آخر | جهة تمويل مرخصة بحسب الحالة | البائع أو المطور غالبًا |
| التكلفة | دفعات ورسوم وربما ثمن ختامي | التزامات تمويل وضمانات ورسوم | ثمن مقسط ورسوم متفق عليها |
| المراجعة المطلوبة | حق التملك والفسخ والإشغال | تكلفة التمويل والضمانات والالتزامات | سند الملكية والتسليم والتسجيل |
لا يوجد نظام أفضل لجميع الناس على إطلاقه؛ فالقرار يعتمد على أهلية الشخص للحصول على التمويل، ومقدار دخله ومدخراته، وموقع الشقة، ومدى قدرته على الالتزام،
وشروط فسخ العقد والسداد المبكر. المقارنة المنضبطة تجعل القيمة الإجمالية، ودرجة الأمان القانوني، وقابلية الخروج من العقد، ومعايير الاستلام عناصر متوازية بدل اختزال القرار في انخفاض القسط المعلن.
ما شروط شقق الإيجار المنتهي بالتمليك؟
لا توجد قائمة واحدة يمكن تعميمها على كل الطروحات العامة والخاصة.
ففي برنامج حكومي قد ترتبط الأهلية بالدخل والحالة الاجتماعية والإقامة أو عدم سبق الاستفادة، بينما في عرض خاص قد يركز الطرف الآخر على القدرة المالية والضمانات والمقدم. وتحدد الشروط النهائية في الإعلان الرسمي وكراسة الشروط وقرار التخصيص والعقد المعتمد.
لذلك يجب حفظ نسخة من هذه الوثائق، لأن تفاصيلها قد تتغير من طرح إلى آخر.
ومن الأخطاء أن يعتمد المتقدم على منشور قديم يحدد سنًا معينًا أو حد دخل سابقًا باعتباره قائمًا في كل الإعلانات التالية.
كما لا ينبغي اعتماد أي رسوم حجز أو مبلغ تحويل لمجرد تداوله على مواقع التواصل الاجتماعي.
المرجع هو الإعلان المنشور من الجهة المختصة وقنوات التقديم والسداد المحددة فيه، مع مطابقة بيانات الحسابات والجهة المستفيدة قبل تحويل المال.
ما المستندات التي ينبغي مراجعتها في المشروع الخاص؟
- بيانات المالك أو الشركة والصفة القانونية للموقع على العقد.
- سند ملكية الأرض أو الوحدة وسلسلة التصرفات الجوهرية المؤيدة له.
- الترخيص والرسومات والموقف من المخالفات المتعلقة بالعقار.
- مستندات تحديد الوحدة ومساحتها وموقعها وحدودها وحصتها في الأرض إن كانت مقررة.
- مسودة العقد وجدول الدفعات والرسوم والزيادات وآلية التملك.
- بيان الرهون والقيود والحقوق المتعلقة بالعقار عند الاقتضاء.
- محضر الاستلام والمواصفات الفنية والالتزامات المتعلقة بالصيانة والمرافق.
- المستندات اللازمة للشهر أو القيد بالنظام العقاري المعمول به.
لا تعني هذه القائمة أن كل مشروع يجب أن يقدم مجموعة مستندات متطابقة؛ فقد تختلف طريقة الإثبات في الوحدات التابعة للجهات العامة أو في المناطق الخاضعة للسجل العيني.
الهدف هو أن يتمكن محامٍ مختص من تتبع مصدر حق الجهة التي تعد بنقل الملكية، وأن يتأكد من خلو الطريق إلى التسجيل من عقبة ظاهرة يمكن اكتشافها قبل الالتزام المالي.
متى تنتقل ملكية شقة الإيجار المنتهي بالتمليك؟
يحدد العقد المرحلة التي يستحق فيها المستفيد المطالبة بإتمام الشراء أو نقل الحق إليه.
وقد تكون بعد تمام الوفاء، أو بعد أداء مبلغ ختامي، أو بعد تقديم طلب محدد خلال مهلة، أو عقب موافقة جهة تخصيص وفق قواعد البرنامج.
لكن استحقاق المطالبة لا يغني بذاته عن الإجراءات اللازمة لنقل الحقوق العينية العقارية وإثباتها في السجلات المختصة.
ويجب أن يبين العقد من يلتزم بتقديم شهادة البيانات المساحية أو سندات الملكية أو المستندات المطلوبة للشهر، ومن يتحمل الرسوم والمصروفات، وماذا يحدث إذا تعذر التسجيل لسبب يرجع إلى المالك.
ويتعين أيضًا فحص حالات إنهاء العقد لسبب لا يرجع إلى المستفيد؛ فمن غير المقبول عمليًا التعامل مع تعذر التمليك وكأنه مجرد تأخير إداري عابر إذا تبين أن أصل سند المالك معيب أو أن نقل الملكية غير جائز وفق الوثائق القائمة.
هل يكفي توكيل بالبيع أو تنازل عرفي؟
التوكيل وحده ليس بديلًا عامًا عن استكمال إجراءات نقل الملكية، كما أن وجود عقد عرفي لا يساوي بالضرورة اكتمال التسجيل.
تختلف آثار المحررات بحسب مضمونها وتاريخها والأطراف وحالة العقار والأحكام القانونية المنطبقة.
وقد ينشأ للمستفيد حق في مطالبة الطرف الآخر بالتنفيذ، دون أن يكون ذلك مطابقًا لاكتساب حق عيني مشهر في مواجهة الكافة.
لذلك يجب الفصل بين إثبات دفع الثمن، وإثبات الالتزام بالبيع، وإثبات الملكية في نظام الشهر العقاري أو السجل العيني.
ويفضل طلب تصور كتابي لإجراءات التسجيل قبل التوقيع، لا بعد دفع جميع الدفعات، مع وضع حد زمني معقول للتعاون في تقديم الأوراق والتنفيذ.
هل يمكن فسخ عقد الإيجار المنتهي بالتمليك واسترداد المبالغ؟
الإجابة تتوقف على طبيعة العقد وسبب إنهائه والبنود المنظمة للتسوية والقانون الواجب التطبيق.
فإذا اختار المستفيد الانسحاب من تلقاء نفسه، فقد تختلف حقوقه عن حالة تقصير الجهة المالكة في التسليم أو ظهور عيب جسيم أو استحالة استكمال نقل الملكية.
وإذا كان سبب الفسخ هو التأخر عن الدفع، وجب فحص الإنذارات والمواعيد، وموقف التسليم، ووجود مخالفة من الطرف الآخر.
المطلوب عمليًا حساب جميع التدفقات المالية السابقة وإعادة تصنيفها:
مبالغ حجز أو ضمان، ومقابل انتفاع، وأقساط مرتبطة بثمن الشراء، ورسوم خدمات جرى تنفيذها، ومصاريف أو تعويضات يدعيها أحد الطرفين.
ثم تقارن هذه المطالبات بالنصوص القانونية والشروط التعاقدية المشروعة.
لا يفيد القارئ القول إن كل مبلغ قابل للرد، كما يضره القول إن جميع المبالغ تضيع حتمًا عند التأخير.
كيف تقلل مخاطر الفسخ؟
اطلب تحديد مدة التأخر التي تبيح اتخاذ الإجراءات، وطريقة الإخطار والعنوان المعتمد، وما إذا كانت هناك مهلة لتصحيح المخالفة، وما أثر السداد الجزئي، وكيف تحتسب التعويضات.
ويُستحسن أن يوضح العقد على نحو قابل للتحقق التزامات كل طرف عند إنهاء العلاقة، ومواعيد رد ما يستحق رده وتسليم الوحدة ورد التأمين، وكيفية إثبات حالتها عند الإخلاء.
كما ينبغي الاحتفاظ بإيصالات السداد والتحويلات البنكية والمراسلات ومحاضر التسليم والصيانة.
وإذا وقع خلاف، فالتصرف السليم هو طلب مراجعة العقد والأوراق سريعًا قبل التوقيع على مخالصة أو إقرار بالتنازل عن الحقوق؛ فقد تتضمن المخالصة صياغات أوسع من النزاع الفعلي وتؤثر في قدرة صاحبها على المطالبة لاحقًا.
ما أثر وفاة المستفيد أو رغبته في التنازل عن الوحدة؟
ينبغي التمييز بين الحق في شغل العين أو الانتفاع بها، والحقوق المالية الناشئة عن العقد، والحق في المطالبة بإتمام التملك. وتختلف قابلية انتقال هذه الحقوق إلى الورثة بحسب طبيعة الاتفاق وشروطه والقيود الخاصة بكل برنامج.
لا يجوز الجزم بأن الوفاة تنهي العلاقة دائمًا أو أن الورثة يستطيعون تلقائيًا استكمال التملك بالشروط ذاتها من دون الرجوع إلى الوثائق.
يستحسن أن ينص العقد على كيفية إخطار الجهة المالكة بالوفاة، والأوراق المطلوبة من الورثة، وما إذا كان هناك تأمين يغطي بعض الالتزامات أو آلية لاستمرار السداد، وكيفية التعامل مع تعدد الورثة.
وإذا كان هناك مستفيد واحد من برنامج مدعوم، فقد تكون شروط الإشغال والأهلية والتصرف ذات أهمية خاصة وتحتاج إلى فحص مستقل.
أما التنازل في الحياة، فيجب التأكد من اشتراط الموافقة، والرسوم، وما إذا كان المتنازل إليه يخضع لاختبارات أهلية جديدة.
وقد يؤدي التنازل غير المصرح به أو التأجير من الباطن خلافًا للشروط إلى نزاع على الاستمرار أو التملك. ولا يكفي إبرام اتفاق بين المستفيد الأصلي وشخص آخر دون معالجة مركز الجهة المالكة أو الممولة.
كيف تحسب التكلفة الحقيقية؟ مثال توضيحي
افترض عرضًا افتراضيًا لشقة يتطلب مقدمًا قدره 100 ألف جنيه، ودفعة شهرية قدرها 8 آلاف جنيه لمدة عشر سنوات، ورسومًا إدارية قدرها 20 ألف جنيه، ومبلغًا ختاميًا للتملك قدره 150 ألف جنيه.
إجمالي المبالغ الأساسية في هذا المثال يساوي 1,230,000 جنيه قبل الصيانة والتأمين والمرافق والرسوم الخاصة بالتسجيل والزيادات المحتملة.
الأرقام هنا مثال حسابي للتوضيح وليست سعر طرح حكومي أو عرضًا تجاريًا موثقًا.
| البند | القيمة الافتراضية |
|---|---|
| المقدم | 100,000 جنيه |
| 120 دفعة × 8,000 | 960,000 جنيه |
| رسوم إدارية | 20,000 جنيه |
| دفعة نهائية | 150,000 جنيه |
| الإجمالي الأساسي | 1,230,000 جنيه |
ثم اسأل عن تكلفة الفرصة البديلة:
- هل توجد شقة مماثلة بسعر نقدي أقل؟
- هل التمويل العقاري متاح بتكلفة كلية معلومة؟
- ما قيمة الإيجار التقليدي لو قررت الأسرة استئجار مسكن والادخار؟
- وهل يسمح العرض بالتملك المبكر وما تكلفة ذلك؟
بهذا يتحول السؤال من «كم القسط؟» إلى «ما الذي سأدفعه وما الحق الذي سأحصل عليه ومتى؟».
كم نسبة القسط المناسبة من الدخل؟
ليس هناك رقم واحد يصلح قانونًا لكل عقود الإيجار المنتهي بالتمليك. وقد تستخدم جهات التمويل أو برامج الإسكان حدودًا لعبء المديونية وفق قواعدها الخاصة.
ولأغراض الميزانية الشخصية فقط، من المعقول إجراء اختبار ضغط على الدخل والمصروفات الأساسية ومدخرات الطوارئ بدل الاكتفاء بقاعدة عامة تقول إن القسط يجب أن يساوي ثلث الراتب.
فالأسرة التي لديها التزامات علاج أو تعليم أو قروض قد تحتاج إلى هامش أمان أكبر.
ينبغي حساب القسط بعد إضافة مصروفات الصيانة والتنقل والعدادات والتأمين وكل التزامات السكن، وتقدير قدرة الأسرة على تحمل انقطاع دخل مؤقت.
وإذا كان جدول الدفعات يتضمن زيادة دورية، فليُختبر أثرها على الميزانية في السنوات اللاحقة بدل النظر إلى القسط الأول وحده.
تحديث 2026: هل طرحت الدولة شققًا بالإيجار المنتهي بالتملك؟
في 5 سبتمبر 2026 أعلنت وزارة الإسكان عبر الهيئة العامة للاستعلامات طرح 25 ألف وحدة سكنية عبر مسارين مختلفين لا يجوز الخلط بينهما:
10 آلاف وحدة من هيئة المجتمعات العمرانية الجديدة بنظام الإيجار المنتهي بالتملك، منها نحو 5 آلاف وحدة منفذة و5 آلاف أخرى مزمع تنفيذها؛ و15 ألف وحدة بنظام الإيجار من صندوق الإسكان الاجتماعي ودعم التمويل العقاري ضمن «سكن لكل المصريين 9».
والإيجار في المسار الثاني ليس إعلانًا عامًا بأن ملكية الوحدة ستنتقل إلى المستفيد.
| وجه المقارنة | هيئة المجتمعات العمرانية الجديدة | صندوق الإسكان الاجتماعي |
|---|---|---|
| النظام | الإيجار المنتهي بالتملك | الإيجار السكني ضمن سكن لكل المصريين 9 |
| الوحدات المعلنة | 10 آلاف | 15 ألفًا |
| موعد التقديم المعلن | 20 سبتمبر–19 أكتوبر 2026 | 20–27 سبتمبر لذوي الهمم، و28 سبتمبر–28 أكتوبر 2026 لباقي المتقدمين بمن فيهم ذوو الهمم |
| جهة التقديم | بوابة «مسكن» وفق كراسة شروط الهيئة | القنوات المحددة بإعلان الصندوق وكراسة الشروط |
| هل يترتب التملك؟ | وفق شروط عقد وبرنامج الإيجار المنتهي بالتملك | لا يُفترض حق التملك من مجرد نظام الإيجار المعلن |
بالنسبة إلى وحدات الهيئة المنفذة، أوضحت الأخبار الرسمية أن المستفيد يلتزم بعد التخصيص باستكمال تأمين يعادل إيجار ثلاثة أشهر على أساس السنة الأولى، وفق الشروط المعلنة، مع تحديثه سنويًا بحسب الزيادة المقررة.
أما الوحدات المزمع تنفيذها فتخضع لجدية حجز وأقساط ربع سنوية لثلاث سنوات قبل التسليم، وفق تفاصيل الكراسة؛ ولذلك لا يصح الوعد بأن الاستلام سيكون فوريًا في جميع الحالات.
تنبيه زمني:
هذه مواعيد إعلان سبتمبر 2026، وليست ضمانًا لبقاء باب التقديم مفتوحًا وقت قراءة المقال.
يجب الرجوع إلى كراسة الشروط الرسمية وإعلان الجهة صاحبة الطرح قبل السداد أو تقديم الطلب، والتأكد من عدم صدور تمديد أو تعديل رسمي.
المصدران:
بوابة محافظة القاهرة، 21 سبتمبر 2026
بوابة محافظة القاهرة، 21 سبتمبر 2026.
هل يرتبط النظام بالسكن البديل في قانون الإيجارات 2025؟
أورد قرار مجلس الوزراء رقم 53 لسنة 2025 الإيجار المنتهي بالتملك ضمن أنظمة تخصيص الوحدات المتاحة لدى الدولة في سياق تنفيذ المادة الثامنة من القانون رقم 164 لسنة 2025.
لكن هذه الصلة لا تعني أن كل راغب في إيجار تمليكي يخضع حتمًا لإجراءات السكن البديل، أو أن كل مستأجر قديم يحصل على شقة تلقائيًا.
فلكل مسار شروط أهلية وأولويات وإجراءات تختلف عن غيره.
للاطلاع على هذا المسار التشريعي بالتفصيل، راجع شرح قرار مجلس الوزراء 53 لسنة 2025 وشروط السكن البديل
أما إذا كان هدفك فهم قوانين الإيجارات القديمة والانتقالية والإخلاء، فاقرأ شرح قانوني الإيجارات 164 و165 لسنة 2025
ولا ينبغي الخلط بين الحق في طلب التخصيص وبين اكتساب ملكية عقار مسجل.
ما علاقة قانون التأجير التمويلي رقم 176 لسنة 2018 بالموضوع؟
أصدرت مصر القانون رقم 176 لسنة 2018 لتنظيم نشاطي التأجير التمويلي والتخصيم تحت إشراف الهيئة العامة للرقابة المالية.
ويحدد القانون مفهوم النشاط والمستأجر والمؤجر وعقد التأجير التمويلي، ويتناول حقوقًا والتزامات في إطار نشاط تمويلي منظم.
كما تتناول هيئة الرقابة المالية في دليل حماية المتعاملين طبيعة التأجير التمويلي باعتباره أداة لتمويل الأصول المستخدمة في أنشطة اقتصادية إنتاجية أو خدمية.
ولذلك لا يستقيم وضع عنوان «القانون الذي يحكم كل شقق الإيجار التمليكي» ثم الاستناد إلى هذا القانون وحده.
التكييف القانوني يحتاج إلى فحص وصف الأصل والغرض من استخدامه وصفة الجهة والاتفاق المبرم.
إذا كان العقد تأجيرًا تمويليًا حقيقيًا وفق القانون، تتغير بعض الاعتبارات التنظيمية والاختصاص القضائي.
وإذا كان برنامجًا حكوميًا أو بيعًا سكنيًا بآلية انتفاع سابقة للتملك، فلا تُنقل إليه القواعد ذاتها دون سند.
يمكن مراجعة النص التشريعي من الهيئة العامة للرقابة المالية
ودليلها الرسمي لحماية المتعاملين في القطاع المالي غير المصرفي.
هل يوجد حكم نقض مصري يحسم جميع منازعات الإيجار التمليكي؟
لا يصح نسبة قاعدة عامة إلى محكمة النقض من دون تحديد الحكم ورقم الطعن وتاريخه والواقعة التي صدر فيها. فمنازعات الإيجار المنتهي بالتمليك قد تتعلق بتكييف العقد أو الفسخ أو استرداد المدفوعات أو الشهر العقاري أو التزام البائع بالتسليم ولكل مسألة شروط مختلفة.
كما أن الحكم الصادر بشأن عقد معين لا يحل تلقائيًا محل نص اتفاق آخر أو نظام تخصيص مختلف.
لهذا لا نورد رقم طعن غير متحقق منه أو نستخدم مقتطفًا قضائيًا من سياق غير مماثل. وعند نشوء نزاع فعلي، يُبحث عن قضاء النقض المناسب للمسألة المحددة بعد مراجعة العقد ومستندات الملكية والطلبات المعروضة على المحكمة، مع مراعاة تاريخ التعاقد والتشريع المنطبق.
ما البنود الأساسية التي يجب مراجعتها قبل التوقيع؟
البند الأول: تحديد الشقة والجهة المالكة
يجب أن يحدد العقد عنوان العقار ورقم الوحدة والدور والمساحة وحدودها والمرافق والملحقات والجزء المتعلق بالأرض إذا كان ذا صلة.
كما يجب ذكر البيانات الكافية للمالك أو الجهة التي تملك سلطة التخصيص أو التصرف.
لا يكفي وصف الوحدة بأنها «في المشروع الفلاني» إذا كان المشروع يضم مباني ومراحل متعددة أو مساحات مختلفة.
البند الثاني: الالتزامات المالية الكاملة
ينبغي وجود جدول مفصل للدفعات وتاريخ أول وآخر استحقاق وطريقة الدفع ومتى يعتبر السداد منتجًا لأثره.
ويتعين بيان أثر أي زيادة، والرسوم الإدارية، والتأمين، والضرائب والمصاريف التي تتحملها الأطراف.
إذا كان هناك مبلغ نهائي لممارسة خيار الشراء، فيجب ذكره صراحة أو تحديد طريقة حساب واضحة لا تترك الثمن لمحض إرادة أحد الطرفين.
البند الثالث: الاستلام والتأخير في التسليم
حدد موعدًا للتسليم وحالة التشطيب والمرافق ومحضر الفحص. وينبغي أن يشرح الاتفاق أثر التأخير في التسليم، وهل تبدأ الأقساط من التوقيع أم الاستلام، وما حقوق المستفيد عند عدم جاهزية الوحدة.
ويجب عدم توقيع محضر استلام نهائي قبل المعاينة الفعلية لمجرد إنهاء إجراءات إدارية.
البند الرابع: ممارسة حق التملك
راجع هل التملك تلقائي من الناحية التعاقدية بعد سداد المبالغ أم يحتاج إلى طلب خلال مهلة أو توقيع عقد جديد، ومن يتحمل إجراءات الشهر والتسجيل.
ويجب تحديد المستندات التي تقدمها الجهة المالكة وكيفية معالجة أي عائق في سند الملكية. هذه النقطة هي قلب الاتفاق؛ لأن غيابها قد يحول التمليك الموعود إلى خلاف طويل.
البند الخامس: التعثر والفسخ وتسوية الأموال
اقرأ شروط الإخطار والإنذار والمهلة والفسخ والغرامات وأثر السداد المتأخر.
واسأل كيف ستتم تسوية المبالغ في حالات الفسخ بإرادة المستفيد أو بسبب إخلال الجهة المالكة أو عند حدوث عائق قانوني في نقل الملكية.
لا تقبل الصياغات المطلقة التي تكتفي بعبارة «لا يستحق المستفيد أي مبالغ» قبل التحقق من قانونيتها وآثارها.
البند السادس: الاستعمال والصيانة والتنازل
يجب بيان شروط السكن الفعلي وحدود تغيير الاستعمال واستقبال الغير والتنازل والتأجير من الباطن، والموافقة المطلوبة عند التصرف.
ويفضل توضيح أعمال الصيانة على نحو يميز الإصلاحات اليومية من العيوب الكبرى، مع تحديد كيفية تحصيل رسوم الإدارة والخدمات ومتى يجوز تعديلها.
البند السابع: النزاعات والإخطارات
يجب مراجعة بند تسوية الخلافات والاختصاص القضائي في ضوء القواعد القانونية الآمرة، وألا يُفهم مجرد وجود بند في العقد أنه صحيح أو نافذ دائمًا.
كما ينبغي تحديد العناوين ووسائل الإخطار المقبولة، والمحافظة على نسخة موقع عليها من العقد وجميع الملاحق والإعلانات التي أحال إليها العقد.
هل يجب ألا يتجاوز قسط الإيجار التمليكي ثلث الدخل الشهري؟
لا توجد قاعدة قانونية عامة تجعل ثلث الدخل حدًا إلزاميًا لجميع عقود الإيجار المنتهي بالتمليك في مصر.
وإنما يمكن استخدام هذه النسبة كمؤشر استرشادي مبدئي عند تقييم القدرة على السداد، مع مراعاة شروط الجهة الممولة أو برنامج الإسكان وطبيعة التعاقد.
فبعض برامج التمويل العقاري أو الإسكان قد تطبق معايير خاصة لنسبة عبء التمويل إلى الدخل، ولكن لا يجوز تعميم تلك المعايير على جميع عقود الإيجار التمليكي.
كيف تحدد القسط الذي تستطيع سداده؟
ينبغي حساب صافي الدخل الشهري المنتظم، ثم خصم المصروفات الأساسية والالتزامات القائمة ومبلغ مناسب للطوارئ، لمعرفة المبلغ المتاح فعليًا للالتزام السكني.
ولا يقتصر الالتزام السكني على القسط وحده، بل قد يشمل الصيانة والخدمات والتأمين والرسوم الدورية بحسب العقد.
مثال حسابي استرشادي
إذا كان صافي الدخل الشهري للأسرة 18,000 جنيه، فإن ثلثه يساوي 6,000 جنيه.
لكن ذلك لا يعني تلقائيًا أن الأسرة تستطيع تحمل قسط بهذا المقدار؛ فقد تكون لديها التزامات أخرى تجعل المبلغ المناسب أقل بكثير.
وعلى العكس، فإن تحديد الحد المناسب يتطلب دراسة المصروفات والديون القائمة واستقرار الدخل وشروط برنامج التمويل أو الإسكان.
تنبيه: نسبة الثلث في هذا المثال أداة للتخطيط المالي وليست حدًا قانونيًا عامًا أو ضمانًا لقبول طلب التمويل أو التخصيص.
كيف تفحص إعلان شقق الإيجار المنتهي بالتمليك؟
ابدأ باسم الجهة الناشرة لا بصورة المشروع.
- هل الإعلان صادر عن هيئة حكومية أو شركة واضحة البيانات أو وسيط تسويق؟
- هل يضع شروطًا رسمية مكتوبة أم يطلب التواصل برسائل خاصة للحصول على رقم الحساب؟
- وهل يذكر المنطقة والمساحة ونظام التسليم والمدة والقسط وإجمالي التكلفة؟
كلما غابت هذه البيانات زادت الحاجة إلى الحذر وعدم تقديم أي دفعة قبل التثبت.
بعد ذلك افصل بين ثلاثة مستندات:
الإعلان، وكراسة الشروط أو العرض المالي، والعقد النهائي. قد يقدم الإعلان ملخصًا تجاريًا لا يغني عن المستندات الملزمة.
وإذا اختلفت المعلومات، يجب طلب توضيح مكتوب قبل الالتزام.
لا تعتمد على وعد شفهي بأن الشقة ستنتقل باسمك «بعد القسط الأخير» إلا إذا كان هذا الوعد جزءًا واضحًا من مستند ملزم قابل للتنفيذ وفق القانون.
خمسة أخطاء شائعة عند حجز شقة إيجار تمليكي
- الاعتماد على القسط وحده: من دون حساب المقدم والصيانة والمبلغ النهائي والرسوم.
- إهمال سند الملكية: لأن الوعد بالبيع لا يصحح تلقائيًا عيبًا في حق المتصرف.
- الخلط بين أنظمة الدولة: فالإيجار العادي ليس بالضرورة إيجارًا ينتهي بالتملك، والسكن البديل له شروط متميزة.
- السكوت عن الفسخ: من دون معرفة أثر التأخر أو الانسحاب المبكر على المبالغ المسددة.
- تأجيل سؤال التسجيل: حتى نهاية الدفعات، ثم اكتشاف نقص المستندات أو غموض مسؤولية نقل الملكية.
هذه الأخطاء ليست مجرد أمور شكلية؛ إذ قد تظهر آثارها بعد سنوات.
لذلك يفضّل إعداد قائمة أسئلة مكتوبة والاحتفاظ بإجابات رسمية عنها، خاصة عندما يكون العرض مرتبطًا بجداول زمنية طويلة أو بمرحلة إنشاء لم تكتمل بعد.
متى تحتاج إلى محامٍ قبل توقيع عقد الإيجار المنتهي بالتمليك؟
تزداد أهمية مراجعة المحامي إذا كانت قيمة الالتزام كبيرة بالنسبة لدخل الأسرة، أو تضمنت المستندات شروطًا مبهمة عن التملك والفسخ، أو كان هناك خلاف بين الإعلان ومسودة العقد، أو لم يتضح سند ملكية الوحدة.
كما تستلزم المراجعة القانونية عناية إضافية إذا أُبرم العقد باسم شركة تختلف عن مالك الأرض، أو طُلب من المستفيد توقيع توكيلات أو إقرارات تخليه عن الاعتراض على عيوب غير معلومة.
يمكن للمحامي تقييم التكييف القانوني للعلاقة، وفحص سندات الملكية والقيود، وتحديد البنود التي تحتاج إلى تعديل، وشرح أثر الشرط الجزائي والمخالصة والتنازل والفسخ.
وليس دور المراجعة وعد المشتري بمنع كل نزاع مستقبلي، بل كشف المخاطر الظاهرة وتقليل الغموض وتحديد المستندات والخطوات التي تحمي موقفه إذا وقع خلاف لاحق.
وفي المسائل العقارية، ينبغي أيضًا النظر إلى إجراءات الشهر والتسجيل.
وقد يفيد الرجوع إلى دليل شهر عقد الإيجار المدني وشروطه لفهم جانب متميز من آثار شهر الإيجارات طويلة المدة، مع التنبيه إلى أن شهر الإيجار ليس هو نفسه تسجيل نقل ملكية شقة.
أسئلة شائعة عن شقق الإيجار التمليكي في مصر
هل شقق الإيجار المنتهي بالتمليك مضمونة؟
لا يمكن وصف أي عرض بأنه مضمون لمجرد تبعيته لجهة عامة أو شهرته أو الإعلان عن أقساط مريحة.
درجة الأمان ترتبط بصحة التخصيص وسند ملكية الجهة، والتزاماتها المكتوبة، وشروط الفسخ والتسجيل، وقدرة المستفيد على الوفاء.
البرامج الرسمية قد توفر قواعد وإجراءات معلنة، لكن يجب دراسة كل طرح ووثيقته.
هل يمكن سداد الأقساط مبكرًا؟
يتوقف ذلك على العقد أو كراسة الشروط؛ فقد تسمح بعض الترتيبات بالسداد المعجل، وقد تربطه بموافقة أو حساب محدد، أو لا تنظم المسألة صراحة.
يجب طلب بيان مكتوب لما سيستحق عند السداد المبكر وما إذا كان يعجل حق التملك وإجراءاته، بدل افتراض سقوط جميع الرسوم أو الفروق.
هل يحق لي تأجير الوحدة لشخص آخر؟
قد يمنع العقد أو برنامج التخصيص التأجير من الباطن أو يشترط موافقة مسبقة، وقد تتصل القيود بشرط الإقامة الفعلية في الوحدات المدعومة.
لا ينبغي التصرف في الوحدة قبل مراجعة هذا البند، لأن مخالفة شروط الاستعمال قد تؤثر في استمرار العلاقة أو حق إتمام التملك.
ماذا يحدث إذا تأخرت عن قسط؟
تختلف العواقب بحسب العقد والقواعد القانونية المنطبقة؛ فقد ينشأ التزام بمصاريف أو تعويض محدد أو يبدأ إجراء مطالبة وإنذار، وقد تتوافر شروط فسخ في ظروف معينة.
لا توجد نتيجة واحدة لجميع العقود. الاحتفاظ بالمستندات والتواصل الرسمي لطلب التسوية أفضل من تجاهل الإخطارات.
هل أسترد المقدم إذا ألغيت الحجز؟
يجب معرفة طبيعة المبلغ وسبب الإلغاء وشروط العرض، وهل تم قبول التخصيص وهل أخلت الجهة بالتزام جوهري.
قد يختلف التأمين عن رسوم الحجز وعن الجزء المدفوع من الثمن.
والحسم يحتاج إلى الاطلاع على الإيصال وشروط العدول والفسخ، وليس على مسمى «المقدم» وحده.
هل تنتقل الشقة إلى الورثة في حالة الوفاة؟
قد تنشأ حقوق مالية أو تعاقدية قابلة للانتقال، لكن مدى استمرار الانتفاع واستكمال الشراء يتوقف على طبيعة العلاقة وشروط البرنامج والتشريعات المنطبقة.
ويجب مراجعة شروط التوريث والوفاة والالتزامات المتبقية وإجراءات إخطار الجهة المعنية.
هل توجد شقق إيجار منتهٍ بالتمليك من الدولة في 2026؟
أعلنت جهات حكومية في سبتمبر 2026 طرح وحدات تتضمن مسارًا للإيجار المنتهي بالتملك، إلى جانب مسار آخر للإيجار.
لكن توافر الشقق وقت التقديم والمواقع والتكاليف والأهلية يستلزم الرجوع إلى إعلان الطرح وكراسة شروطه والقنوات الرسمية، لا تعميم خبر الإعلان على كل المحافظات أو الفئات.
هل يشمل قانون التأجير التمويلي جميع شقق الإيجار التمليكي؟
لا. قانون التأجير التمويلي رقم 176 لسنة 2018 ينظم نشاطًا محددًا، ولا يكفي التشابه في التسمية لكي يخضع له كل ترتيب سكني.
ينبغي فحص الغرض من العقد وصفة الأطراف ونوع الأصل والأحكام الخاصة بالتخصيص أو البيع.
ما الفرق بين الإيجار القديم والإيجار المنتهي بالتمليك؟
الإيجار القديم يشير إلى علاقات إيجارية تخضع لقواعد تشريعية خاصة بحسب تاريخها ونطاقها، بينما الإيجار المنتهي بالتمليك هو ترتيب قد يتيح الانتفاع ثم شراء الوحدة وفق شروط محددة.
وقد يرتبط السكن البديل لبعض مستأجري الإيجار القديم بأنظمة تخصيص بينها الإيجار المنتهي بالتملك، لكن ذلك لا يجعل المفهومين شيئًا واحدًا.
هل يجوز الاتفاق على زيادة القسط سنويًا؟
يعتمد الأمر على طبيعة العقد والتشريع المنطبق وصحة بند الزيادة وصياغته. ليس كل عرض ذا قسط ثابت،
ولا يكفي القول إن سعر الفائدة ارتفع لتغيير مبلغ متفق عليه دون سند. اطلب جدولًا يوضح آلية التعديل ومواعيد الإخطار والتكلفة القصوى المتوقعة وفق شروط التعاقد.
هل أحتاج إلى تسجيل العقد في الشهر العقاري؟
تختلف إجراءات إشهار حق الإيجار طويل المدة عن إجراءات نقل الملكية العقارية.
وإذا كان الهدف النهائي هو التملك، فيجب معرفة المحرر اللازم لنقل الحق العيني والإجراءات الخاصة به وفق نظام التسجيل المنطبق على العقار.
لا تعتمد على توثيق التوقيع أو التوكيل وحدهما بوصفهما بديلًا مضمونًا.
كيف أتحقق من شركة تعرض الإيجار التمليكي؟
اطلب البيانات الرسمية للشركة، وتحقق من سلطة ممثلها، وسند ملكية المشروع، والمستندات الفنية والتراخيص، ووجود أي حقوق تؤثر في التصرف.
وإذا أعلنت ممارسة نشاط تأجير تمويلي خاضعًا للرقابة، فتحقق من وضع الترخيص لدى الهيئة المختصة وفق نوع النشاط المعلن.
الخلاصة: هل الإيجار المنتهي بالتمليك مناسب لك؟
قد يكون الإيجار المنتهي بالتمليك طريقًا مناسبًا للحصول على سكن إذا كانت الدفعات في حدود القدرة المالية، والوحدة صالحة للسكن، وسند الجهة واضحًا، ومسار التملك قابلًا للتنفيذ، وشروط الفسخ عادلة ومفهومة.
لكنه ليس أفضل تلقائيًا من الشراء بالتقسيط أو التمويل العقاري، ولا يضمن تحويل كل مبلغ مدفوع إلى ملكية بمجرد انقضاء السنوات.
قبل التوقيع، قارن التكلفة الكلية بالبدائل، ودقق في سند ملكية الوحدة، واكتب شروط التمليك والتسجيل والتأخر والسداد المبكر والتنازل في وثائق واضحة.
وإذا كان العقد طويلًا أو كبير القيمة أو غامضًا، فاطلب مراجعة قانونية متخصصة. ويمكن التواصل مع مكتب عبدالعزيز حسين عمار للمحاماة لبحث المستندات وتقييم المخاطر وفق ظروف كل حالة، دون وعد مسبق بنتيجة معينة.
مصادر قانونية ورسمية
- الهيئة العامة للرقابة المالية: قانون تنظيم نشاطي التأجير التمويلي والتخصيم رقم 176 لسنة 2018.
- الهيئة العامة للرقابة المالية: دليل حماية المتعاملين في القطاع المالي غير المصرفي.
- بوابة محافظة القاهرة: إعلان فتح التقديم للوحدات السكنية، 21 سبتمبر 2026.
- بوابة محافظة القاهرة: خبر فتح التقديم لوحدات الإيجار المنتهي بالتملك، 21 سبتمبر 2026.
⚖️ هل لديك قضية مشابهة؟ لا تترك موقفك القانوني للتوقعات
كثير من النزاعات المدنية والعقارية وقضايا الميراث تبدأ بتفصيل صغير، لكن هذا التفصيل قد يغيّر مسار الدعوى بالكامل. قبل رفع دعوى، أو تقديم طعن، أو توقيع اتفاق، احصل على تقييم قانوني دقيق من مكتب الأستاذ عبدالعزيز حسين عمار المحامي بالنقض والإدارية العليا.
🔍 ابحث عن موضوع قانوني
📰 أحدث الأبحاث القانونية
- 📑 تزوير توقيع استلام الإعلان القضائي: الإثبات وصيغة الدعوى
- 📑 سبق نظر القاضي نزاعا مرتبطا: متى تجوز المطالبة بعدم صلاحيته أو رده أو تنحيه؟
- 📑 إلغاء عقد مسجل بسبب توكيل مزور: حكم بمحو التسجيل وآثاره
- 📑 حكم النقض في مذبحة بني مزار: لماذا أيدت المحكمة البراءة؟
- 📑 أرباح بناء عقار بالمشاركة: حكم النقض 20649 لسنة 92 ق وما يعنيه للشريك
⚖️ مكتب عبدالعزيز حسين عمار للمحاماة
الأستاذ عبدالعزيز حسين عبدالعزيز، المحامي بالنقض والإدارية العليا، المعروف باسم مكتب عبدالعزيز حسين عمار للمحاماة، يقدم خدمات قانونية في القضايا المدنية والعقارية وقضايا الميراث والطعون أمام المحاكم.
ساعات العمل: من السبت إلى الأربعاء من الساعة 12 ظهرًا إلى 3 عصرًا، بحجز موعد مسبق بالاتصال على 01285743047.
الموقع الرسمي: azizavocate.com
