
📅 نُشر في:
🔄 آخر تحديث:
محتويات المقال
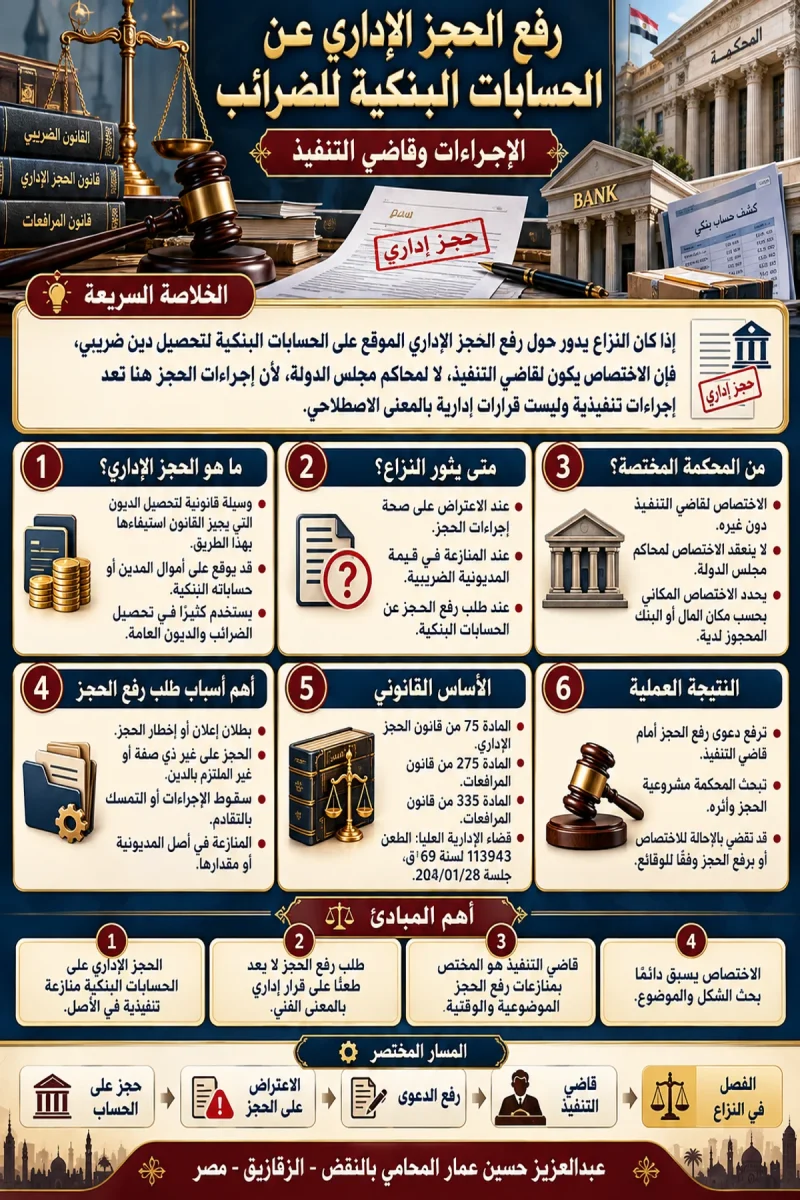
الحجز الإداري على الحسابات البنكية لاستيفاء دين ضريبي على الممول
هذا الشرح يتناول الحجز الذي توقعه جهة إدارية لاستيفاء دين ضريبي على ما للممول لدى البنك، ويحلل حكم المحكمة الإدارية العليا في الطعن رقم 113943 لسنة 69 قضائية عليا، جلسة 28 يناير 2024، مع بيان الإجراءات والدفوع والمستندات والتحديثات التشريعية المتاحة حتى سبتمبر 2026.
وهو موجه إلى أصحاب الحسابات والمحامين الذين يحتاجون إلى تحديد المحكمة والطلب الصحيحين من وقائع ومستندات محددة، لا إلى تقديم وعد بوقف الحجز في جميع الحالات.
ما المقصود بالحجز الإداري على الحسابات البنكية؟
الحجز الإداري وسيلة استثنائية قررها المشرع لتحصيل حقوق معينة مستحقة للدولة والأشخاص الاعتبارية العامة الذين منحهم القانون هذه السلطة.
وعندما يكون مال المدين مودعًا لدى بنك، فإن البنك يُعامل بوصفه «محجوزًا لديه»:
يتلقى إجراء الحجز وفق الضوابط القانونية، ويترتب عليه الامتناع عن الوفاء للمحجوز عليه في الحدود التي يشملها الحجز، مع تنفيذ الالتزامات الإجرائية التي يفرضها القانون.
والغاية من هذا النظام تأمين حق الدائن العام دون سلوك جميع مراحل التقاضي التي يمر بها الدائن العادي قبل التنفيذ؛ لكنه ليس إعفاءً من الرقابة القضائية أو من شروط الإعلان وصحة المديونية.
يجب التفريق بين الحجز على أموال مودعة بالبنك لصالح مصلحة الضرائب وبين الحجز الذي يوقعه بنك على أموال عميله باعتباره دائنًا له. الحالة الأولى هي موضوع هذا المقال والحكم المنشور أدناه.
أما الثانية فقد ترتبط بحكم المحكمة الدستورية العليا في شأن سلطة بعض البنوك في توقيع الحجز الإداري، وهي مسألة مختلفة ناقشها الموقع في مقال عدم دستورية الحجز الإداري الموقع من البنك
الخلط بين الحالتين قد يقود إلى دفع قانوني غير منطبق على الواقعة، حتى لو اشتركتا في استخدام كلمة «البنك».
كيف يحدث الحجز على ما للممول لدى البنك؟
تبدأ العملية ـ بحسب النظام القانوني المطبق على الدين وإجراءات الجهة الحاجزة ـ بوجود مطالبة يجيز القانون تحصيلها إداريًا، ثم استصدار إجراء الحجز وإعلانه إلى البنك بصفته محجوزًا لديه.
وينظم قانون الحجز الإداري رقم 308 لسنة 1955، في مواده الخاصة بحجز ما للمدين لدى الغير، البيانات والالتزامات والإعلانات المتصلة بهذا الإجراء.
ولا يكفي وصول إخطار إلى البنك للاستنتاج بأن كل رصيد يخص العميل قابل للحجز دون قيد؛ إذ يلزم فحص المستند المحرر، وصفة المدين، ومقدار المبلغ، ونوع الحق الذي تسعى الإدارة إلى تحصيله، وأي مانع أو استثناء قانوني ذي صلة.
قد يكتشف العميل الإجراء عند رفض عملية سحب أو تحويل أو ظهور قيد على الحساب.
وهذه الواقعة مؤشر عملي يستلزم طلب إفادة رسمية عن سبب القيد وتاريخه ورقم المحضر والجهة التي طلبته.
ومن الخطأ الاكتفاء برسالة هاتفية مقتضبة من خدمة العملاء أو الاعتماد على أن البنك سيزيل الحجز بمجرد التواصل معه.
فالبنك في هذه العلاقة ليس المحكمة التي تفصل في صحة الدين ولا الجهة التي تملك بمفردها إلغاء محضر حجز صادر من مصلحة الضرائب.
ما الفرق بين الحجز الإداري والربط الضريبي وتسوية المديونية؟
قرار الربط أو التقدير يتعلق بتحديد الالتزام الضريبي ومقداره وسبب استحقاقه. أما الحجز الإداري فهو إجراء من إجراءات اقتضاء ما تدعيه الجهة الحاجزة من دين.
وقد يثور خلاف بشأن صحة الربط وحده، أو بشأن صحة الحجز وحده، أو بشأن الاثنين معًا.
ولأن لكل نوع من المنازعات طريقه ومواعيده ومجاله القضائي، لا يصح افتراض أن الطعن على التقدير يؤدي وحده إلى إبطال كل إجراء تنفيذ، كما لا يصح أن يحول طلب رفع الحجز تلقائيًا إلى دعوى إلغاء قرار إداري إذا كان جوهره منصبًا على إجراءات التنفيذ.
التسوية الضريبية بدورها وسيلة لمعالجة منازعة بشأن الالتزام أو قدره وفق الشروط التي حددها التشريع الخاص.
فإذا اتفق الممول والجهة الإدارية على تسوية أو انتهت لجنة مختصة إلى نتيجة، وجب تحديد أثرها على الدين الذي وقع الحجز من أجله، والحصول على المستند التنفيذي الملائم لإزالة الحجز أو تعديل نطاقه.
وبينما قد تتكامل طرق الاعتراض والتسوية ورفع الحجز في واقعة واحدة، فإن طلب كل منها يجب أن يُصاغ وفق أساسه المستقل حتى لا يضيع وقت صاحب الشأن بسبب الخلط بين الإجراءات.
| المسألة | موضوعها | المستند الذي يبدأ به الفحص | مسارها المحتمل |
|---|---|---|---|
| الربط أو التقدير الضريبي | مدى وجود الدين وقيمته واستحقاقه | الإخطار الضريبي وقرارات اللجان | طرق الاعتراض والطعن التي يقررها قانون الضريبة المعني |
| الحجز الإداري على الحساب | صحة حجز ما للممول لدى البنك وآثاره | أمر الحجز ومحضره وإعلاناته | منازعة التنفيذ أمام قاضي التنفيذ متى كان طلب رفع الحجز هو جوهر الدعوى |
| التسوية الضريبية | إنهاء المنازعة حول الدين وفق نظام خاص | أصل الملف الضريبي وبيان المديونية | الجهات واللجان المختصة بالإنهاء أو التسوية بحسب القانون |
| اعتراض البنك أو طلب الإفادة | كشف سبب قيد الحساب ونطاقه دون حسم النزاع القانوني | إفادة البنك ورقم محضر الحجز | إجراء إداري لجمع المستندات وليس بديلًا عن الدعوى |
ما الشروط القانونية الأساسية لحجز الحساب البنكي؟
للتحقق من صحة الحجز ينبغي عدم القفز إلى نتيجة بمجرد أن الجهة التي أوقعته جهة حكومية. يبدأ الفحص بالسند الذي تستند إليه الإدارة:
- هل الدين من الديون التي يسمح القانون بتحصيلها بطريق الحجز الإداري؟
- وهل الشخص المحجوز عليه هو الملزم قانونًا بها؟
ثم يُراجع الأمر أو المحضر من حيث صدوره من صاحب الصفة والبيانات التي يتطلبها القانون، وتحديد المطالبة التي يراد اقتضاؤها، وإعلان المحجوز لديه، وإعلان المحجوز عليه بالطريقة والميعاد المقررين.
وقد تختلف نتيجة المنازعة باختلاف نوع الضريبة، وتاريخ نشوء الدين، وما إذا كانت المنازعة متعلقة بالتنفيذ أم أصل التقدير.
ومن المسائل التي أثيرت في الحكم محل المقال ادعاء أن الشخص المحجوز على أمواله كان شريكًا موصيًا في شركة توصية بسيطة، وأنه لا يسأل عن ديونها خارج حدود مركزه القانوني، فضلًا عن تمسكه بعدم إعلانه بإجراءات الحجز، وبالتقادم.
عرضت المحكمة هذه الدفوع ضمن وقائع القضية، لكنها لم تحسم صحتها الموضوعية؛ إذ قدمت مسألة الاختصاص الولائي على بحث أصل المنازعة.
ومن الضروري الحفاظ على هذا التمييز عند قراءة الحكم: إحالته إلى قاضي التنفيذ ليست حكمًا نهائيًا ببطلان الحجز ولا إثباتًا نهائيًا لبراءة ذمة الممول.
ماذا تشترط المادة 29 عند حجز ما للمدين لدى البنك؟
تنظم المادة 29 من قانون الحجز الإداري إعلان محضر الحجز إلى المحجوز لديه، وبيان المبالغ وأنواعها وتواريخ استحقاقها، والنهي عن الوفاء إلى المحجوز عليه، والتكليف بالتقرير بما في الذمة خلال المدة التي يحددها النص.
كما توجب إعلان المحجوز عليه بصورة من محضر الحجز تتضمن تاريخ إعلانه للمحجوز لديه خلال الثمانية أيام التالية لذلك الإعلان، ورتبت على التخلف عن هذا الواجب الجزاء الوارد في النص.
وتحديد بداية احتساب الأيام مسألة بالغة الأهمية:
المرجع هو تاريخ إعلان المحضر إلى البنك، لا تاريخ نشوء الدين ولا تاريخ اكتشاف العميل وقف السحب من حسابه.
ولذلك فإن الممول الذي يتمسك بعدم إعلانه يجب أن يجمع صورة إعلان البنك وتاريخها، وصورة الإعلان الموجه إليه وبيانات تسلمها إن وجد، ومستندات عنوانه القانوني في الفترة محل الحجز.
قد تكون جهة الإدارة قد استخدمت وسيلة إعلان يجيزها القانون، وقد يدعي صاحب الحساب أنها لم تصله أو أن بياناتها غير صحيحة؛ ولا يمكن حسم الأمر بعبارة عامة من نوع «لم أتلق رسالة من البنك».
يتحقق الدفاع الجدي بمضاهاة المستندات والتواريخ والنص الواجب التطبيق على الإجراء.
هل يعتبر كل حجز قديم ساقطًا بالتقادم؟
مرور سنوات على توقيع الحجز يستدعي فحص التقادم وإجراءات قطعه ووقفه، ولكنه لا يثبت بذاته زوال الدين أو انعدام أثر كل حجز.
يجب الفصل بين تقادم الحق الموضوعي في المطالبة بالضريبة، وبين الجزاءات والمواعيد الخاصة ببعض إجراءات الحجز.
وفي الحكم الأصلي دفع الطاعن بسقوط الإجراءات والمبالغ بالتقادم، إلا أن المحكمة الإدارية العليا لم تحسم موضوع هذا الدفع بعد أن قضت بعدم الاختصاص وأحالت النزاع.
ومن ثم لا يجوز الاستشهاد بالحكم باعتباره قضى بسقوط الحجز تلقائيًا بعد عدد ثابت من السنوات.
ما المحكمة المختصة بدعوى رفع الحجز الإداري عن الحساب البنكي؟
إذا انصب الطلب الأصلي على رفع الحجز الذي وقعته الجهة الإدارية على أرصدة الممول لدى بنك، وعدم الاعتداد بمحضر الحجز وما ترتب عليه، فإن الحكم الصادر في 28 يناير 2024 قرر دخول النزاع في اختصاص قاضي التنفيذ بالمحكمة الابتدائية المختصة.
استند الحكم إلى طبيعة إجراءات الحجز بوصفها أعمالًا إجرائية متعلقة باقتضاء الدين، وإلى حكم المادة 75 من قانون الحجز الإداري التي تحيل إلى قانون المرافعات فيما لا يتعارض مع نصوص القانون الخاص، وإلى المادتين 275 و335 من قانون المرافعات في شأن اختصاص قاضي التنفيذ ودعوى رفع الحجز.
لكن هذا لا يعني أن كل نزاع يحمل اسم «ضريبة» أو «حجز» يُرفع أمام قاضي التنفيذ. فقد يكون موضوع الدعوى في حقيقته طعنًا على قرار إداري قائم بذاته أو قرار ربط يخضع لطريق قانوني خاص، أو طلبًا وقتيًا له شروط أخرى.
العبرة بالتكييف القانوني للطلبات والأسباب الواقعية المعروضة على المحكمة، لا بالعنوان المكتوب أعلى الصحيفة وحده.
وللمزيد عن الفصل بين الولاية القضائية وطبيعة الطلب يمكن الرجوع إلى:
تطبيقات الاختصاص الولائي في القضاء
وإلى
المنشورين على الموقع.
لماذا لم تكن محكمة القضاء الإداري مختصة في قضية HSBC؟
طلب صاحب الحساب في الطعن المنشور وقف إجراءات حجز إداري سابق، وعدم الاعتداد بالمحضر، ورفع الحجز عن حساباته بالجنيه المصري والدولار الأمريكي واليورو.
رأت محكمة أول درجة أن الدعوى رُفعت بعد الميعاد على أساس إعادة تكييفها بوصفها طعنًا على مطالبة ضريبية.
أما المحكمة الإدارية العليا فقد قدمت البحث في الاختصاص باعتباره مسألة من النظام العام، واعتبرت أن جوهر الخصومة منازعة في تنفيذ الحجز نفسه؛ ومن ثم ألغت الحكم السابق وقضت بالإحالة إلى قاضي التنفيذ.
لا يصح عرض هذا القضاء على أنه فصل في صحة أصل الضريبة أو حدد مبلغًا نهائيًا واجب الرد لصاحب الحساب.
كما أن تعيين قاضي التنفيذ بمحكمة جنوب القاهرة الابتدائية في تلك القضية جاء مرتبطًا بموقع الأموال المحجوزة لدى فرع البنك في المعادي، بحسب الوقائع التي أثبتها الحكم.
وهذه الخصوصية لا تحول جنوب القاهرة إلى محكمة مختصة بكل منازعة حجز بنكي في الجمهورية؛ فالمحكمة المختصة مكانيًا تتحدد في كل دعوى وفق قواعد الاختصاص والبيانات الثابتة بمحضر الحجز ومركز المحجوز لديه.
ويُراجع المحامي مكان إبرام الإجراءات والفرع المصرفي وبيانات الإعلان قبل اختيار المحكمة.
ما الفرق بين طلب رفع الحجز والإشكال الوقتي في التنفيذ؟
الإشكال الوقتي يهدف عادة إلى تدبير مؤقت يتعلق بسير التنفيذ، بينما تهدف دعوى رفع الحجز الموضوعية إلى الفصل في بقاء الحجز نفسه أو إلغائه استنادًا إلى أسباب قانونية أو واقعية.
قد يجتمع لدى الممول احتياج عاجل إلى وقف التصرف في رصيده، ودفاع موضوعي يتعلق ببطلان إعلان أو انتفاء صفته كمدين.
غير أن تحويل كل دعوى رفع حجز إلى طلب وقتي محض قد يفوّت مناقشة أصل الإجراء أو يؤدي إلى صياغة طلبات غير متجانسة.
لذلك يجب تحديد الأثر المطلوب فورًا، وما إذا كانت الحاجة إلى الحماية الوقتية قائمة، وأساس طلب رفع الحجز النهائي.
تنص المادة 27 من قانون الحجز الإداري على آثار رفع دعوى المنازعة في أصل المبالغ المطلوبة أو صحة إجراءات الحجز، في الحدود التي يقررها النص.
لكن الاحتجاج بوقف الإجراءات يستلزم التثبت من انطباق المادة على المنازعة والإجراء القائم، وتقديم ما يثبت رفع الدعوى وإبلاغ الأطراف المختصة عند الاقتضاء.
ولا ينبغي أن يفهم صاحب الحساب أن مجرد الاحتفاظ بصورة صحيفة دعوى سيجعل البنك يتيح السحب فورًا؛ فتنفيذ الأثر القانوني عمليًا قد يتطلب أوراقًا وإعلانات وقرارات وإثباتًا لتلقي البنك التعليمات الصحيحة.
ما الخطوات العملية بعد اكتشاف الحجز على الحساب؟
أول خطوة هي الحصول على مستند يثبت الواقعة، لا الاكتفاء بالاستنتاج من تعطل بطاقة الدفع.
يطلب العميل من البنك إفادة بسبب القيد ورقم المحضر وتاريخ وروده والجهة التي أرسلته ونطاق الأموال التي شملها، بالقدر الذي يسمح البنك قانونًا بالإفصاح عنه.
وبالتوازي، يتوجه إلى مأمورية الضرائب أو الجهة الحاجزة لطلب صورة رسمية من أمر الحجز وبيان المديونية وسندها وإخطارات الربط أو المطالبة.
فإذا حصل على المستندات أمكن حساب مواعيد الإعلان وتحديد ما إذا كانت المطالبة تخصه أصلًا أم تخص شركة أو شخصًا آخر.
الخطوة الثانية مراجعة الوضع الضريبي من المصدر:
نوع الضريبة، الفترات المطالب بها، الإقرارات المقدمة، القرارات السابقة، الطعون أو التسويات القائمة، والمبالغ التي سبق دفعها.
وبعد ذلك يعد المحامي مذكرة أولية تقارن بين السند المدعى به والإجراء الذي وقع بالفعل، وتفصل الاعتراض على تقدير الضريبة عن الاعتراض على الحجز.
وهذه المقارنة تمنع الانشغال بدفع نظري لا يلائم وقائع الملف، كما تساعد على تحديد ما إذا كان من المجدي طلب وقف إجراءات لاحقة بالتوازي مع المطالبة الموضوعية برفع الحجز.
- اطلب إفادة البنك الرسمية وصورة محضر الحجز، مع تحديد تاريخ إعلان المحضر للمحجوز لديه إن أمكن.
- احصل على كشف المديونية وأصل مستند التكليف والسند القانوني الذي استندت إليه مصلحة الضرائب.
- راجع اسم المدين وصفته والكيان الذي نشأ عنه الدين؛ فاختلاف الشخص أو الصفة قد يغير النزاع.
- افصل في صحيفة الدعوى بين الطلب العاجل والطلب النهائي، ولا تُسقط الدفوع الخاصة بالطعن على تقدير الضريبة.
- احتفظ بإثبات تقديم أي تظلم أو منازعة، وصور الإعلانات، وما يثبت سداد المبالغ أو التسوية إن وجدت.
- راجع المحكمة المختصة مكانيًا وقواعد الإعلان قبل إيداع الدعوى لتجنب الإحالة والتأخير.
مثال تطبيقي: الحجز بسبب ضريبة على شركة سابقة
افترض أن شخصًا اكتشف حجزًا على حسابه الشخصي عن دين منسوب إلى شركة كان قد انضم إليها منذ سنوات.
لا يكفي إثبات أنه انسحب من الشركة حاليًا، بل يلزم معرفة صفته وقت نشوء الدين وتاريخ انتهائها، والقانون الذي يحكم مسؤولية الشركاء، وما إذا كانت إجراءات المطالبة قد وُجهت إليه شخصيًا أو إلى الشركة.
فإذا كانت صفته شريكًا موصيًا، فقد تنشأ منازعة جادة بشأن حدود مسؤوليته وفق قانون الشركات وطبيعة الأعمال التي باشرها؛ لكن هذه المسألة تُثبت بالوثائق ولا تحسمها تسمية الشركة وحدها.
وفي جميع الأحوال يفحص المحامي كذلك الإعلان وصحة أمر الحجز قبل صياغة الطلبات.
ما المستندات اللازمة لرفع دعوى الحجز الإداري؟
تختلف قائمة المستندات بحسب مركز المدين ونوع الضريبة وسبب الاعتراض، لكن توجد مجموعة أساسية ينبغي جمعها مبكرًا.
الأهم أن تكون الأوراق قابلة للمطابقة من حيث التاريخ والاسم والمبلغ ورقم الملف؛ فتقديم مستند واحد حديث دون الملف السابق قد يخفي إجراء قطع تقادم أو إعلانًا مختلفًا تدعيه الجهة الحاجزة.
كما ينبغي توثيق الضرر الفوري إن كان سيستند إليه في طلب وقتي، مع تجنب الافتراض أن الضرر المادي وحده يثبت بطلان الحجز.
| المستند | أهميته | ما الذي ينبغي مراجعته؟ |
|---|---|---|
| محضر الحجز وأمره | تحديد إجراء التنفيذ محل الطلب | رقم المحضر والتاريخ والجهة الآمرة والسند والمبلغ |
| إعلان البنك | بدء حساب بعض المواعيد القانونية | وسيلة الإعلان وتاريخ تسلم المحجوز لديه |
| إعلان صاحب الحساب | اختبار الالتزام بالإجراءات | عنوان المعلن إليه والتاريخ وبيانات الاستلام |
| كشف الحساب وإفادة البنك | بيان أثر الحجز ونطاقه | تاريخ القيد والرصيد المقيد والعملة والفرع |
| ملف الربط الضريبي | التمييز بين أصل الدين وإجراء تحصيله | سنوات الضريبة والقرارات والتظلمات والإيصالات |
| السجل التجاري أو عقد الشركة | تحديد المركز القانوني عند نشوء الدين | صفة الشريك ومدى تمثيله وحدود المسؤولية |
| محاضر سداد أو تسوية | بيان أي انقضاء كلي أو جزئي للدين | المبالغ والتواريخ والأثر على الحجز القائم |
| التوكيل وبطاقة الهوية | استكمال الصفة الإجرائية في الدعوى | صحة التمثيل والبيانات الواردة بصحيفة الدعوى |
كيف تُصاغ طلبات دعوى رفع الحجز دون خلطها بإلغاء قرار إداري؟
تُحدد الطلبات انطلاقًا من طبيعة الواقعة:
- هل المطلوب عدم الاعتداد بمحضر حجز محدد ورفع آثاره عن حسابات بعينها؟
- أم وقف إجراء بيع أو تحويل لاحق لحين الفصل في نزاع موضوعي؟
- أم أن المطلوب إلغاء قرار ربط ضريبي مستقل؟
إذا كانت الوقائع تدور حول محضر بعينه، يذكر المحامي رقمه وتاريخه واسم الجهة الحاجزة وبيانات البنك المحجوز لديه والحسابات بالقدر اللازم دون نشر بيانات مصرفية حساسة في نسخة المقال أو المراسلات العامة.
ويبين سبب المنازعة ومستند كل دفع، مع صياغة الطلبات وفق القواعد الإجرائية المحلية.
أوضح حكم 2024 أن المحكمة لا يجوز أن تخرج عن جوهر ما طلبه المدعي بحجة إعادة التكييف؛ فدور التكييف القانوني لا يبيح تحريف الطلبات أو استبدال دعوى بدعوى أخرى.
ولهذا يستحسن أن تبدأ صحيفة الدعوى بملخص عملي ثابت:
- ما الإجراء المطلوب رفعه؟
- أين وقع؟
- ما سند الاعتراض؟
- وما الأثر المطلوب من الحكم؟
ثم تشرح الدفوع في أقسام مستقلة، بحيث يستطيع القاضي التمييز بين المنازعة التنفيذية وبين المنازعة الأصلية في الدين عند وجودهما معًا.
متى يمكن الدفع ببطلان الحجز الإداري أو اعتباره كأن لم يكن؟
من أهم أوجه الفحص تخلف إعلان المحجوز عليه في الميعاد الذي تنص عليه المادة 29، أو قصور محضر الحجز عن البيانات الواجبة، أو صدور الإجراء ممن لا يملك الصفة، أو توقيعه على أموال شخص لا يُعد مدينًا بالالتزام محل التحصيل.
وقد يثار أيضًا الدفع بانقضاء الدين بالسداد أو سقوط المطالبة بالتقادم وفق القواعد الواجبة التطبيق.
ليست هذه الدفوع متساوية في كل ملف، وبعضها لا يقوم إلا على إثبات واقعة إيجابية أو سلبية بمستندات رسمية، ولذلك لا تكفي الإشارة إليها في صحيفة نمطية دون بيان علاقتها بالإجراء المطعون عليه.
ينبغي أيضًا تجنب خطأ معاكس: اعتبار كل عيب في إخطار العميل سببًا كافيًا للتشكيك في أصل الضريبة نفسها أو إسقاط جميع المطالبات اللاحقة.
قد يؤدي العيب، إن ثبت وانطبق جزاؤه القانوني، إلى نتيجة تخص إجراء الحجز محل النزاع، بينما يبقى بحث أصل المديونية قائمًا وفق القواعد الخاصة بها.
وفي بعض الملفات يستدعي الوصول إلى حماية عملية للجميع تصحيح الإجراء أو التسوية أو سداد الجزء غير المتنازع عليه، من غير أن يعتبر ذلك إقرارًا بكل مطالبة متنازع عليها إلا وفق المستند الذي يوقعه صاحب الشأن.
هل يستطيع البنك رفع الحجز استجابة لطلب العميل وحده؟
البنك محجوز لديه في حالة الحجز الضريبي، وليس جهة الفصل في قانونية أمر الحجز أو وجود الدين.
لذلك يمكنه تزويد العميل بالمعلومات والمستندات التي يسمح القانون بإتاحتها، والتعامل مع أوامر رفع الحجز أو تعديله الصادرة ممن يملك ذلك، لكنه لا يُفترض أن يلغي من تلقاء نفسه إجراء تحصيل نافذًا استجابة لرسالة من العميل تزعم بطلانه.
قد يساعد تقديم شهادة سداد أو خطاب رسمي من الجهة الحاجزة في إنهاء القيد إداريًا متى كان قانونًا وكافيًا، وفي غير ذلك قد يلزم سلوك طريق قضائي ومتابعة تنفيذ ما يصدر فيه.
أما سرية الحساب المصرفي فهي مسألة مستقلة نسبيًا عن مشروعية الحجز. فلا يستفاد من حماية بيانات العميل أن كل حجز على أمواله غير جائز، ولا يستفاد من وجود حجز صحيح أن جميع بياناته المصرفية تصبح مباحة لكل جهة دون ضابط.
وينبغي عند كتابة المحتوى القانوني تفادي عبارة «البنك كشف كل أرصدة العميل» ما لم تكن هناك أوراق تثبت نوع المعلومات التي جرى تبادلها.
وقد خُصص على الموقع مقال منفصل لشرح قواعد سرية حسابات العملاء بالبنوك وعلاقتها بطلبات الجهات العامة.
كيف يطبق حكم الإدارية العليا الصادر في 28 يناير 2024 على واقعة جديدة؟
الحكم محل البحث يقدم قاعدة منهجية قبل أن يقدم جوابًا خاصًا بدين الممول:
البحث في الاختصاص يسبق الفصل في شكل الدعوى وموضوعها، والعبرة بحقيقة الطلبات. فقد كانت الدعوى الأصلية قد رفعت أمام محكمة القضاء الإداري، وانتهى الحكم الابتدائي إلى عدم قبولها على أساس الميعاد بعد إعادة تكييفها.
لكن الإدارية العليا رأت أن الطلب الحقيقي منصب على الحجز الإداري وإزالته، وأن قواعد المرافعات الخاصة بمنازعات التنفيذ هي التي تحدد المحكمة المختصة، فألغت الحكم وأحالت الدعوى إلى قاضي التنفيذ بمحكمة جنوب القاهرة الابتدائية.
وعند الاستشهاد بهذا الحكم في ملف آخر، يبين المحامي أوجه الشبه:
وجود حجز إداري على مال للممول لدى بنك، واتجاه الطلب إلى رفع الحجز أو عدم الاعتداد بمحضره، وكون النزاع قائمًا على إجراء التنفيذ.
ثم يبين أوجه الاختلاف المحتملة:
- هل توجد مطالبة إدارية مستقلة هي محل الطعن الأساسي؟
- هل اختلف القانون الخاص بالدين أو مكان الحجز أو الصفة القانونية للمدين؟
- هل طرأ تشريع لاحق ذو صلة؟
وقد يؤدي اختلاف هذه العناصر إلى اختلاف الاختصاص أو الإجراء أو النتيجة، حتى مع التشابه اللفظي بين عنواني الدعويين.
نص حكم المحكمة الإدارية العليا في الطعن 113943 لسنة 69 ق كاملًا
فيما يلي النص القضائي الوارد في الملف الأصلي، مع الإبقاء على الوقائع والدفوع والأسباب والمنطوق كاملًا.
وقد روعي إبقاء الصياغة الأصلية بما فيها البيانات المحجوبة والاختلافات الطباعية، للفصل بين نص المستند والشرح التحريري السابق عليه.
حكم الحجز
مجلس الدولة
المحكمة الإدارية العليا
الدائرة الحادية عشرة – موضوع
بالجلسة المنعقدة علناً يوم الأحد الموافق ٢٠٢٤/١/٢٨
أصدرت الحكم الآتي في
الطعن رقم ۱۱۳۹٤٣ لسنة ٦٩ قضائية عليا
المقام من
…………..
ضد كل من
- وزير المالية بصفته الرئيس الأعلى لمصلحة الضرائب .
- رئيس مصلحة الضرائب المصرية بصفته .
- مدير مأمورية ضرائب قصر النيل بصفته
- الممثل القانوني لبنك – HSBC – اتش اس بي سي مصر بصفته
في الحكم الصادر عن محكمة القضاء الإداري في الدعوى رقم ٤٦٩٥٥ لسنة ٧٧ق بجلسة ۲۰۲۳/۷/۱۷
الإجراءات
بتاريخ ۲۰۲۳/۹/۱۲ أودع وكيل الطاعن – المحامي المقبول للمرافعة أمام المحكمة الإدارية العليا – قلم كتابها تقرير الطعن الماثل في الحكم المشار إليه الصادر بعدم قبول الدعوى شكلا لرفعها بعد الميعاد وإلزام الطاعن المصروفات.
وطلب الطاعن – للأسباب المبينة بتقرير الطعن – الحكم:
- بقبول الطعن شكلا .
- وبصفة مستعجلة بوقف إجراءات الحجز الإداري التي تمت بموجب محضر الحجز رقم ١٧٤١ بتاريخ ۲۰۰۵/۱/۱۲ عملا بنص المادة ٢٧ من قانون الحجز الإداري.
- وفي الموضوع بعدم الاعتداد بمحضر الحجز رقم ١٧٤١ بتاريخ ٢٠٠٥/١/١٢ وبالحجز الإداري الموقع على أرصدته وحساباته بالجنيه المصري والدولار الأمريكي واليورو ، وبرفع الحجز عن كافة حساباته مع ما يترتب على ذلك من آثار .
- وإلزام المطعون ضدهم المصروفات.
وجرى نظر الطعن أمام دائرة فحص الطعون الحادية عشرة على النحو المبين بمحاضر جلساتها .
ثم قررت الدائرة إحالة الطعن إلى هذه المحكمة ، حيث جرى تداوله على النحو المبين بمحاضر جلساتها.
وبجلسة ۲۰۲۳/۱۲/۲٤ قررت المحكمة إصدار الحكم في الطعن بجلسة اليوم، وفيها صدر وأودعت مسودته المشتملة على أسبابه عند النطق به.
المحكمة
بعد الاطلاع على الأوراق وسماع الإيضاحات وبعد المداولة قانونا. وحيث إن الطعن استوفى جميع أوضاعه الشكلية المقررة قانونا.
وحيث إن عناصر الطعن – حسبما يبين من الأوراق – تتلخص في أن:
الطاعن أقام دعواه المطعون على الحكم الصادر فيها؛ بموجب صحيفة أو دعت قلم كتاب محكمة القضاء الإداري بتاريخ ٢٠٢٣/٤/١٥ ، وطلب في ختامها الحكم بقبولها شكلا ،
وبصفة مستعجلة بوقف إجراءات الحجز الإداري التي تمت بموجب محضر الحجز رقم 741 بتاريخ ۲۰۰۵/۱/۱۲ وفي الموضوع بعدم الاعتداد بمحضر الحجز رقم ١٧٤١ بتاريخ ٢٠٠٥/١/١٢ وبالحجز الإداري الموقع على أرصدته وحساباته بالجنيه المصري والدولار الأمريكي واليورو .
وبرفع الحجز عن كافة حساباته مع ما يترتب على ذلك من آثار وإلزام المطعون ضدهم المصروفات.
وذكر شرحاً للدعوى :
أنه عندما كان طفلا أشركه والده في شركة توصية بسيطة منذ عام ١٩٨٤ والشركة مدتها عشر سنوات تنتهي في ۱۹۹٤ ولم تجدد وانحلت الشركة .
وفوجئ بالحجز على أمواله عندما بلغ سن الرشد في ۲۰۰۵ ونعى الطاعن على مسلك الجهة الإدارية مخالفة القانون لاعتبار هذا الحجز كأن لم يكن.
وذلك، لعدم إعلانه بصورة من محضر الحجز خلال ثمانية أيام من تاريخ إعلان المحجوز لديه طبقا للمادة ٢٩ من القانون ۳۰۸ لسنة ۱۹٥٥ بشأن الحجز الإداري .
ولعدم إخطار أو إعلان المحجوز عليه بأي صورة من محضر الحجز حتى تاريخ رفع الدعوى ولبطلان الحجز لتوقيعه على غير ذي صفة وعلى غير الملتزم بالمبالغ المطالب بها.
كونه، كان شريكا موصيا لا يسأل إلا بقدر حصته الموصي بها ، ولسقوط إجراءات الحجز وسقوط المبالغ المطالب بها بالتقادم.
واختتم الطاعن صحيفة دعواه بطلباته سالفة البيان.
وبجلسة ۲۰٢٣/٧/١٧ حكمت المحكمة بعدم قبول الدعوى شكلا لرفعها بعد الميعاد وإلزام الطاعن المصروفات.
وشيدت المحكمة قضاءها :
بعد إعادة تكييف طلبات الطاعن إلى طلب الحكم بقبول الدعوى شكلا وفي الموضوع بإلغاء المطالبة الموجهة له بتاريخ ۲۰۰۵/۱/۱۲ مع ما يترتب على ذلك من آثار أخصها براءة ذمته المبالغ المطالب بها ورفع الحجز الموقع عليه وإلزام جهة الإدارة المصروفات.
وبعد استعراض نص المادة ٢٤ من قانون مجلس الدولة الصادر بالقانون رقم ٤٧ لسنة ۱۹۷۲:
على أن الثابت من الأوراق ومن خلال مطالعة حافظة المستندات المقدمة من الطاعن بجلسة ۲۰۲۳/۶/۱۲ وما تضمنته من صورة ضوئية تفيد:
تقدمه بطلب مؤرخ ۲۰۱٦/۱۰/۲۰ إلى إدارة بنك اتش اس بي سي HSBC لرفع الحجز الموقع على أرصدته لدى البنك بموجب محضر الحجز التنفيذي المؤرخ ۲۰۰۵/۱/۱۲ استيفاء للدين الضريبي المستحق عليه بمبلغ مقداره ( ۳۱۵۳۱۱,۲۷ ) جنيها والموقع عليه من موظف البنك المختص بالاستلام بذات التاريخ.
وأنه وعلى الرغم من خلو الأوراق مما يفيد تحقق علم الطاعن يقينيا بالمحضر المشار إليه في تاريخ سابق على هذا التاريخ ( ۲۰۱٦/١٠/٢٠ ) .
إلا أنه يعد قرينة على تحقق علمه بتوقيع الحجز على أمواله لدى البنك المذكور .
وبالرغم من ذلك لم ينهض إلى إقامة دعواه إلا بتاريخ ۲۰۲۳/۴/۱۵ أي بعد مضي أكثر من ست سنوات .
وهو الأمر الذي تكون معه الدعوى قد أقيمت بعد الميعاد المقرر قانونا. وخلصت المحكمة إلى قضائها المطعون عليه.
وإذ لم يرتض الطاعن هذا القضاء :
فقد أقام طعنه الماثل ناعيا فيه على الحكم الطعين مخالفة القانون
تأسيسا على أسباب حاصلها أن الطاعن أقام دعواه ابتداء بطلب الحكم بوقف إجراءات الحجز الإداري التي تمت بموجب محضر الحجز رقم ١٧٤١ بتاريخ ۲۰۰۵/۱/۱۲ وفي الموضوع بعدم الاعتداد بمحضر الحجز رقم ١٧٤١ بتاريخ ۲۰۰۵/۱/۱۲.
وبالحجز الإداري الموقع على أرصدته وحساباته بالجنيه المصري والدولار الأمريكي واليورو، وبرفع الحجز عن كافة حساباته مع ما يترتب على ذلك من آثار.
وذلك للأسباب المبينة تفصيلا بالصحيفة ، غير أن المحكمة خرجت عن قصد الطاعن من دعواه وأعادت تكييف الدعوى على أنه يطلب إلغاء المطالبة المؤرخة ۲۰۰۵/۱/۱۲ وجاء الحكم غير ملم بوقائع الدعوى أو طلبات الطاعن .
وكان يتعين على المحكمة التقيد بطلبات الطاعن وهي المنازعة في الحجز على أمواله والطعن في كافة إجراءات الحجز وطلب سقوط الربط الضريبي بالتقادم وعدم صحة الربط .
وهو ما يتمسك به الطاعن نظرا لبطلان إجراءات الحجز واعتباره كأن لم يكن.
وذلك لعدم إعلانه بصورة من محضر الحجز خلال ثمانية أيام من تاريخ إعلان المحجوز لديه طبقا للمادة ۲۹ من القانون ۳۰۸ لسنة ۱۹٥٥ بشأن الحجز الإداري .
ولعدم إخطار أو إعلان المحجوز عليه بأي صورة من محضر الحجز حتى تاريخ رفع الدعوى وسقوط إجراءات الحجز لمرور أكثر من ثلاث سنوات عليها.
ولعدم اتخاذ أي إجراء من الإجراءات المنصوص عليها في قانون الحجز الإداري.
ولبطلان الحجز لتوقيعه على غير ذي صفة وعلى غير الملتزم بالمبالغ المطالب بها كونه كان شريكا موصيا لا يسأل إلا بقدر حصته الموصي بها.
ولسقوط إجراءات الحجز وسقوط المبالغ المطالب بها بالتقادم.
واختتم الطاعن تقرير الطعن بطلباته السالف ذكرها.
ومن حيث إنه من المستقر عليه في قضاء هذه المحكمة :
أن رقابة المحكمة الإدارية العليا التي تبسطها على الأحكام الصادرة من محكمة القضاء الإداري هي بحسب الأصل رقابة قانونية، تراقب بمقتضاها مدى ثبوت الواقعات التي تشكل موضوع التداعي، وأسانيد تلك الواقعات الثابتة بالأوراق والتي يصح قانوناً بناء الحكم استنادا لها .
وتتأكد من صحة تكييف تلك الواقعات تكييفاً قانونياً صحيحاً، وذلك من خلال إسباغ الأوصاف والكيوف القانونية السليمة على تلك الواقعات ، ثم تتثبت هذه المحكمة – من خلال هذه الرقابة – من مدى سلامة تطبيق القانون على تلك الواقعات تطبيقاً صحيحاً .
وذلك للتيقن من مدى صحة وسلامة حكم محكمة القضاء الإداري المطعون عليه أمامها ، وما انتهى إليه ذلك الحكم في منطوقه.
كما وإنه من المستقر عليه في قضاء هذه المحكمة أن:
المدعي هو الذي يحدد طلباته في الدعوى، ويعبر عنها بما يراه من ألفاظ وعبارات ، ويخضع في ذلك لرقابة المحكمة ، دون أن يكون لها سلطة تحريفها ، أو الخروج عن نطاقها الذي أراده المدعي وقصد إليه .
فلا يجوز للمحكمة أن تقضي بشيء لم يطلبه الخصوم أو بأكثر مما طلبوه.
ومن حيث إن البحث في الاختصاص يسبق دائما التعرض لشكل الدعوى أو الخوض في موضوعها، بحسبان أن قواعد الاختصاص من الأمور المتعلقة بالنظام العام والتي تعتبر مطروحة ابتداء على المحكمة.
وعليها أن تفصل فيها من تلقاء نفسها ولو لم يدفع أي من الخصوم بعدم اختصاص المحكمة بنظر الدعوى حتى لا تفصل في منازعة خارجة عن اختصاصها.
ومن حيث إن المادة (٧٥ ) من قانون الحجز الإداري الصادر بالقانون رقم ۳۰۸ لسنة ١٩٥٥ تنص على أن:
تسري على الحجز الإداري جميع أحكام قانون المرافعات التي لا تتعارض مع أحكام هذا القانون. وحيث خلا القانون المذكور من النص على دعوى رفع الحجز ومن ثم فإنه يرجع بشأنها إلى قانون المرافعات.
ومن حيث إن المادة ( ٢٧٥ ) من قانون المرافعات المدنية والتجارية الصادر بالقانون رقم ١٣ لسنة ١٩٦٨ تنص على:
أن يختص قاضي التنفيذ دون غيره بالفصل في جميع منازعات التنفيذ الموضوعية والوقتية أيا كانت قيمتها.
كما يختص بإصدار القرارات والأوامر المتعلقة بالتنفيذ.
ويفصل قاضي التنفيذ في منازعات التنفيذ الوقتية بوصفه قاضيا للأمور المستعجلة.
وتنص المادة ( ٣٣٥ ) من القانون ذاته على أنه:
يجوز للمحجوز عليه أن يرفع الدعوى بطلب رفع الحجز أمام قاضي التنفيذ الذي يتبعه. وحيث إن مفاد ما تقدم؛ أن قاضي التنفيذ – دون غيره – هو المختص ولائيا ونوعيا بنظر المنازعات المتعلقة برفع الحجز أيا كانت قيمتها.
ومن حيث إن من المستقر عليه في قضاء هذه المحكمة أن:
الحجز الإداري هو مجموعة من الوقائع التي نص عليها القانون ، بموجبها تخول الحكومة أو الأشخاص الاعتبارية العامة حجز أموال مدينيها أو بعضها ونزع ملكيتها ، استيفاء لحقوقها التي يجيز القانون استيفاء ها بهذا الطريق.
ومن ثم فإن القرارات التي تصدر بتوقيع الحجز الإداري، لا تدخل في مفهوم القرارات الإدارية بمعناها الاصطلاحي، وبناء عليه لا يختص
القضاء الإداري بنظر الدعوى التي ترفع بصفة أصلية للطعن على هذه القرارات.
وحيث إنه ترتيبا على ما تقدم :
ولما كان الطاعن قد أقام دعواه طالبا الحكم بقبولها شكلا وبصفة مستعجلة بوقف إجراءات الحجز الإداري التي تمت بموجب محضر الحجز رقم ١٧٤١ بتاريخ ۲۰۰۵/۱/۱۲ .
وفي الموضوع بعدم الاعتداد بمحضر الحجز رقم ١٧٤١ بتاريخ ۲۰۰۵/۱/۱۲ وبالحجز الإداري الموقع على أرصدته وحساباته بالجنيه المصري والدولار الأمريكي واليورو .
وبرفع الحجز عن كافة حساباته مع ما يترتب على ذلك من آثار .
ومن ثم فإن الدعوى بهذه المثابة هي – في حقيقتها – دعوى بطلب رفع الحجز ، وهي تلك الدعوى التي يرفعها المحجوز عليه معترضا على الحجز طالبا إلغاءه لأي سبب من الأسباب الموضوعية أو الشكلية .
بقصد التخلص من الحجز ومن آثاره والتمكن من تسلم المال المحجوز عليه من المحجوز لديه ، وهذه الدعوى تعد من قبيل الإشكال في التنفيذ والتي يختص بنظرها قاضي التنفيذ المختص.
ولا يغير من ذلك طلب المحجوز عليه الحكم ببراءة ذمته من الدين المحجوز من أجله ذلك.
لأن هذا الطلب ( رفع الحجز ) هو أساس الدعوى ومدار النزاع فيها إذ لا يجاب إلى طلبه بإلغاء الحجز إلا بثبوت براءة ذمته من الدين.
ولما كان النزاع الماثل يدور حول إجراءات الحجز الإداري الذي وقعته الجهة المطعون ضدها استيفاء لحقها في دين الضريبة وقامت بالحجز على أموال وحسابات الطاعن لدى بنك HSBC .
ولما كانت إجراءات الحجز الإداري وما يترتب على ذلك أو يتفرع عنه من المنازعة في قيمة المديونية المستحقة قبل الطاعن .
وقيام جهة الإدارة بإصدار قرارات إجرائية لاتعد من قبيل القرارات الإدارية بالمعنى الاصطلاحي .
وبالتالي، يخرج الفصل في النزاع الراهن عن دائرة الاختصاص الولائي لمحاكم مجلس الدولة ويدخل ضمن اختصاص قاضي التنفيذ بمحكمة جنوب القاهرة الابتدائية .
بحسبان أن المنقولات أموال وحسابات الطاعن التي تم توقيع الحجز الإداري عليها لدى بنك HSBC الكائن بكورنيش النيل المعادي يدخل في نطاق المحكمة المشار إليها.
وحيث إن الحكم بعدم الاختصاص والإحالة غير منه للخصومة .
ومن ثم يتعين إبقاء الفصل في المصروفات لحين الفصل في الدعوى.
ولما كان ما تقدم :
وكان الحكم المطعون فيه قد خالف هذا النظر فإنه يكون قد خالف صحيح حكم القانون،
مما تقضي معه المحكمة بإلغائه والقضاء مجددا بعدم اختصاص المحكمة ولانيا بنظر الدعوى وإحالتها بحالتها إلى قاضي التنفيذ بمحكمة جنوب القاهرة الابتدائية للاختصاص مع إبقاء الفصل في المصروفات.
فلهذه الأسباب
حكمت المحكمة:
- بقبول الطعن شكلا .
- وفي الموضوع بإلغاء الحكم المطعون فيه .
والقضاء مجددا بعدم اختصاص المحكمة ولائيا بنظر الدعوى وإحالتها بحالتها إلى قاضي التنفيذ بمحكمة جنوب القاهرة الابتدائية للاختصاص، وأبقت الفصل في المصروفات.
الطعن رقم 113943 لسنة 69 جلسة 28 / 01 / 2024
ماذا تكشف وقائع الحكم عن أخطاء اختيار طريق الطعن؟
أول خطأ عملي يكشفه الحكم هو التعويل على تسمية الدعوى بدل حقيقتها.
فقد تضمنت أوراق القضية مطالبة برفع الحجز عن أرصدة متعددة وبوقف إجراء الحجز وعدم الاعتداد بمحضر قديم.
هذه طلبات عملية تتصل بالتنفيذ.
وإذا أعيد توصيفها على أنها مجرد طعن في إخطار ضريبي فقد يناقش القاضي ميعادًا لا ينطبق على الدعوى المقصودة قبل أن تتحقق المحكمة من ولايتها بنظر النزاع.
لذلك فإن تقسيم صحيفة الدعوى إلى وقائع الحجز وسند المطالبة والأسباب والطلبات يساعد على إبراز الطبيعة الحقيقية لمحل الخصومة.
ثانيًا، لم يُبنَ حكم الإحالة على قبول حجة الطاعن المتعلقة بكونه شريكًا موصيًا أو ببطلان الإعلان أو بالتقادم، رغم أهمية هذه الحجج في الموضوع.
يفصل الحكم بين السؤال المتعلق بمن يملك الفصل في المنازعة والسؤال المتعلق بمن له الحق فيها. وقد يتطلب عرض الحجج الموضوعية مجددًا أمام قاضي التنفيذ المختص بعد الإحالة، مع مراعاة ما يسمح به القانون من وسائل دفاع وطلبات ومستندات.
ومن ثم فالقضية مثال على قيمة التكييف القانوني الصحيح بقدر ما هي مثال على المنازعة في حجز الحساب البنكي.
ما المستجدات التشريعية حتى سبتمبر 2026؟
القانون 152 لسنة 2026: تجديد نظام إنهاء المنازعات الضريبية
من المستجدات التشريعية التي يجب ألا يغفلها المقال صدور القانون رقم 152 لسنة 2026، الذي جدد العمل بأحكام وإجراءات إنهاء المنازعات الضريبية المنصوص عليها في القانون رقم 79 لسنة 2016 وتعديلاته حتى 31 ديسمبر 2026.
وقد أعلنت مصلحة الضرائب المصرية استمرار اللجان المختصة في نظر الطلبات التي لم يُفصل فيها، وتلقي الطلبات الجديدة خلال المدة المحددة.
وقد يكون هذا المسار ذا أهمية عملية للممول الذي ينازع في الدين الأصلي؛ إلا أن انطباقه يتوقف على نوع المنازعة وشروط الطلب ومواعيده، ولا يعني صدوره تلقائيًا وقف كل حجز إداري أو رفع قيد قائم على حساب بنكي.
إذا كان أصل الضريبة متنازعًا عليه، فقد يدرس المحامي إمكان سلوك طريق إنهاء المنازعة إلى جانب الطلبات القضائية أو بدلًا من بعض جوانب النزاع وفق الموقف الإجرائي.
أما إذا كان الدفع محصورًا في عدم إعلان محضر الحجز أو توقيعه على غير المدين أو عدم اختصاص مصدره، فيظل سبب المنازعة التنفيذي محتاجًا إلى فحص مستقل.
وللاطلاع على المستجدات ونصوص التشريعات المنشورة يمكن الرجوع إلى صفحة القوانين لدى مصلحة الضرائب المصرية
وإعلان المصلحة عن تجديد إنهاء المنازعات الضريبية.
القانون 150 لسنة 2026: ما علاقته بالحجز الإداري؟
صدر القانون رقم 150 لسنة 2026 بتعديل قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020.
التعديل المنشور تناول الفقرة الأولى من المادة 38 الخاصة بإمساك السجلات والدفاتر المحاسبية، وإضافة المادة 27 مكررًا المتعلقة بالبطاقة الضريبية المؤقتة لمدة ثمانية أشهر.
ولم يتضمن هذان التعديلان، في النص الذي أمكن التحقق منه، إلغاء اختصاص قاضي التنفيذ الوارد في الحكم محل المقال أو إعادة تعريف دعوى رفع الحجز.
لذلك يرد ذكر القانون هنا بوصفه تحديثًا في الإطار التشريعي الضريبي، لا بوصفه سببًا مستقلاً لتغيير المحكمة المختصة بكل حجز بنكي.
ومع ذلك، فإن أي مراجعة قانونية قبل تقديم دعوى جديدة يجب أن تتناول النصوص النافذة في تاريخ الواقعة،
وما يطرأ عليها من تعديل أو استدراك منشور، وقواعد الانتقال والسريان الزمني، والضرائب التي يغطيها النظام الخاص.
ومن غير المهني أن يُستنتج من مجرد صدور قانون ضريبي حديث أنه ألغى حجزًا قديمًا أو أسقط دينًا قائمًا أو نقل كل منازعات التنفيذ إلى القضاء الإداري.
المرجع في كل خطوة هو النص المنشور الكامل وملف الممول ومحل الطلب القضائي.
حالات تطبيقية: أي طريق يناسب كل نزاع؟
| الحالة | سؤال الفحص الحاسم | الخطوة الإجرائية المحتملة |
|---|---|---|
| صاحب الحساب لم يعلم بالحجز إلا بعد توقف السحب | متى أُعلن البنك؟ وهل أُعلن الممول بالصورة الواجبة؟ | الحصول على ملف الإعلان وتقييم الدفع المتعلق بالمادة 29 |
| المبلغ المطالب به سُدد سابقًا | هل توجد إيصالات تربط السداد بذات الدين والفترة؟ | طلب رفع الحجز إداريًا مع المستندات، أو المنازعة التنفيذية عند اللزوم |
| دين الشركة حُجز به على حساب شريك | ما صفة الشريك وقت نشوء الدين وما حدود مسؤوليته؟ | مراجعة عقد الشركة والسجل التجاري وقرارات الربط والحجز |
| الاعتراض الأصلي على تقدير الضريبة | ما القانون الخاص بالطعن على الربط والمرحلة التي وصل إليها؟ | اتباع طريق الطعن الضريبي دون الخلط مع دعوى رفع الحجز |
| وجود حجز بنكي وسير إجراءات لاحقة | هل توجد شروط حماية وقتية وطلبات موضوعية متميزة؟ | فحص الوسيلة الوقتية الملائمة مع دعوى رفع الحجز |
في الحالة الأولى لا يعني تعطل السحب وحده أن حق البنك أو مصلحة الضرائب قد سقط؛ لكنه يبرر التحرك العاجل لجمع أوراق الإعلان قبل أن تضيع فرصة إثبات عيب إجرائي.
وفي الحالة الثانية قد يؤدي تقديم مستند السداد الصحيح إلى تسوية عملية أسرع من النزاع حول إجراءات لم يعد استمرارها لازمًا، لكن الأمر يتوقف على مدى مطابقة السداد للمطالبة.
وفي حالة ديون الشركات لا تجدي مذكرة نمطية عن مسؤولية الشركاء دون تحديد الشكل القانوني للشركة وتاريخ نشوء الدين ومركز الشخص المحجوز على حسابه.
أخطاء شائعة عند الطعن على الحجز الإداري البنكي
- رفع الدعوى أمام القضاء الإداري لمجرد أن الدائن مصلحة حكومية، دون فحص حقيقة الطلب.
- الاعتماد على حكم عدم دستورية حجز يوقعه البنك بصفته دائنًا في دعوى حجز أوقعته مصلحة الضرائب لدى البنك.
- القول إن مرور سنوات عديدة على الحجز يلغيه تلقائيًا من غير تحليل التقادم والإجراءات اللاحقة.
- إغفال تاريخ إعلان البنك عند حساب الثمانية أيام الخاصة بإعلان المحجوز عليه.
- الخلط بين استمرار النزاع حول أصل الضريبة وبين صحة محضر الحجز كإجراء تنفيذ مستقل.
- تقديم صورة غير واضحة من كشف الحساب دون محضر الحجز أو سند المطالبة أو بيانات المدين.
- اعتبار إحالة الدعوى إلى قاضي التنفيذ حكمًا سابقًا ببراءة ذمة كل صاحب حساب مشابه.
- إعادة نشر حكم قضائي مع حذف أسبابه أو خلط دفوع الخصوم بمنطوق المحكمة النهائي.
يتضاعف أثر هذه الأخطاء عندما يكون حساب النشاط التجاري هو الحساب المحجوز؛ فقد تتعطل التزامات مالية عاجلة ويصبح الوقت عنصرًا مؤثرًا في إدارة النزاع.
ومع ذلك فإن الاستعجال لا يبرر اختيار محكمة غير مختصة أو كتابة طلبات تتعارض مع المستندات. يمكن لصاحب الحساب البدء بجمع الأوراق وتحديد أثر الحجز على عملياته، لكن بناء الدعوى ينبغي أن يسبقَه فحص قانوني للصفة والاختصاص والدفوع والمواعيد.
متى تحتاج إلى محامٍ متخصص في منازعات التنفيذ الضريبي؟
تزداد الحاجة إلى التمثيل القانوني إذا شمل الحجز عدة حسابات أو عملات، أو تعلق بدين لشركة يختلف مركزها القانوني عن صاحب الحساب، أو وجدت منازعات ضريبية سابقة أو دفوع بالتقادم والإعلان، أو كانت هناك إجراءات تنفيذ تالية يخشى اتخاذها قبل الفصل.
ويساعد المحامي على جمع محضر الحجز وملف الربط ومتابعة الشكاوى أو التسويات، ثم اختيار الطلب القضائي الذي يلائم الواقعة بدل استخدام نموذج واحد لكل الحالات.
كما تستدعي بعض الملفات تنسيقًا بين محامي التنفيذ ومستشار الضرائب أو المحاسب القانوني؛ فقد يكون أساس المنازعة مرتبطًا ببيانات إقرارات وسجلات وتعاملات تجارية لا تظهر من خطاب البنك وحده.
ولا تُعد الاستشارة القانونية وعدًا بإلغاء الحجز، وإنما وسيلة لتقدير موقف الدعوى في ضوء النصوص والأوراق والمواعيد، وبيان مزايا كل مسار وتكلفته وآثاره المحتملة على النشاط والحسابات.
الأسئلة الشائعة عن رفع الحجز الإداري على الحسابات البنكية
1. ما المحكمة المختصة بطلب رفع الحجز الذي أوقعته مصلحة الضرائب على الحساب البنكي؟
بحسب حكم الإدارية العليا الصادر في الطعن رقم 113943 لسنة 69 ق عليا، يختص قاضي التنفيذ بالمحكمة الابتدائية المختصة بالدعوى التي يكون جوهرها عدم الاعتداد بمحضر الحجز الإداري ورفع آثاره، مع مراعاة طبيعة الطلب وقواعد الاختصاص المكاني في كل واقعة.
2. هل يمكن رفع الحجز قبل الانتهاء من منازعة الضريبة؟
قد تتاح وسائل إجرائية تتعلق بوقف بعض إجراءات الحجز أو الاعتراض عليه وفق شروط النصوص المطبقة، لكن النتيجة تتوقف على طبيعة المنازعة ومستنداتها وما يصدر عن الجهة المختصة. ولا يفيد مجرد وجود اعتراض ضريبي أن القيد المصرفي يزول تلقائيًا.
3. هل يجب إعلان صاحب الحساب بمحضر الحجز خلال ثمانية أيام؟
توجب المادة 29 من قانون الحجز الإداري إعلان المحجوز عليه بصورة من محضر حجز ما له لدى الغير خلال الثمانية أيام التالية لإعلان المحضر إلى المحجوز لديه، وفق شروطها. ولذلك يجب التحقق من التاريخين ومستندات الإعلان قبل التمسك بالجزاء المقرر في النص.
4. هل يملك البنك أن يفك الحجز بناءً على اتصال هاتفي؟
لا يفصل البنك في صحة الدين أو بطلان الحجز لمجرد طلب العميل. يحدد البنك الأوراق اللازمة لإزالة القيد وفق ما يرد إليه من الجهة الحاجزة أو الجهة القضائية المختصة، مع مراعاة القواعد المصرفية الواجبة.
5. ما أثر صدور حكم بإحالة دعوى الحجز من القضاء الإداري إلى قاضي التنفيذ؟
الإحالة تعالج المحكمة التي تملك نظر المنازعة. ولا تعني بذاتها أن الحجز بطل أو أن الدين غير مستحق؛ فهذه أمور موضوعية تتطلب الفصل فيها أمام المحكمة المختصة.
6. هل يتغير الاختصاص إذا كان البنك في محافظة أخرى؟
يتحدد الاختصاص المكاني طبقًا لقواعد قانون المرافعات وبيانات الحجز والمحجوز لديه. اختصاص جنوب القاهرة في الحكم المنشور ارتبط بفرع البنك في المعادي، ولا يعمم على جميع الحالات.
7. ماذا أفعل إذا كانت المديونية تخص شركة كنت شريكًا فيها؟
اجمع عقد الشركة وسجلها التجاري ومستندات صفتك عند نشوء الالتزام وقرارات المطالبة والحجز. ثم افحص مع المحامي حدود المسؤولية الشخصية وإمكان المنازعة في توقيع الحجز على أموالك الخاصة.
8. هل يحظر الحكم الدستوري الصادر عام 1998 كل حجز إداري يمر عبر البنوك؟
لا. الحكم المتعلق ببعض البنوك التي كانت تملك توقيع الحجز الإداري على مدينيها يختلف عن حالة البنك المحجوز لديه تنفيذًا لحجز توقعه مصلحة الضرائب. يجب تحديد صفة الدائن الذي اتخذ إجراء الحجز قبل الاستشهاد بحكم عدم الدستورية.
9. هل يكفي السداد لرفع الحجز؟
سداد الدين الذي وقع الحجز من أجله قد يزيل سببه، لكن يلزم مطابقة المدفوع بالمطالبة والحصول على الإجراءات والمستندات اللازمة لإزالة قيد البنك، وقد يبقى نزاع إذا اختلف الطرفان بشأن أصل الدين أو مقابلاته.
10. هل ما زال باب إنهاء المنازعات الضريبية مفتوحًا في 2026؟
جُدد العمل بنظام إنهاء المنازعات الضريبية بموجب القانون رقم 152 لسنة 2026 حتى 31 ديسمبر 2026، مع خضوع كل طلب لشروط القانون ونطاقه. هذا المسار ليس بديلًا تلقائيًا عن منازعة التنفيذ الخاصة بالحجز.
11. ما المستند الأكثر أهمية لبدء فحص الحجز؟
محضر الحجز نفسه وبيانات إعلانه للبنك وصاحب الحساب، مع بيان المديونية التي وقع الحجز استيفاءً لها. ومن دون هذه الأوراق يصعب تحديد عيب الإعلان أو مقدار الدين أو المحكمة المختصة.
12. هل تصلح هذه المعلومات لصياغة صحيفة دعوى جاهزة لكل الحالات؟
لا. تتغير الطلبات بحسب طبيعة الدين والسند والحجز والصفة والمواعيد والمحكمة المختصة. المعلومات إطار للفهم وجمع الأدلة، أما صياغة الصحيفة فتتطلب مطابقة النصوص السارية والأوراق الخاصة بكل نزاع.
الخلاصة: ابدأ بتكييف النزاع قبل اختيار المحكمة
عندما تحجز مصلحة الضرائب على حساب بنكي، يكون السؤال الأول: هل ينازع صاحبه في إجراء الحجز ذاته، أم في أصل الربط الضريبي، أم في الأمرين؟
إذا كان جوهر الدعوى رفع الحجز وعدم الاعتداد بمحضر التنفيذ، فإن حكم الإدارية العليا المؤرخ 28 يناير 2024 يقدم أساسًا واضحًا لفحص اختصاص قاضي التنفيذ، مع بقاء الفصل في صحة الحجز والضريبة معلقًا على الأدلة والدفوع الخاصة بكل ملف.
وتمنح التحديثات التشريعية لسنة 2026 خيارات محتملة لإنهاء بعض المنازعات الضريبية، لكنها لا تُغني عن المراجعة المستقلة لإجراء الحجز وآثاره.
لمن يواجه حجزًا فعليًا على حسابه، يمكن ترتيب مستندات البنك والجهة الحاجزة وعرضها على مختص بمنازعات التنفيذ والضرائب لتحديد المحكمة والطلبات الملائمة قبل فوات أي ميعاد ذي صلة.
وللاستفسار عن خدمات المكتب، يمكن استخدام صفحة التواصل مع مكتب عبدالعزيز حسين عمار المحامي بالنقض.
المراجع التشريعية والقضائية
- قانون الحجز الإداري رقم 308 لسنة 1955، ولا سيما المواد 27 و28 و29 و75.
- قانون المرافعات المدنية والتجارية رقم 13 لسنة 1968، ولا سيما المادتان 275 و335.
- حكم المحكمة الإدارية العليا: الطعن رقم 113943 لسنة 69 قضائية عليا، جلسة 28 يناير 2024، بالنص الوارد أعلاه.
- القانون رقم 150 لسنة 2026، والقانون رقم 152 لسنة 2026، وفق النشر التشريعي وإعلانات مصلحة الضرائب.
- مصلحة الضرائب المصرية: القوانين الضريبية، ونص قانون الحجز الإداري ومذكرته الإيضاحية.
⚖️ هل لديك قضية مشابهة؟ لا تترك موقفك القانوني للتوقعات
كثير من النزاعات المدنية والعقارية وقضايا الميراث تبدأ بتفصيل صغير، لكن هذا التفصيل قد يغيّر مسار الدعوى بالكامل. قبل رفع دعوى، أو تقديم طعن، أو توقيع اتفاق، احصل على تقييم قانوني دقيق من مكتب الأستاذ عبدالعزيز حسين عمار المحامي بالنقض والإدارية العليا.
🔍 ابحث عن موضوع قانوني
📰 أحدث الأبحاث القانونية
- 📑 تجريم العملات المشفرة في مصر: هل البيتكوين ممنوع في مصر؟
- 📑 حجية عقد البيع المودع لدى أمين جلسة عرفية: نقض 6711 لسنة 94 ق
- 📑 أنواع إقامة الأجانب في مصر وشروط الحصول عليها وتجديدها 2026
- 📑 إيجار الحارس القضائي لأكثر من 3 سنوات: حكم النقض وحدود النفاذ
- 📑 مذكرة دفاع في جنحة الامتناع عن تسليم الميراث: أقوى الدفوع وطلب ندب خبير
⚖️ مكتب عبدالعزيز حسين عمار للمحاماة
الأستاذ عبدالعزيز حسين عبدالعزيز، المحامي بالنقض والإدارية العليا، المعروف باسم مكتب عبدالعزيز حسين عمار للمحاماة، يقدم خدمات قانونية في القضايا المدنية والعقارية وقضايا الميراث والطعون أمام المحاكم.
ساعات العمل: من السبت إلى الأربعاء من الساعة 12 ظهرًا إلى 3 عصرًا، بحجز موعد مسبق بالاتصال على 01285743047.
الموقع الرسمي: azizavocate.com


