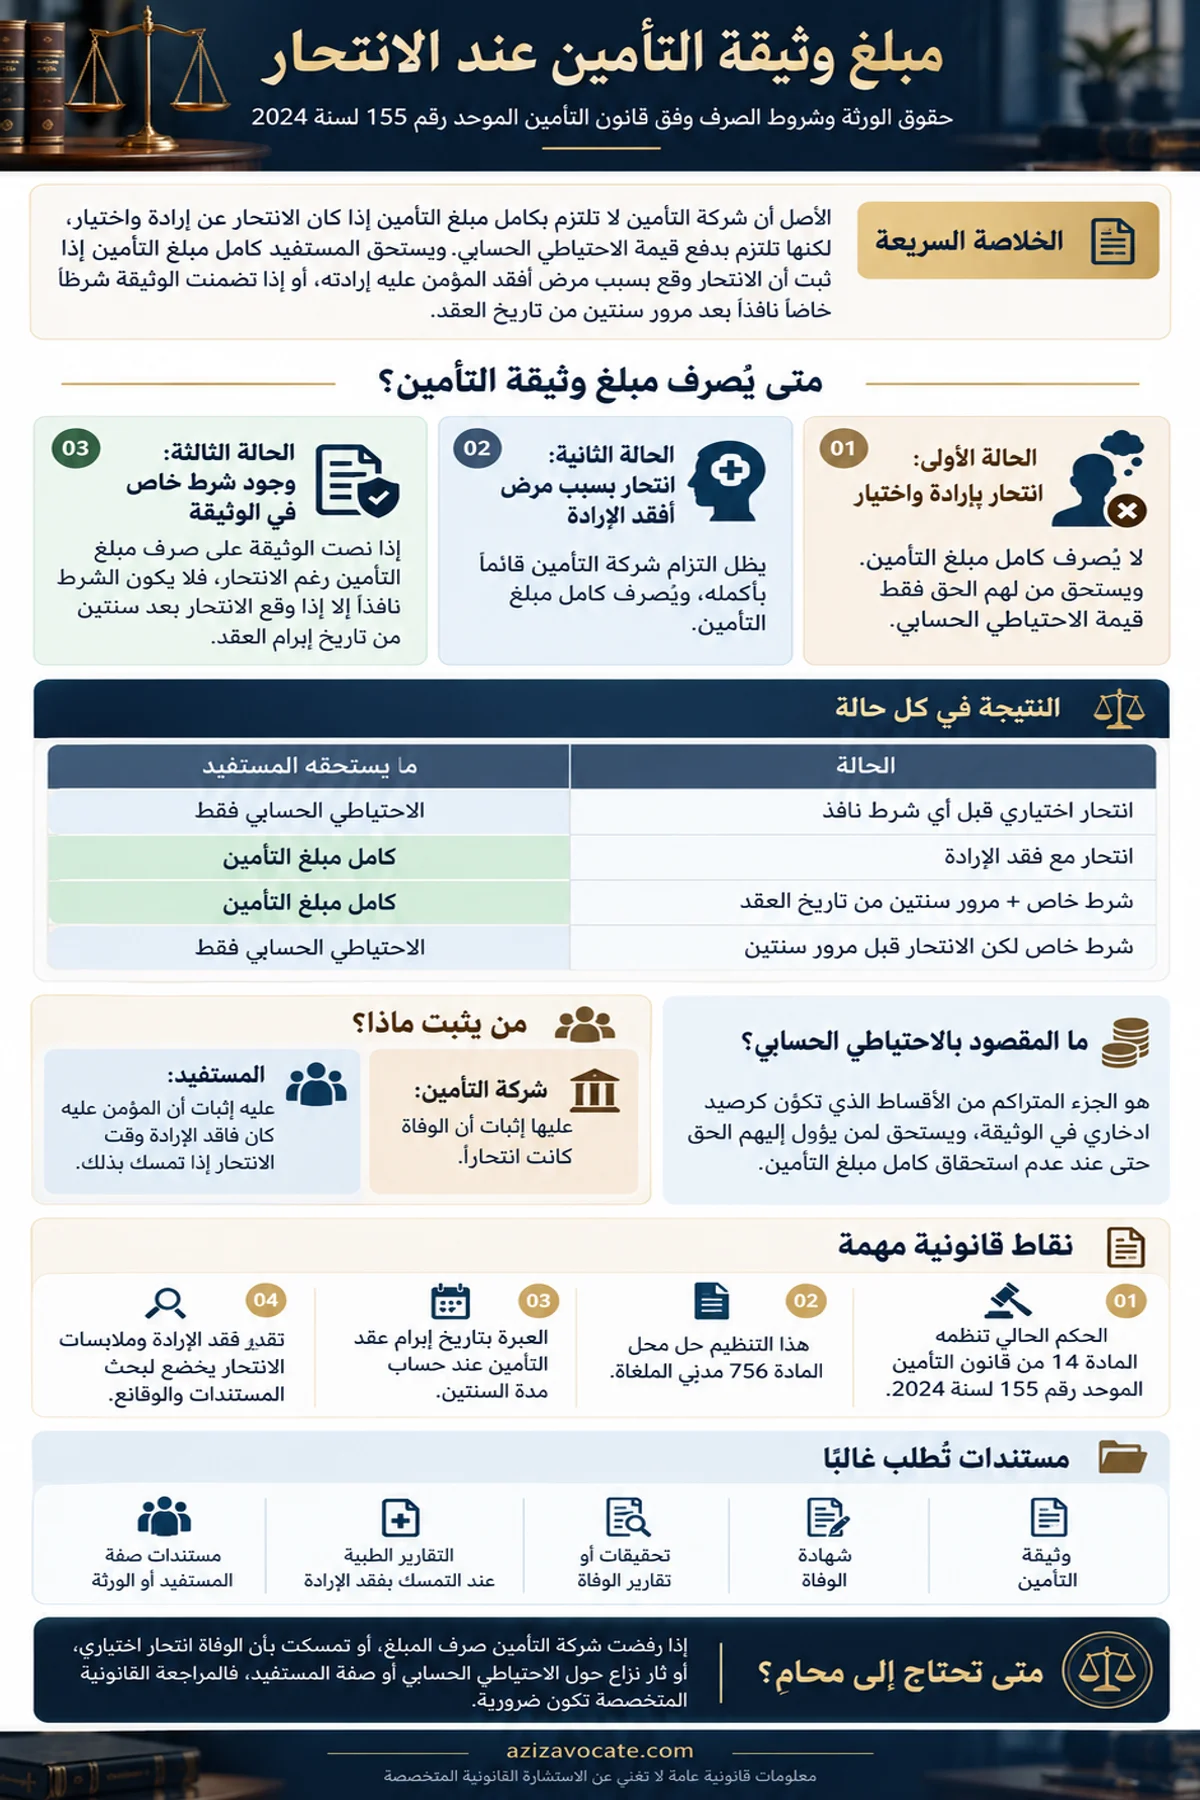
الخلاصة القانونية: وفقًا لقانون التأمين الموحد رقم 155 لسنة 2024، إذا توفي المؤمن على حياته منتحرًا فلا تستحق قيمة مبلغ التأمين كاملة كأصل عام، لكن تلتزم شركة التأمين بدفع نصيب من يؤول إليهم الحق في قيمة الاحتياطي الحسابي للتأمين.
ويستحق مبلغ التأمين كاملًا إذا كان سبب الانتحار مرضًا أفقد المؤمن عليه إرادته، كما قد يستحق كامل مبلغ التأمين عند وجود شرط خاص يغطي الانتحار عن اختيار وإدراك بشرط وقوعه بعد سنتين من تاريخ العقد.
مبلغ وثيقة التأمين لورثة المنتحر: شرح تطبيقي للمادة 14 من قانون التأمين الموحد
هذه القاعدة أصبحت واردة حاليًا في المادة 14 من قانون التأمين الموحد رقم 155 لسنة 2024، بعد أن ألغى قانون الإصدار المواد من 747 إلى 771 من القانون المدني، ومنها المادة 756 مدني التي كانت تنظم المسألة قبل 11 يوليو 2024.
لذلك يجب عند بحث استحقاق مبلغ وثيقة التأمين اليوم البدء بالنص الجديد، مع الرجوع إلى الفقه القديم في حدود ما يظل متفقًا مع الحكم التشريعي الحالي.
هل يستحق ورثة المنتحر مبلغ وثيقة التأمين؟
الجواب يتوقف على سبب الانتحار وشروط الوثيقة.
فإذا كان الانتحار عن اختيار وإدراك، فالأصل أن شركة التأمين لا تدفع مبلغ التأمين كاملًا، وإنما تدفع لمن يؤول إليهم الحق ما يساوي نصيبهم في الاحتياطي الحسابي للتأمين.
وإذا ثبت أن مرضًا أفقد المؤمن عليه إرادته وقت الانتحار، ظل التزام الشركة بمبلغ التأمين كاملًا.
وإذا تضمنت الوثيقة شرطًا صريحًا يلزم الشركة بالدفع حتى في الانتحار الاختياري، فلا ينفذ هذا الشرط إلا إذا وقع الانتحار بعد سنتين من تاريخ العقد.
استحقاق مبلغ وثيقة التأمين عند وفاة المؤمن عليه منتحرًا يختلف بحسب الإرادة وشروط الوثيقة ومدة العقد.
ما القانون الذي يحكم مبلغ وثيقة التأمين حاليًا في مصر؟
صدر قانون التأمين الموحد رقم 155 لسنة 2024 ونُشر في الجريدة الرسمية في 10 يوليو 2024، وعمل به من اليوم التالي للنشر.
ومن أهم آثاره بالنسبة لعقود التأمين أنه ألغى المواد من 747 إلى 771 من القانون المدني رقم 131 لسنة 1948، وهي المواد التي كانت تتضمن القواعد العامة لعقد التأمين ومن بينها المادة 756 الخاصة بانتحار المؤمن على حياته.
وبذلك أصبح النص المباشر الواجب تطبيقه في المسألة محل البحث هو المادة 14 من قانون التأمين الموحد.
وهذا التحديث مهم لأن كثيرًا من الشروح والمقالات القانونية القديمة لا تزال تحيل إلى المادة 756 مدني، مع أن هذه المادة ألغيت تشريعيًا.
ورغم أن المشرع نقل جوهر الحكم إلى القانون الجديد، فإن الإسناد القانوني الصحيح اليوم يجب أن يكون إلى المادة 14 من القانون رقم 155 لسنة 2024.
وللاطلاع على الإطار الأشمل للقانون الجديد يمكن الرجوع إلى شرح قانون التأمين الموحد رقم 155 لسنة 2024 ، مع مراعاة أن موضوع هذه الصفحة يقتصر على استحقاق مبلغ وثيقة التأمين على الحياة عند الانتحار.
نص المادة 14 من قانون التأمين الموحد عن انتحار المؤمن عليه
تبرأ ذمة شركة التأمين من التزاماتها بدفع مبلغ التأمين إذا انتحر الشخص المؤمن على حياته، ومع ذلك تلتزم الشركة بأن تدفع لمن يؤول إليهم الحق مبلغًا يساوى نصيبه في قيمة الاحتياطي الحسابي للتأمين.
فإذا كان سبب الانتحار مرضًا أفقد المريض إرادته بقى التزام شركة التأمين قائمًا بأكمله، وعلى الشركة المؤمنة أن تثبت أن المؤمن على حياته مات منتحرًا، وعلى المستفيد أن يثبت أن المؤمن على حياته كان وقت انتحاره فاقد الإرادة.
وإذا اشتملت وثيقة التأمين على شرط يلزم شركة التأمين بدفع مبلغ التأمين ولو كان انتحار الشخص عن اختيار وإدراك، فلا يكون هذا الشرط نافذًا إلا إذا وقع الانتحار بعد سنتين من تاريخ العقد.
ما الفرق بين مبلغ التأمين والاحتياطي الحسابي للتأمين؟
من أكثر نقاط النزاع العملية الخلط بين مبلغ وثيقة التأمين وبين الاحتياطي الحسابي.
مبلغ التأمين هو المبلغ أو المنفعة المتفق عليها في الوثيقة والتي تستحق عند تحقق الخطر المؤمن منه أو حلول الأجل، وفقًا لشروط العقد والقانون.
أما الاحتياطي الحسابي فهو قيمة فنية مرتبطة بالتزامات شركة التأمين عن الوثيقة، ويُحدد وفق أسس اكتوارية.
لذلك لا يعني سقوط استحقاق مبلغ التأمين كاملًا في حالة الانتحار الاختياري أن المستفيدين لا يحصلون على شيء مطلقًا.
فالمادة 14 ألزمت الشركة، رغم براءة ذمتها من مبلغ التأمين الكامل في هذه الحالة، بأن تدفع لمن يؤول إليهم الحق مبلغًا يساوي نصيبهم في قيمة الاحتياطي الحسابي للتأمين.
الحالة
الأثر على مبلغ التأمين
الاحتياطي الحسابي
انتحار عن اختيار وإدراك دون شرط خاص نافذ
لا يستحق مبلغ التأمين كاملًا
يستحق من يؤول إليهم الحق نصيبهم فيه
انتحار سببه مرض أفقد المؤمن عليه إرادته
يستحق مبلغ التأمين كاملًا
لا يقتصر الحق عليه لأن التزام الشركة يبقى كاملًا
شرط خاص يغطي الانتحار الاختياري ووقع بعد سنتين من تاريخ العقد
يستحق مبلغ التأمين وفق الشرط والوثيقة
لا تكون المطالبة مقتصرة على الاحتياطي فقط
شرط خاص يغطي الانتحار لكن الواقعة حدثت قبل انقضاء سنتين
الشرط لا يكون نافذًا خلال السنتين
يرجع الحكم إلى الأصل المقرر بالمادة 14
متى لا يحصل المستفيد على مبلغ وثيقة التأمين كاملًا؟
يكون ذلك، كأصل عام، عندما تثبت شركة التأمين أن المؤمن على حياته مات منتحرًا وكان انتحاره عن اختيار وإدراك، ولم يوجد في الوثيقة شرط نافذ يلزم الشركة بأداء مبلغ التأمين في هذه الحالة.
هنا تبرأ ذمة الشركة من الالتزام بمبلغ التأمين الكامل، مع بقاء التزامها بقيمة الاحتياطي الحسابي وفق النص.
ولا يكفي مجرد وجود وفاة في ظروف غير طبيعية حتى تفترض الشركة الانتحار. القانون حمّل شركة التأمين عبء إثبات أن الوفاة كانت نتيجة انتحار.
وهذه قاعدة عملية شديدة الأهمية، لأن التكييف القانوني للوفاة يؤثر مباشرة في مقدار ما يستحقه المستفيدون.
متى يستحق المستفيد مبلغ وثيقة التأمين كاملًا رغم الانتحار؟
توجد صورتان رئيسيتان يظل فيهما التزام شركة التأمين كاملًا أو يمتد إلى كامل مبلغ التأمين بحسب النص والوثيقة:
أولًا: إذا كان سبب الانتحار مرضًا أفقد المؤمن عليه إرادته
المشرع لم يسوِّ بين الانتحار الإرادي والانتحار الذي يقع بسبب مرض يفقد الشخص إرادته.
فإذا ثبت أن المؤمن على حياته كان وقت الواقعة فاقد الإرادة بسبب مرض، بقي التزام شركة التأمين قائمًا بأكمله. وهنا يقع على المستفيد عبء إثبات فقد الإرادة، بعد أن تثبت الشركة أصل واقعة الانتحار.
وعمليًا، لا يكفي في المنازعة الجدية مجرد القول بأن المتوفى كان يعاني من اضطراب أو مرض. المطلوب هو إقامة دليل مقنع على أن المرض بلغ من التأثير وقت الواقعة حدًا أفقده الإرادة.
وقد يستند ذلك إلى ملفات علاجية، وتقارير أطباء، وسجلات مستشفيات، وأدوية موصوفة، وشهادات أو قرائن مرتبطة بالحالة العقلية والنفسية وقت الوفاة، مع خضوع تقدير قيمة هذه الأدلة للمحكمة المختصة.
ثانيًا: إذا تضمنت الوثيقة شرطًا خاصًا يغطي الانتحار الاختياري بعد سنتين
يجوز أن تشتمل وثيقة التأمين على شرط يلزم شركة التأمين بدفع مبلغ التأمين حتى إذا كان الانتحار عن اختيار وإدراك.
غير أن المشرع وضع قيدًا زمنيًا صريحًا: لا يكون هذا الشرط نافذًا إلا إذا وقع الانتحار بعد سنتين من تاريخ العقد.
ومن ثم فوجود عبارة عامة في الوثيقة لا يكفي وحده؛ بل يجب قراءة الشرط بدقة ومعرفة تاريخ إبرام العقد وتاريخ الواقعة.
فإذا حدث الانتحار قبل اكتمال السنتين، فلا يمكن التمسك بالشرط على خلاف القيد التشريعي.
أما إذا وقع بعد السنتين وكان الشرط واضحًا وساريًا، فهنا تتغير نتيجة المطالبة.
هل السنتان تحسبان من تاريخ العقد أم من تاريخ بدء التغطية؟
النص الحالي يقول صراحة: بعد سنتين من تاريخ العقد. لذلك نقطة البداية القانونية في تطبيق هذا الحكم هي تاريخ العقد ذاته.
وقد تكون هناك في الممارسة التأمينية تواريخ أخرى مثل تاريخ إصدار الوثيقة أو تاريخ بدء التغطية أو تاريخ سداد أول قسط؛ لكن عند بحث شرط الانتحار الوارد بالمادة 14 يجب ضبط تاريخ العقد وفق المستندات وعدم استبداله تلقائيًا بتاريخ آخر.
ولهذا ينبغي قبل اتخاذ موقف قانوني جمع النسخة الكاملة من الوثيقة، وطلب التأكيد الكتابي على تاريخ التعاقد، ومراجعة أي ملاحق أو تجديدات لمعرفة ما إذا كانت مجرد استمرار للعقد الأصلي أم عقدًا جديدًا.
هذه المسألة قد تصبح حاسمة إذا كانت الواقعة قريبة من تمام مدة السنتين.
من يثبت الانتحار ومن يثبت فقد الإرادة؟
وزع القانون عبء الإثبات بوضوح:
شركة التأمين: عليها أن تثبت أن المؤمن على حياته مات منتحرًا.
المستفيد: إذا ثبت الانتحار وأراد التمسك بأن المؤمن عليه كان فاقد الإرادة، فعليه إثبات فقد الإرادة وقت الانتحار.
هذا التوزيع يمنع قلب عبء الإثبات على المستفيد منذ البداية. فالشركة التي تريد تطبيق حكم براءة ذمتها من مبلغ التأمين الكامل لا يكفيها التمسك بشبهة أو استنتاج غير ثابت، بل عليها إثبات الواقعة التي يرتب عليها القانون هذا الأثر.
ما الأدلة التي قد تكون مهمة في نزاع مبلغ وثيقة التأمين؟
قوة النزاع لا تتوقف على النص القانوني وحده، بل على كيفية إثبات الوقائع. ومن المستندات والقرائن التي قد تكون ذات أهمية بحسب كل حالة:
أصل وثيقة التأمين وجميع ملاحقها وشروطها العامة والخاصة.
طلب التأمين وأي إقرارات صحية أو بيانات قدمها المؤمن له عند التعاقد.
شهادة الوفاة والمستندات الرسمية المثبتة لسبب الوفاة.
المحاضر والتحقيقات الرسمية المتعلقة بالواقعة، إن وجدت.
التقارير الطبية وتقارير الطب الشرعي متى كانت موجودة.
السجلات الطبية السابقة على الوفاة، وبخاصة ما يتصل بحالة تؤثر في الإدراك أو الإرادة.
المراسلات بين المستفيد وشركة التأمين ورد الشركة وأسباب الرفض.
بيان بالأقساط المسددة وحالة الوثيقة وقت الوفاة.
ما يثبت صفة المستفيد أو من يؤول إليه الحق.
أي بيان صادر من الشركة عن قيمة الاحتياطي الحسابي للوثيقة عند النزاع عليه.
ولا توجد قائمة واحدة تصلح لكل القضايا؛ فقد تكون بعض هذه المستندات غير لازمة في حالة، وحاسمة في حالة أخرى. المهم أن يتم جمعها قبل صياغة المطالبة أو إقامة الدعوى، حتى تكون الوقائع منضبطة ولا تعتمد المطالبة على افتراضات.
هل مبلغ وثيقة التأمين يدخل في التركة؟
يجب التفرقة بين كون المستفيد معينًا في وثيقة التأمين وبين النص على أن التأمين لصالح الورثة. طقانون التأمين الموحد نظم تعيين المستفيدين في التأمين على الحياة، ونص على إمكان الاتفاق على أن يدفع مبلغ التأمين إلى أشخاص معينين أو إلى أشخاص يعينهم المؤمن له لاحقًا.
وإذا ذكر أن التأمين معقود لمصلحة الورثة دون ذكر أسمائهم، كان لهم الحق في مبلغ التأمين كل بنسبة نصيبه في الميراث، ويثبت لهم هذا الحق ولو نزلوا عن الإرث.
لذلك لا يصح التعامل مع كل وثيقة تأمين على الحياة وكأن مبلغها جزء عادي من أموال التركة دون قراءة بند المستفيد.
تحديد المستفيد في الوثيقة يؤثر في جهة الاستحقاق، كما أن عبارة «الورثة» لها حكمها الخاص في القانون الجديد.
وفي النزاع يجب أولًا تحديد من هو المستفيد قانونًا وعقدًا قبل بحث مقدار ما يستحق.
ما أثر المادة 13 من قانون التأمين الموحد على استحقاق المبلغ؟
تنص المادة 13 على أن المبالغ التي تلتزم شركة التأمين في مجال التأمين على الحياة بدفعها إلى المؤمن له أو المستفيد عند وقوع الحادث المؤمن ضده أو حلول الأجل المنصوص عليه في الوثيقة تصبح مستحقة من وقت وقوع الحادث أو حلول الأجل، دون حاجة إلى إثبات ضرر أصاب المؤمن له أو المستفيد.
وتظهر أهمية ذلك في فهم طبيعة التأمين على الحياة: فالمطالبة ليست دعوى تعويض بالمعنى التقليدي الذي يشترط إثبات مقدار الضرر.
لكن إذا ثار سبب قانوني يؤثر في أصل الاستحقاق أو مقداره، مثل الانتحار المنظم بالمادة 14، وجب تطبيق هذا النص الخاص لتحديد ما إذا كان المستفيد يستحق كامل المبلغ أم الاحتياطي الحسابي فقط.
هل يحق لشركة التأمين رفض المطالبة لمجرد وجود انتحار؟
لا ينبغي اختزال الأمر في قاعدة واحدة تقول إن الانتحار يعني دائمًا رفض التأمين. النص الحالي أكثر تفصيلًا.
ففي بعض الحالات تبرأ الشركة من مبلغ التأمين الكامل، لكنها تظل ملتزمة بالاحتياطي الحسابي. وفي حالة فقد الإرادة بسبب المرض يبقى التزامها كاملًا.
ومع وجود شرط خاص نافذ بعد مرور سنتين قد يستحق كامل مبلغ التأمين رغم كون الانتحار عن اختيار وإدراك.
ولهذا يجب أن يتضمن قرار الشركة – عند النزاع – أساس الرفض أو التخفيض، وأن تتم مراجعته على ضوء نص الوثيقة وتاريخ العقد وسبب الوفاة والأدلة الطبية.
وقد يكون الخلاف على وصف الواقعة نفسها، أو على شرط الوثيقة، أو على حساب المدة، أو على مقدار الاحتياطي الحسابي.
ما المقصود بالاحتياطي الحسابي وكيف يحدد؟
الاحتياطي الحسابي ليس مبلغًا ثابتًا ينطبق على جميع الوثائق. هو قيمة فنية تتصل بالوثيقة نفسها وتراكم التزامات شركة التأمين عنها، ويختلف بحسب نوع التأمين، ومدته، والأقساط، وعمر المؤمن عليه، والأسس الفنية والاكتوارية المعتمدة.
ولهذا لا يمكن استنتاج قيمة الاحتياطي الحسابي من مبلغ التأمين الاسمي وحده.
إذا كان النزاع منصبًا على قيمة الاحتياطي، فمن الضروري طلب بيان حسابه من شركة التأمين والأساس المستخدم في تحديده.
كما أن قانون التأمين الموحد أحال في مواضع متعددة إلى الأسس الفنية والخبير الاكتواري في تقدير الاحتياطيات.
وقد يكون من المناسب في المنازعة القضائية طلب ندب خبير إذا كانت القيمة الفنية محل خلاف جدي.
خطوات المطالبة بمبلغ وثيقة التأمين بعد وفاة المؤمن عليه
الحصول على الوثيقة كاملة: لا تعتمد على صورة مختصرة أو بطاقة تأمين فقط؛ المطلوب الشروط العامة والخاصة والملاحق.
تحديد المستفيد: هل هو شخص معين بالاسم، أم الزوج أو الأولاد، أم الورثة، أم جهة أخرى؟
تحديد تاريخ العقد: وهو مهم بصفة خاصة إذا كان هناك شرط يغطي الانتحار بعد سنتين.
جمع مستندات الوفاة: بما يشمل المستندات الرسمية وأي تحقيقات أو تقارير طبية لازمة.
مراجعة سبب الوفاة: إذا تمسكت الشركة بالانتحار، يجب معرفة دليلها على ذلك.
مراجعة الحالة الطبية: إذا كان هناك أساس للقول بفقد الإرادة بسبب مرض، تجمع المستندات الطبية التي تثبته.
تقديم مطالبة مكتوبة: تتضمن رقم الوثيقة وصفة مقدم الطلب والمبلغ أو الحق المطلوب والمستندات المؤيدة.
طلب رد مكتوب: إذا رفضت الشركة أو قصرت الصرف على الاحتياطي الحسابي، اطلب بيان الأساس القانوني والعقدي والحسابي.
تقييم النزاع قانونيًا: قبل إقامة الدعوى، تراجع مسألة الاختصاص والمحكمة المختصة والطلبات والأدلة.
ما المحكمة المختصة بمنازعات وثائق التأمين بعد قانون 155 لسنة 2024؟
قانون إصدار التأمين الموحد قرر اختصاص المحاكم الاقتصادية – فيما عدا المنازعات والدعاوى التي يختص بها مجلس الدولة – بالمنازعات والدعاوى الناشئة عن تطبيق أحكام قانون التأمين الموحد والقانون المرافق له، مع أحكام انتقالية للدعاوى القائمة وقت بدء العمل بالقانون.
ولذلك فإن تحديد المحكمة المختصة في نزاع حديث حول مبلغ وثيقة التأمين يجب أن يبدأ من المادة الرابعة من قانون الإصدار وتاريخ نشوء ورفع النزاع.
وهذا أحد أسباب أهمية تحديث المقال؛ لأن إحالة القارئ تلقائيًا إلى قواعد الاختصاص القديمة قد تؤدي إلى إجراء غير صحيح.
لا تحتاج كل مطالبة تأمينية إلى دعوى، لكن الاستعانة بمحامٍ تصبح أكثر أهمية إذا رفضت الشركة أصل الاستحقاق، أو تمسكت بأن الوفاة انتحار إرادي، أو ثار نزاع حول فقد الإرادة، أو كان شرط الانتحار في الوثيقة غامضًا، أو كانت الواقعة قرب اكتمال السنتين، أو كان الاحتياطي الحسابي محل خلاف، أو ثار نزاع حول المستفيد وصفته.
كما تكون المراجعة القانونية مهمة إذا كان لدى الأسرة ملف طبي يمكن أن يؤثر في وصف الإرادة وقت الوفاة؛ لأن ترتيب الأدلة وتحديد ما يجب إثباته ومن يقع عليه عبء الإثبات قد يغيّر مسار المطالبة.
والمحامي هنا لا يقتصر دوره على صياغة الدعوى، بل يبدأ بمراجعة الوثيقة والرد التأميني والمستندات قبل تحديد الطلب المناسب.
أمثلة تطبيقية على استحقاق مبلغ وثيقة التأمين
مثال 1: انتحار اختياري ولا يوجد شرط خاص
إذا أثبتت شركة التأمين أن المؤمن على حياته انتحر عن اختيار وإدراك، وكانت الوثيقة لا تتضمن شرطًا خاصًا يغطي هذا الخطر، فلا يستحق المستفيد كامل مبلغ التأمين.
ومع ذلك تلتزم الشركة بقيمة ما يؤول إليه من الاحتياطي الحسابي وفق المادة 14.
مثال 2: مرض أفقد الإرادة
إذا ثبت الانتحار، لكن قدم المستفيد أدلة طبية مقنعة تثبت أن المؤمن عليه كان وقت الواقعة يعاني مرضًا أفقده إرادته، يبقى التزام شركة التأمين قائمًا بأكمله.
الحاسم هنا ليس مجرد وجود مرض، بل أثره على الإرادة وقت الانتحار.
مثال 3: شرط يغطي الانتحار بعد سنتين
إذا نصت الوثيقة بوضوح على أداء مبلغ التأمين ولو وقع الانتحار عن اختيار وإدراك، وحدثت الواقعة بعد مرور سنتين من تاريخ العقد، يكون الشرط قابلًا للنفاذ وفق القيد التشريعي.
أما إذا وقعت قبل تمام السنتين فلا ينفذ الشرط خلال تلك المدة.
مثال 4: خلاف حول سبب الوفاة
إذا لم يكن سبب الوفاة محسومًا، فلا يفترض الانتحار لمجرد ظروف أو شكوك. على شركة التأمين التي تتمسك بحكم المادة 14 أن تثبت أن المؤمن على حياته مات منتحرًا. عندئذ فقط ينتقل البحث إلى ما إذا كان الانتحار عن إرادة أو بسبب مرض أفقد الإرادة.
الفرق بين هذه الصفحة وصفحة وثائق التأمين على الحياة
فهي أوسع، وتتناول استحقاق مبلغ التأمين وشروط الوثيقة والتخفيض والتصفية وغيرها من المسائل.
ولذلك يجب أن يظل شرح الانتحار التفصيلي في هذه الصفحة، ويكتفى في الصفحة العامة بملخص قصير ورابط داخلي هنا لتجنب تكرار نية البحث والمحتوى.
شرح تاريخي: المادة 756 مدني قبل إلغائها
تنبيه تشريعي: النص التالي والشرح الفقهي المرتبط به جزء من المادة الأصلية للمقال ومن التراث الفقهي لعقد التأمين، وهو مهم لفهم تطور الحكم، لكن المادة 756 من القانون المدني أُلغيت بالقانون رقم 155 لسنة 2024.
الحكم الحالي يوجد في المادة 14 من قانون التأمين الموحد، وقد حافظ المشرع في جوهره على القاعدة المتعلقة بالانتحار مع استخدام اصطلاح «الاحتياطي الحسابي للتأمين».
شروط صرف مبلغ وثيقة التأمين في مصر
الاجابة القانونية لسؤال، هل يصرف مبلغ وثيقة التأمين لورثة المنتحر فى قانون التأمين؟ القانون، أجاز فى حالة واحدة بشروط محددة، فى هذا المقال التأميني نتعرف على تلك الحالة التأمينية وشروطها.
صرف مبلغ التأمين لأسرة من انتحر
الانتحار حرام وحرمه المولى عز وجل، لذا، نتعرف على مدي استحقاق ورثة المنتحر لمبلغ التأمين اذا انتحرالمؤمن عليه المتعاقد بعقد تأمين مع احدى شركات التأمين في مصر ،
كذلك نستعرض أقوال فقهاء قانون التأمين في ذلك الصدد.
صرف مبلغ وثيقة التأمين للمنتحر في القانون
تنص المادة 756 مدنى على
تبرأ ذمة المؤمن من التزامه بدفع مبلغ التأمين إذا إنتحر الشخص المؤمن على حياته و مع ذلك يلتزم المؤمن أن يدفع لمن يؤول إليهم الحق مبلغاً يساوى قيمة إحتياطى التأمين.
فإذا كان سبب الإنتحار مرضاً أفقد المريض إرادته، بقى إلتزام المؤمن قائماً بأكمله .
وعلى المؤمن أن يثبت أن المؤمن على حياته مات منتحراً.
وعلى المستفيد أن يثبت أن المؤمن على حياته كان وقت انتحاره فاقد الإرادة.
وإذا إشتملت وثيقة التأمين على شرط يلزم المؤمن بدفع مبلغ التأمين ولو كان إنتحار الشخص عن اختيار و إدراك، فلا يكون هذا الشرط نافذاً إلا إذا وقع الإنتحار بعد سنتين من تاريخ العقد.
رأى الفقه عن حالة انتحار المؤمن عليه
يخلص من نص المادة 756 مدنى ان القاعدة هى ان إنتحار المؤمن على حياته عن شعور وإدراك يسقط حق المستفيد وهناك استثناء لهذه القاعدة يجوز بموجبه تأمين الإنتحار بشروط معينة .
فيكون المؤمن عن حياته غالبا هو فى الوقت ذاته طالب التأمين وقد أمن على حياته لمصلحة زوجته واولاده احد اقاربه .
فإذا إنتحر وقد كانت حياته هى محل تأمين يكون قد جعل بفعله العمدى الخطر المؤمن منه محقق الوقوع وطبقاً للقواعد المقررة فى عقد التأمين يبطل العقد .
ثم أن إنتحار المؤمن على حياته عمدا لا يجوز أن يدخل فى نطاق التأمين لأنه عمل غير مشروع وشروط الخطر المؤمن منه أن يكون مشروعا.
فإذا دخل الإنتحار فى نطاق التأمين كان مخالفا للنظام العام ومن ثم يكون باطلاً ثم أن فى إباحة تأمين الإنتحار تشجيعاً على هذا العمل غير المشروع.
بل أن فيه إغراء للمؤمن على حياته بأن ينتحر إذا علم بأن إنتحاره يترك لأسرته مورداً للغش وقد يلجا من عزم فعلا على الإنتحار إلى التأمين عن حياته قبل ان ينتحر .
وكل هذه أمور مخالفة للآداب والنظام العام ومن هنا جاءت القاعدة التى تقضى بسقوط حق المستفيد إذا إنتحر المؤمن على حياته .
شروط سقوط حق المستفيد في التأمين
يشترط حتى يسقط حق المستفيد شرطان:
أن ينتحر المؤمن على حياته
فإذا قتل نفسه عن غير عمد ولو كان ذلك عن خطأ مهما كان جسيما فان حق المستفيد لا يسقط .
بل أن المؤمن على حياته لو عرض نفسه لموت محقق قياماً بواجب إنساني فمات لم يكن عمله هذا انتحارا ولم يسقط حق المستفيد وإذا تعمد المؤمن على حياته الإنتحار بعمل إختيارى.
فإن أدى هذا العمل إلى الموت فعلا ولو بعد مدة هذه طويلة كان هذا انتحارا يسقط حق المستفيد.
أما إذا لم يؤد العمل إلى الموت كان هذا شروعا فى إنتحار لا يسقط حق المستفيد.
بل لا يجوز للمؤمن أن يطلب فسخ عقد التأمين من اجل هذا العمل الا إذا كان قد إشترط ذلك
أن يكون الإنتحار عن شعور واختيار
فإذا كان سبب الإنتحار كما تقول الفقرة الثانية من المادة 756 مدنى فيما رأينا مرضا أفقد المريض إرادته بقى الالتزام قائما بأكمله.
فيجب إذن أن يكون المؤمن على حياته مالكا لقواه العقلية مدركاً لنتائج فعله ومريداً وإياها طوعا واختيارا .
أما إذا كان قد فقد إرادته فإن بسبب جنون أو مرض أو أى أمر آخر فأقدم على الإنتحار وهو فاقد الإرادة فإن الإنتحار في هذه الأحوال إلا يعتد به ولا يسقط حق المستفيد .
وذلك ما لم يكن المؤمن قد استبعد بشرط خاص من نطاق التأمين الإنتحار ولو كان عن غير شعور وكان الإنتحار ولو كان عن غير شعور.
ولما كان الإنتحار أمر غير عادى ويأتي على خلاف المألوف فإن عبء إثبات أن المؤمن على حياته قد مات منتحراً فسقط حق المستفيد .
يقع على المؤمن ولكن لما كان المفروض فى المنتحر أن ينتحر عن شعور وإدراك لنتائج فعله فإن العبء بإثبات أن المؤمن على حياته عندما إنتحر كان فاقد الإدراك يقع على المستفيد .
وتقول العبارة الأخيرة من الفقرة الأولى من المادة 756 مدنى فى هذا المعنى كما راينا وعلى المؤمن ان يثبت ان المؤمن على حياته كان وقت الإنتحار فاقد الإرادة .
فإذا توافر الشرطان المتقدمان سقط حق المستفيد فى مبلغ التأمين
التزام سركة التأمين بدفع مبلغ يساوي قيمة احتياط التأمين
ولكن المؤمن يبقى ملتزماً بدفع مبلغ للمستفيد يساوى قيمة احتياط التأمين وهذا الإحتياطى جزء من مبلغ التامين الذى دفع للادخار لا للتأمين من الخطر فيجب رده فى جميع الأحوال ولا يشترط فى رد إحتياطى التأمين بسبب الإنتحار.
كما يشترط في رد هذا الإحتياطى بسبب التصفية أن يكون طالب التأمين قد دفع على الأقل ثلاثة أقساط سنوية لأن هذا الشرط لم يرد فى النص هنا كما ورد فى النص الخاص بالتصفية.
وقد رأينا أن العبارة الأخيرة فى الفقرة الأولى من المادة 756 مدنى تقول ومع ذلك يلتزم المؤمن أن يدفع لمن يؤول إليهم الحق مبلغاً يساوى قيمة إحتياطى التأمين .
وهذا النص من النظام العام لا يجوز الاتفاق على ما يخالفه فلا يجوز للمؤمن أن يشترط عدم دفع شيء من إحتياطى التأمين فى حالة الإنتحار .
ويتبين مما تقدم:
ان الإنتحار عن اختيار وإدراك يخرج من نطاق التأمين من تلقاء نفسه وبحكم القانون حاجة إلى شرط خاص بهذا الاستبعاد .
بل انه لا يجوز أن يشترط العكس.
فلا يجوز لطالب التأمين أن يشترط أن يدخل الإنتحار عن إختيار وأدرك فى نطاق التأمين فيستحق التأمين إذا وقع وذلك للاعتبارات المتقدمة .
ومع ذلك تنص الفقرة الثالثة من المادة 756 مدنى على :
وإذا إشتملت وثيقة التأمين على شرط يلزم المؤمن بدفع مبلغ التأمين ولو كان إنتحار الشخص على إختيار وإدراك فلا يكون هذا الشرط نافذاً إلا إذا وقع الإنتحار بعد سنتين من تاريخ العقد.
شروط التأمين من الإنتحار عن إختيار وإدراك
أجاز المشرع بهذا النص التأمين من الإنتحار عن إختيار وإدراك وذلك إذا توافر شرطان:
ان يكون إتفاق خاص بين طرفى عقد التأمين على دخول الإنتحار عن إختيار وإدراك فى نطاق الـتأمين فإذا لم يوجد هذا الإتفـاق لم يدخل الإنتحار في نطاق التأمين
الا ينتج هذا الإتفاق أثره إلا إذا وقع لانتحار بعد إنقضاء سنتين من وقت إبرام عقد التأمين والمقصود من ذلك إثناء من إعتزم الإنتحار عن أن يؤمن على حياته ثم ينتحر فإنه إن فعل لم يستحق المستفيد مبلغ التأمين .
وإذا انتظر مدة سنتين قبل أن يقدم على الإنتحار لم يثبت أن يقاع عن عزمه إذ يصعب أن نتصور شخصاً إعتزم الإنتحار يبقى منتظرا فى هدوء مدة سنتين كاملتين ثم ينتحر بعد هذه المدة الطويلة .
ولكن يبقى مع ذلك ان هذا الإتفاق الخاص يبقى الباب مفتوحاً للمؤمن له ولم يكن يفكر فى الإنتحار وقت ان امن على حياته
وبقى كذلك مدة سنتين لان يقدم على الإنتحار بعد ذلك لظروف جدت عليه بعد ان اطمأن إلى انه سيترك لأسرته مورداً من العيش وهذا ما يجعل الإستثناء الذى نحن يصدده حمل انتقاد .
وعلى ذلك
إذا اقدم المؤمن على حياته على الإنتحار قبل إنقضاء السنتين حتى لو مات بعد إنقضاء هذه المدة ما دام الذى إنتحر به قد تم فى خلالها فإن المستفيد لا يستحق مبلغ التأمين ولكنه يستحق إحتياطى التأمين.
أما إذا لم يقدم المؤمن على حياته على الإنتحار إلا بعد إنقضاء سنتين من تاريخ إبرام عقد التأمين لا من تاريخ نفاذة فإن هذا الإنتحار يكون داخلاً فى نطاق التأمين بموجب الإتفاق الخاص على ذلك ومن ثم لا يسقط حق المستفيد بل يتقاضاه كاملا من المؤمن .
الوسيط – 7 – 2 – الدكتور السنهوري – ص 1468 وما بعدها
كذلك، يتضح من نص المادة 756 مدنى انه:
لا يجوز التأمين من الإنتحار مباشرة فمثل هذا الإتفاق يجعل تحقق الخطر المؤمن منه إراديا محضاً فينتفى عنصر الاحتمال الذى يعد بمثابه السبب القصدي للتأمين .
هذا فضلاً عن كونه مخالفاً للنظام العام والآداب.
وكذلك كان الأصل أن تبرأ ذمة المؤمن من التزامه بدفع مبلغ التأمين على الحياة إذا أثبت أن المؤمن على حياته مات منتحراً ولا يكون للمستفيد من التأمين مطالبة المؤمن الا بدفع مبلغ مساوى لقيمة إحتياطى التأمين (مادة 756 / 1مدنى ).
هذا ان كان الإنتحار نتيجة تدبير وسبق اصرار وهو ما يفترض أساسا ولكن هذه القرينة قابلة لإثبات العكس:
فإذا اقام المستفيد من التأمين الدليل على ان الإنتحار قد وقع عن غير إرادة ولا إختيار كما إذا حدث عقب الإصابة بمرض خطير.
فإنه يكون بمثابة حادثة غير متوقعة فلا تحول دون انتاج النتائج العادية (مادة 756 / 2مدنى ) .
وذلك لأن بطلان التأمين بسبب الإنتحار لا يعدو كونه جزاء لعقاب عمل إرادي غير مشروع فلا يسوغ توقيع مثل هذا الجزاء فى حالة الإنتحار اللاشعوري .
تقدير حالة الانتحار
تقدير ما إذا كان الإنتحار إراديا أو لا شعورياً متروك لقاضى الموضوع على ان التفرقة المتقدمة بين نوعى الإنتحار تعويض إلى حيث تخلو وثيقة التأمين من شرط خاص بضمان الوفاة ولو كان سببها الإنتحار.
فإذا تضمنت الوثيقة شرطا من هذا القبيل ،فإن مثل هذا الشرط لا يؤدى إلى ضمان الإنتحار العمدى إلا إذا وقع بعد سنتين على الأقل من تاريخ إبرام التأمين (مادة 756 / 3 مدنى ) .
والغاية من تأجيل الضمان على هذا النحو هو استبعاد الأشخاص الذين لا يقدمون على التأمين الا بعد ان اختمرت فى رءوسهم فكرة الإنتحار .
فتأجيل ضمان المؤمن هذه المدة الطويلة كفيل بحمل المستأمن على العدول عن فكرته لاحتمال زوال الظروف التى أملتها عليه أما الإنتحار اللاشعوري فيدخل فوراً فى نطاق الضمان .
التقنين المدني – الدكتور محمد علي عرفة – ص 551 و 552 وكتابة التقنين والعقود الصغيرة – ص 228 حتي 232
أيضا، بمقتضى نص المادة 756 مدنى إذا كان الإنتحار متعمدا (عن إختيار وإدراك ) برئ المؤمن من التزامه بدفع المبلغ المؤمن به ولكنه يبقى ملزماً بدفع قيمة احتياطى التأمين .
والتأمين فى هذه الحالة لا يكون باطلاً إذ أنه انعقد صحيحا كما أن هذه الحالة لا تعتبر حالة سقوط لأن المصطلح عليه عن سقوط الحق يكون فى حالة تقصير المستفيد من التأمين وهنا الجزاء يضر بأشخاص لا جريرة لهم فيما وقع .
ولذلك نص القانون على أن يدفع لهم المؤمن قيمة إحتياطى التأمين فالجزاء هنا قد املته اعتبارات خلقية .
اما إذا إشترط دفع التأمين فى كل الأحوال فان هذا الشرط لا يضمن الإنتحار الاختياري الا إذا حصل بعد سنتين من تاريخ العقد وبضمن الإنتحار حتى بعد مضى السنتين إذا كان سببه مرضا أفقد المنتحر إرادته وذلك وفقا لنص المادة 756 مدنى
والعقد الذى يشترط الضمان فى حالة الإنتحار الاختياري لا يكون باطلاً ولكن الشرط لا يكون نافذاً خلال سنتين بمعنى أنه لو وقع الإنتحار خلال هذه المدة فان المؤمن لا يلزم الا بقيمة إحتياطى التأمين .
وإلزام المؤمن بدفع مبلغ التأمين فى حالة الإنتحار الاختياري إذا وقع بعد سنتين من تاريخ العقد لا يكون إلا إذا كان مشروطاً في العقد .
ويقال لهذا الشرط شرط عدم المناقضة المؤجل ولا يلزم بالدفع إلا إذا وقع الإنتحار بعد سنتين من تاريخ العقد فلا يجوز اشتراط مدة أقل كسنه ويجوز اشتراط مدة أكثر لثلاث سنين أو أربع سنين .
يبين مما تقدم:
أنه إذا إنتحر المؤمن على حياته ولم يكن فى تأمينه شرط خاص وأثبت المؤمن ان المؤمن على حياته مات منتحرا فان المؤمن يلتزم بان يدفع مبلغاً مساوياً لقيمة الإحتياطي مما كانت المدة التى سرت فيها وثيقة التأمي.
وذلك مالم يثبت المستفيد أن المؤمن على حياته كان وقت انتحاره فقد الإرادة ففى هذه الحالة يدفع المؤمن جميع المبلغ المؤمن به مما كانت المدة التى سرت فيها وثيقة التأمين.
أما إذا كانت الوثيقة تنص على ضمان الخطر الإنتحار وكان الإنتحار اختياريا ولم يكن قد مضى على الوثيقة سنتان فإن المؤمن يلزم بدفع مبلغ مساو لقيمة الإحتياطى.
فإذا كان قد مضى على سريان الوثيقة سنتان فإن المؤمن يدفع مبلغ التأمين بأكمله وإذا كان الإنتحار غير إختيارى ( بأن كان المنتحر فاقد الإرادة ).
فإن المؤمن يدفع كل المبلغ المؤمن به مهما كانت المدة التى سرت فيها وثيقة التأمين .
عقد التأمين – للدكتور محمد كامل مرسي – ص 278 وما بعدها
قيل أيضا فى شرح صرف مبلغ وثيقة التأمين لورثة المنتحر أنه:
قد ينعقد التأمين على خطر الموت كما هو الحال فى التأمين لحال الوفاة وفى المختلط ثم يحدث أن ينتحر المؤمن على حياته في الحالة يظل عقد التأمين صحيحا لأنه انعقد.
فالتأمين كان على خطر الموت الطبيعى ولم يكن على الخطر الإنتحار .
والانتحار خطأ عمدى لا يجوز التأمين منه وإلا كان العقد باطلاً من ناحية اخرى نجد أن الخطر المؤمن منه وهو الموت الطبيعي لم يتحقق .
وبالتالي ينتهى عقد التأمين وتبرأ ذمة المؤمن من دفع مبلغ التأمين وقد رأى المشرع ان هذا الحل يضر من يؤول إليه الحق فى التأمين دون ان تكون له جزيرة فيما وقع ولهذا ألزم المؤمن بأن يدفع له قيمة احتياطى التأمين.
وقد وردت هذه الأحكام فى المادة 756/ 1و2مدنى .
وأجاز المشرع – استثناء – الإتفاق على التأمين من الانتحار عن إرادة غير انه جعل هذا الإتفاق غير نافذ قبل مرور سنتين من تاريخ عقد التأمين دون إنتحار (756 / 3 مدنى )
والأصل بطلان التأمين من الإنتحار عن ارداة والاستثناء جوازه فى الحدود التى نصت عليها المادة 756 / 3 مدنى.
والاستثناء لا يتوسع فى تفسيره ويجوز الإتفاق على عدم نفاذ التأمين من الإنتحار خلال مدة اطول من سنتين لان الممنوع هو الإتفاق على مدة أقل .
ويبدو ان المشرع ظن ان مرور السنتين على التأمين من شأنه ان يثنى المؤمن على حياته عن عزمه على الإنتحار.
لكن الواقع ان هذا الشرط قد يشجع المؤمن على حياته على الإنتحار لو لم يفكر فيه ذلك إذا طرأت له بعد مرور السنتين ظروف قد تحمله على ذلك مما يستوجب إلغاء هذا الاستثناء .
وإذا كان هناك إتفاق على التأمين من الانتحار عن إرادة وانتحر المؤمن على حياته قبل صدور السنتين كان هذا الإتفاق صحيحاً غير نافذ فلا تطبق المادة 756 / 3 مدنى .
ولكن تطبق المادة 756/1 مدنى فتبرأ ذمة المؤمن من ملغ التأمين ويدفع المؤمن لمن له الحق في التأمين مبلغا يساوى قيمة احتياطى التأمين .
اما إذا انتحر المؤمن على حياته بعد مرور السنتين أو بعد مرور المدة الاطول إذا إتفق على مدة أطول من السنتين .
فإن المادة 756 / 2مدنى تسرى ويلتزم المؤمن بدفع مبلغ التأمين هنا للمستفيد ويجب أن يتم الإنتحار (نشاطا ونتيجة ) بعد مرور السنتين.
فإذا باشر المؤمن على حياته سبباً لانتحاره قبل مرور السنتين ومات بعد مرور السنتين اعتبر أنه إنتحر قبل مرور السنتين فلا يسرى حكم الإستثناء في هذه الحالة .
( أحكام التأمين- للدكتور عبد الناصر العطار – المرجع السابق – ص128 وما بعدها)
الأسئلة المتداولة عن صرف مبلغ التأمين
هل يصرف مبلغ وثيقة التأمين لورثة المنتحر؟
نعم، يتم صرف مبلغ وثيقة التأمين لورثة المنتحر في بعض الحالات إذا لم يكن الانتحار مستثنى صراحة في بنود الوثيقة، وذلك اذا تضمنت وثيقة التأمين إتفاق خاص بين طرفى عقد التأمين على دخول الإنتحار عن إختيار وإدراك فى نطاق الـتأمين، و الا ينتج هذا الإتفاق أثره إلا إذا وقع لانتحار بعد إنقضاء سنتين من وقت إبرام عقد التأمين
ما هي الشروط التي تؤثر على صرف مبلغ التأمين؟
الشروط تختلف حسب وثيقة التأمين، ولكن وفقا للقانون المصرى يشترط شرطان هما، أن ينتحر المؤمن على حياته، أن يكون الإنتحار عن شعور واختيار، فان توافرا الشرطين سقط الحق في صرف مبلغ وثيقة التأمين للورثة، لكن يحق صرف مبلغ احتياطي التأمين
فى الختام، نقول أن القانون أجاز صرف مبلغ وثيقة التأمين لورثة المنتحر فى حالة واحدة، كما أجاز التأمين على الانتحار، لكن بشروطين محددين نص عليهما القانون المدنى تم تناولهما بالمقال.
تحديث قانوني بعد النص التاريخي
كل إحالة في الشرح السابق إلى المادة 756 مدني يجب قراءتها اليوم باعتبارها إحالة تاريخية؛ لأن المادة ألغيت.
ولأغراض التطبيق على الوقائع والعقود التي يحكمها قانون التأمين الموحد، يكون المرجع المباشر هو المادة 14 من القانون رقم 155 لسنة 2024.
كذلك تغير الاصطلاح التشريعي من «قيمة احتياطي التأمين» في النص القديم إلى «نصيبه في قيمة الاحتياطي الحسابي للتأمين» في النص الجديد.
أما الفكرة الأساسية التي تناولها الفقه القديم – التفرقة بين الانتحار الإرادي والانتحار الناتج عن مرض أفقد الإرادة، وإمكان وجود شرط يغطي الانتحار الاختياري بعد سنتين – فقد أعاد القانون الجديد تنظيمها صراحة.
لذلك يمكن الاستفادة من الشرح الفقهي السابق في تفسير الخلفية النظرية، بشرط عدم تقديم المادة 756 الملغاة باعتبارها النص النافذ حاليًا.
أسئلة شائعة عن مبلغ وثيقة التأمين والانتحار
هل يصرف مبلغ وثيقة التأمين لورثة المنتحر؟
ليس في جميع الحالات.
إذا كان الانتحار عن اختيار وإدراك ولا يوجد شرط خاص نافذ يغطيه، فلا يستحق مبلغ التأمين كاملًا، لكن تلتزم شركة التأمين بأداء نصيب من يؤول إليهم الحق في الاحتياطي الحسابي.
وإذا كان سبب الانتحار مرضًا أفقد المؤمن عليه إرادته، بقي التزام الشركة كاملًا.
كما قد يستحق كامل مبلغ التأمين عند وجود شرط خاص يغطي الانتحار الاختياري ووقوعه بعد سنتين من تاريخ العقد.
ما المادة القانونية الحالية التي تنظم انتحار المؤمن على حياته؟
المادة 14 من قانون التأمين الموحد رقم 155 لسنة 2024. أما المادة 756 من القانون المدني فهي نص تاريخي ألغاه قانون الإصدار ضمن إلغاء المواد من 747 إلى 771 مدني.
هل فقد الإرادة يعفي من أثر الانتحار على مبلغ التأمين؟
إذا كان سبب الانتحار مرضًا أفقد المؤمن عليه إرادته، يبقى التزام شركة التأمين قائمًا بأكمله وفق المادة 14. ويقع على المستفيد عبء إثبات أن المؤمن عليه كان وقت الانتحار فاقد الإرادة.
من يثبت أن الوفاة كانت انتحارًا؟
شركة التأمين هي المكلفة بإثبات أن المؤمن على حياته مات منتحرًا إذا أرادت التمسك بالأثر المقرر قانونًا لهذه الواقعة.
ما الذي يحصل عليه المستفيد إذا كان الانتحار إراديًا؟
في غياب شرط خاص نافذ يقرر خلاف ذلك، تبرأ ذمة الشركة من مبلغ التأمين الكامل، لكنها تلتزم بدفع نصيب من يؤول إليهم الحق في قيمة الاحتياطي الحسابي للتأمين.
هل يكفي مرور سنتين لصرف مبلغ التأمين في كل حالة انتحار؟
لا. مرور سنتين وحده لا يكفي. يجب أن تكون الوثيقة قد اشتملت أصلًا على شرط يلزم الشركة بدفع مبلغ التأمين ولو كان الانتحار عن اختيار وإدراك، ثم لا يصبح هذا الشرط نافذًا إلا إذا وقع الانتحار بعد سنتين من تاريخ العقد.
هل يمكن الاتفاق على مدة أقل من سنتين؟
النص يجعل الشرط غير نافذ إلا إذا وقع الانتحار بعد سنتين من تاريخ العقد، ومن ثم لا يجوز لشرط وثيقة أن يهدر هذا القيد التشريعي لصالح نفاذ التغطية قبل اكتمال المدة.
هل مبلغ التأمين يحتاج إلى إثبات ضرر؟
في التأمين على الحياة، تنص المادة 13 من قانون التأمين الموحد على استحقاق المبالغ عند وقوع الحادث المؤمن ضده أو حلول الأجل دون حاجة إلى إثبات ضرر أصاب المؤمن له أو المستفيد، مع مراعاة الأحكام الخاصة التي قد تؤثر في الاستحقاق مثل المادة 14.
هل كل الورثة يستحقون مبلغ التأمين؟
الجواب يتوقف على بند المستفيد في الوثيقة. فإذا كان التأمين لصالح أشخاص معينين، يرجع إلى هذا التعيين. وإذا كان لصالح الورثة دون ذكر أسمائهم، نظم القانون توزيع الحق بينهم بنسبة أنصبتهم في الميراث.
هل يمكن مطالبة الشركة بقيمة الاحتياطي الحسابي إذا رفضت مبلغ التأمين؟
نعم، إذا كانت حالة الانتحار الاختياري تنطبق ولم يوجد سبب لاستحقاق كامل مبلغ التأمين، فإن المادة 14 تبقي التزام الشركة بقيمة ما يؤول إلى أصحاب الحق من الاحتياطي الحسابي.
وإذا ثار خلاف على مقداره، يجب طلب بيان حسابه والأساس الفني الذي استندت إليه الشركة.
ما أهم مستند يجب مراجعته قبل رفع دعوى؟
أصل وثيقة التأمين كاملة بشروطها العامة والخاصة وملاحقها، إلى جانب رد الشركة وأساس الرفض ومستندات الوفاة والتقارير الطبية والتحقيقات المتعلقة بسبب الوفاة.
من دون الوثيقة يصعب تحديد ما إذا كان هناك شرط خاص يغطي الانتحار بعد سنتين.
خلاصة عملية
عند النزاع على مبلغ وثيقة التأمين بسبب انتحار المؤمن عليه، لا تبدأ بالسؤال: «هل الانتحار مستثنى؟» فقط، بل ابدأ بأربعة أسئلة متتابعة:
هل أثبتت شركة التأمين أن الوفاة انتحار؟
هل كان المؤمن عليه محتفظًا بإرادته أم أفقده المرض إرادته؟
هل تتضمن الوثيقة شرطًا خاصًا يغطي الانتحار الاختياري؟
وهل وقعت الواقعة بعد سنتين من تاريخ العقد؟
بعد ذلك يحدد ما إذا كان الحق هو كامل مبلغ التأمين أو الاحتياطي الحسابي أو كانت هناك منازعة تحتاج إلى إثبات قضائي.
إذا رفضت شركة التأمين المطالبة أو عرضت مبلغًا بوصفه الاحتياطي الحسابي دون بيان واضح، فالأفضل مراجعة الوثيقة والرد والمستندات قبل قبول التسوية أو إقامة الدعوى.
وقد يكون الخلاف قانونيًا حول الشرط، أو واقعيًا حول سبب الوفاة والإرادة، أو فنيًا حول مقدار الاحتياطي.
تنبيه: المعلومات الواردة هنا شرح عام للنصوص ولا تغني عن فحص وثيقة التأمين ووقائع كل حالة ومستنداتها؛ لأن اختلاف صياغة الوثيقة وتاريخ العقد وأدلة سبب الوفاة قد يؤدي إلى نتيجة قانونية مختلفة.
للمراجعة القانونية: عند وجود نزاع فعلي مع شركة التأمين بشأن مبلغ الوثيقة، يمكن تجهيز صورة الوثيقة كاملة ورد الشركة ومستندات الوفاة والتقارير الطبية لتقييم مركز المستفيد وتحديد الإجراء القضائي المناسب أمام المحكمة المختصة.
📌 نُشر هذا المقال أولًا على موقع عبدالعزيز حسين عمار –
https://azizavocate.com/مبلغ-وثيقة-التأمين-لورثة-المنتحر/
تاريخ النشر الأصلي: 2024-12-23
استشارة قانونية مبدئية قبل اتخاذ القرار
⚖️ هل لديك قضية مشابهة؟ لا تترك موقفك القانوني للتوقعات
كثير من النزاعات المدنية والعقارية وقضايا الميراث تبدأ بتفصيل صغير،
لكن هذا التفصيل قد يغيّر مسار الدعوى بالكامل. قبل رفع دعوى، أو تقديم طعن،
أو توقيع اتفاق، احصل على تقييم قانوني دقيق من مكتب الأستاذ
عبدالعزيز حسين عمار المحامي بالنقض والإدارية العليا.
✍️ إعداد ومراجعة: عبدالعزيز حسين عمار - المحامي بالنقض والإدارية العليا📅 تاريخ النشر: 23/12/2024🔄 آخر مراجعة: 05/10/2026
خبرة عملية طويلة
خبرة قانونية تتجاوز 29 عامًا في القضايا المدنية والعقارية وقضايا الميراث والطعون.
مراجعة قانونية للمحتوى
تتم مراجعة المقالات القانونية في ضوء النصوص القانونية وأحكام محكمة النقض بحسب طبيعة كل موضوع.
بيانات المكتب
العنوان: النقراشي، النحال، قسم أول الزقازيق، محافظة الشرقية 44514، برج المنار – جوار شوادر الخشب.
📌 تنبيه قانوني مهم: المعلومات الواردة في هذا المقال للتوعية القانونية العامة،
ولا تُعد استشارة قانونية نهائية أو وعدًا بنتيجة محددة، لأن الحكم القانوني الصحيح
يختلف بحسب المستندات والوقائع والمواعيد والإجراءات الخاصة بكل حالة.
الأستاذ عبدالعزيز حسين عبدالعزيز، المحامي بالنقض والإدارية العليا،
المعروف باسم مكتب عبدالعزيز حسين عمار للمحاماة، يقدم خدمات قانونية
في القضايا المدنية والعقارية وقضايا الميراث والطعون أمام المحاكم.
ساعات العمل: من السبت إلى الأربعاء من الساعة 12 ظهرًا إلى 3 عصرًا،
بحجز موعد مسبق بالاتصال على
01285743047.
الأستاذ عبدالعزيز حسين عمار المحامي بالنقض خبرات قضائية فى قضايا الميراث والملكية والمدنى والايجارات وطعون النقض وتقسيم التركات ومنازعات قانون العمل والشركات والضرائب، في الزقازيق، حاصل على ليسانس الحقوق 1997 - احجز موعد 01285743047.